【ワールドワイド/コラム】LPガス調達を多角化するインド 中東危機で国内増産も加速

海外メディアを読む

中東の混乱で世界第2位のLPG消費国インドの供給事情はその後どうなったか。8月17日付ブルームバーグニュースがその一端を伝えた。イラン戦争でホルムズ海峡を巡る不透明感が長引く中、インドは代替調達先として米国産LPガスへの切り替えを進め、6月以降は月100万tを超える規模となった。

インドでは家庭の調理用にLPガスが広く普及し、海峡封鎖前の輸入量は月約200万t、9割以上を中東に依存していた。一時は月70万t強まで落ち込んだが、政府の方針の下、国営企業や石油精製事業者は米国産LPガスの大量スポット買いに走った。スポット市場で大幅なプレミアムを支払い、通常の航路より3倍以上かかる米国から前例のない規模の調達に踏み切った。アルジェリアを含む新たな供給先も開拓している。

それでも需要を賄えず、政府は国内増産を指示。月約100万tだった生産量は最大160万t超に増え、200万t体制を目指す。従来LPガスはガソリンなどに比べ採算性が低く輸入に依存してきたが、中東危機を機に国内増産へかじを切った。

8月末のNNAニュースによると、政府は総延長約1800㎞のパイプライン網拡張計画を承認。共用網を24%拡大し、投資額は700億ルピー(約1200億円)に上る。LPガスを内陸に輸送する経済性や信頼性が向上する見込みだ。

 直近では、クウェート産LPガスをホルムズ海峡外でインド船籍タンカーに積み替え、戦争保険料を抑える動きもある。  

今回の中東危機を受けた対応は、緊急的な代替調達にとどまらない。調達先の多角化、国内増産、パイプライン網整備へと、インドのLPガス供給構造そのものが急速に変わりつつある。

花井和夫(エネルギーコラムニスト)

【ワールドワイド/コラム】二つの選挙が世界を変えるか 問われるトランプとネタニヤフ

国際政治とエネルギー問題

日本人には、例年の爽やかさが感じられない秋を迎えた。この夏、7月28日に熊本で最大震度7を観測する地震があり、また、各地で集中豪雨被害が相次いだ。ネパールでは氷河崩落による土砂災害が発生し、国際政治では、ICC(国際刑事裁判所)の赤根智子所長が米国による制裁対象となった。日本政府は支援に回るとしたが、与野党共に高市早苗首相の姿勢が生ぬるいと批判したことに加え、SNSでは所長を支援する声が圧倒的に高い。

この秋、国際的には注目すべき選挙が二つある。10月27日のイスラエル議会(クネセト)と11月3日のアメリカの中間選挙である。後者は4年ごとの大統領選挙の中間の年に実施される連邦議会や州知事などの選挙であるが、同選挙では米トランプ政権に対する有権者の評価が事実上示され、共和党が議席の過半数を維持できるかどうかが焦点である。

イスラエル議会選挙は、日本のメディアが伝えていることとはやや異なり、レバノン情勢もガザ問題も同国民の間では争点にならず、ネタニヤフ(右派)か反ネタニヤフ(中道派)かという対立軸で、選挙は行われるようだ。

トランプ大統領の支持率はイラン情勢や物価高を背景に、9月1日時点の各種世論調査の平均で39・5%と低い水準になっているが、米国民の審判はどうなるか。ICCが逮捕状を出したネタニヤフ首相に国内の審判が下るか。やりたい放題のトランプに米国民が退陣を求めるか、予断を許さない。

9月初め以後の石油情勢を振り返ると、本コラム前号で、「米国・イラン戦争は、8月以後大きな戦闘は行われず、最終的な停戦も確保されない状態に突入したように見える」と書いたが、イラン戦争は第三段階に入り、基調は、TACO(トランプ氏はいつも最後はおじけづく)に戻った観がある。実際には、8月30日米軍はホルムズ海峡のララック島にあるロケット発射装置を破壊し、これを受けて、イランは中東の米軍施設を報復攻撃するという展開があった。 

これを受け、31日原油先物は反発、9月7日のレイバー・デー(労働者の日)を挟み8日続伸し、10日のWTIの期近物は1バレル102・48 ドルまで値を上げた。背景にはイラン情勢の展開に加え、1982年11月以来の水準に低下した戦略石油備蓄(SPR)の減少がある。8日にはフーシ派がサウジアラビア南部のエネルギー施設に最大級の攻撃を行った。

イスラエルを巡っては、英仏加など12カ国が8日、イスラエルが占領するパレスチナ自治区ヨルダン川西岸入植地からの物品輸入を制限する措置を支持、または検討するとの共同声明を発表した。中でもミリバンド英外相は「同地域では民族浄化が行われている。二国家解決の見通しが損なわれることを傍観しない」と述べ、強く非難した。イスラエルは同日対抗措置をとったが、総選挙への影響がどのようなものになるか注目される。

須藤 繁(エネルギーアナリスト)

【業界スクランブル/原子力】ウラン調達に不透明感 高速炉による自給体制を

【業界スクランブル/原子力】

2000年に旧動燃が海外ウラン探鉱活動を終了し民間が受け継いだが、福島原発事故の影響もあり日本は海外の鉱山開発を縮小した。現在カザフスタンに一部鉱山権益を持つが、更新時は同国のシェアを90%以上とする要求など資源ナショナリズムの高まりから不透明感がある。ウズベキスタンの探鉱にも参加しているが資源国はやがて必ず自国の権益拡大に動く。

日本の電力会社は長期契約でカナダ、豪州、カザフスタンからウランを購入するが、その価格は上昇基調にある。これは過去の鉱山事故の影響による一時的ピークと異なり、先進国の原子力回帰と新興国の新規導入の影響で今後も上昇が続くだろう。解体核からの二次供給も終わっている。

原子力先進国でありながら国内にウラン鉱山を持たない仏国は海外探鉱・権益確保に熱心で、さらに転換・濃縮の能力を確立し海外から受注するまでにフロントエンドを押さえている。国内で何ができるかが重要だが、日本に転換事業者はなく、濃縮も実質海外依存だ。海外の濃縮事業者は年間1万tSWUの規模を持つが、日本原燃は現在わずか年間150tSWU、つまり海外事業者の100分の1程度でしかない。転換価格も濃縮価格も異常に上がりつつある。原子燃料費の上昇が発電コストに占める割合は小さいものの気になるところだ。

資源が乏しく加工貿易に頼らざるを得ないわが国にとって電力価格の抑制は重要だ。六ヶ所再処理工場を利用したプルサーマルはウラン調達を10%程度しか節約できない。高速増殖炉による使用済燃料のフルリサイクルで、原子力エネルギーの100%自給体制を目指すべきだ。(T)

【LPガス大変革時代に挑む】東京都心で独自展開する富士瓦斯  LPガスを基軸に新分野進出へ

津田維一/富士瓦斯 社長

つだ・これかず 1993年東京大学法学部卒、商社系LPガス販売会社入社。95年富士瓦斯に入社、2014年から現職。一橋大学大学院商学研究科でMBA(経営学修士)取得。

 ―まずは直近の業績についてお聞かせください。

津田 おかげさまで売り上げは伸びています。単価が上がっていることに加え、販売先を家庭用から業務用にシフトしており、販売数量自体も増えています。ただ、人件費やIT・サイバーセキュリティーなどの負担が増加し、安心できる環境ではありません。現状維持ではなく、成長を目指す必要があります。LPガス市場が縮小するなか、大手事業者はM&A(合併・買収)で拡大を図っていますが、当社は需要創造に注力します。

―現在の売り上げの柱となるものは何でしょうか。

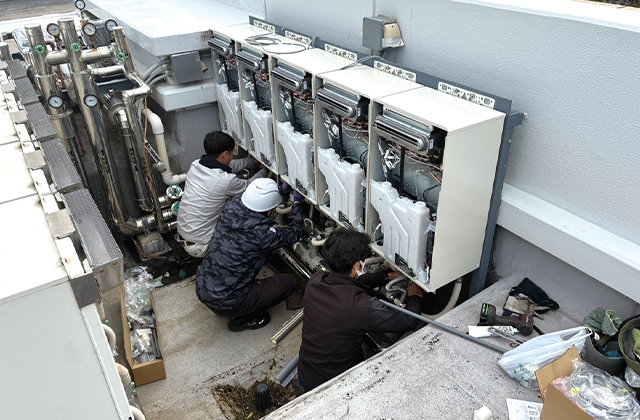
津田 受委託をベースとしたLPガスの販売です。都心部では自社配送を行う一方、地方では地域に根ざしたLPガス販売事業者と協業することで、全国への供給体制を構築しています。加えて、ガス種を問わない器具販売にも力を入れてきました。中でも、給湯器事業では十分な在庫を確保し、外注に頼らない自社施工体制を整えることで、迅速な対応を実現しています。こうした体制が不動産管理会社などからの信頼につながり、現在では年間約6000件の施工を手掛けています。

給湯器取り付けは自社施工で行う

【業界スクランブル/石油】供給不足に陥る懸念 高まる国民の警戒感

【業界スクランブル/石油】

ホルムズ海峡が封鎖されて約半年となる中、日本の原油調達が姿を変えている。貿易統計分析では、中東産原油が減る一方、6、7月には米国産が急増し、国内の供給不足を補っている。その規模は7月で2500万バレルに達した。

基本的に原油は供給が多い中での調整だ。2010年代にシェールオイル・ガスにより資源輸出国となった米国は供給側に回り、自国資源を保全しながら調達をしている。今回、日本は同盟国として米国から調達している。

日本にとって中東はなお、全体の約6割を占める最大の供給源であることは事実だ。中東においてホルムズ海峡の内外を往復するシャトル船輸送、迂回航路の採用など、高コストであっても原油を確保する対策が総動員される光景は今回に限ったものではない。原油調達の特徴を確認すべきだろう。

ところで最近は、供給とともに需要の変化も注目される。供給者のインフラ投資や事業戦略に現実的に影響を及ぼしている。再生可能エネルギー、中でも太陽光発電プラス蓄電池に補助金が加わると、モビリティ・エネルギー変革が起きやすいことは長年議論されているが、これがそのままEVの普及に直結するほど問題が単純ではないのがエネルギー需要の奥深い一面だ。

本稿執筆時点では1バレル90ドルのWTI原油価格が国民生活に混乱を引き起こすには至っていないが、さらなる国際紛争の勃発や、地震・台風などの災害によってエネルギーが供給不足に陥る懸念は否定できない。国民の警戒感は確実に高まっているとみられる。当分、地政学的な変化から目が離せない。(K)

【ワールドワイド/経営】カリフォルニアで交換タイヤ規制 CO2削減と選択の自由巡り論争

8月17日、米カリフォルニア州エネルギー委員会(CEC)は全米初となる交換用タイヤのエネルギー効率基準を承認した。タイヤの「転がり抵抗」を下げることでガソリン車の燃費やEVの航続距離を改善し、CO2排出を削減することを目的とする。規制は2029年から段階的に始まり、33年に本格化する。

販売中の7割が基準外との報道も

これに対する批判もある。ウォール・ストリート・ジャーナル(WSJ)は現在販売されているタイヤの約70%が33年基準を満たしていないことから、「現在の市場の70%のタイヤを市場から追い出す規制であり、消費者の選択肢を政府が大幅に狭める」と述べている。これに対し、州政府は「新車装着タイヤは一般に交換用タイヤより転がり抵抗が小さいため、交換後に燃費が悪化するケースがある。そこで交換用タイヤにも新車装着品並みの効率を求める」との主張をしている。CECは今回の規制導入により、35年には年間約9・8億ドルの燃料・電力代節約と、年間約200万tのCO2削減につながると試算している。これは21年の州内乗用車排出量の約1・9%に相当する。消費者負担についてCECは、33年以降でも追加コストは1本当たり約6・50ドル、4本で26ドルにすぎず、ガソリン車ならタイヤ一式の寿命約4年間で約179ドルの燃料費を節約できると主張。

これに対するWSJの批判は「燃費改善という小さな気候便益のために、州政府がどのタイヤを買えるかまで規制する必要があるのか」という根源的なものである。つまり、燃費が良いタイヤを選ぶか、価格、耐久性、走行性能など別の特性を重視するかは、本来消費者とメーカーに委ねるべきだという市場重視の立場である。CECが「消費者を守るためだ」と説明したのに対し、WSJは「選択肢を制限することで消費者を守るというのか」と皮肉っている。カリフォルニア州独自の排ガス・温室効果ガス規制を攻撃してきたトランプ政権が「今回の規制は実質的な自動車燃費規制であり、連邦規制の先占に抵触する」と問題視する可能性もある。

有馬 純(東京大学公共政策大学院客員教授)

【ヒット商品・技術の舞台裏】スマートリモコンの草分け的製品 家電操作をスマホアプリに集約

Nature /スマートリモコン「Nature Remo」

家電を一括制御し、家庭の電力利用を最適化するスマートリモコン。

「Nature Remo」は国内市場における草分け的存在だ。

再生可能エネルギーへのシフトを目指し、多様なIoT機器を手掛けるベンチャー企業・Nature(塩出晴海CEO)。日本発の画期的なスマートホームデバイスとして2017年に発売したスマートリモコン「Nature Remo(ネイチャーリモ)」は、これまでにシリーズ累計販売台数80万台を突破し、同社の存在を強く印象づけるアイテムに成長した。片手に収まるサイズながら単に家電製品のリモコン機能を集約するにとどまらず、家庭の電力利用を自動で最適化する仕組みとして設計されており、ユーザーの使いやすさを追求した仕様も相まって、着実に支持を広げている。

日本全体の電力需要のうち約3割を家庭が占め、家庭からのCO2排出の多くが電力使用によるものだという現状に着目した塩出社長。「家庭でのエネルギーの使い方を見直して効率化することこそが、社会全体の脱炭素化に最も大きな効果をもたらす」と考え、ネイチャーリモはそのアイデアを具現化する自社製品第1号となった。

白一色のフォルムを受け継ぐ
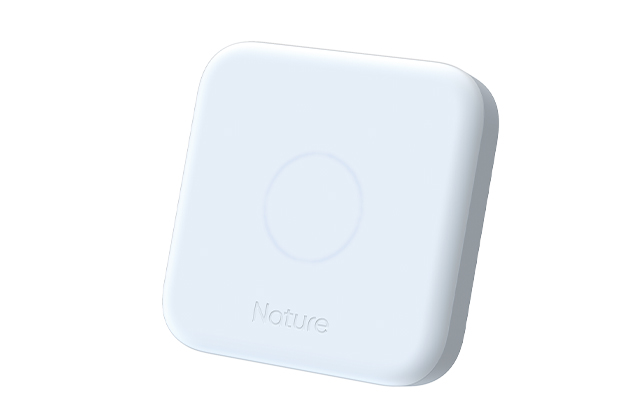
現行モデル「Nature Remo 3」

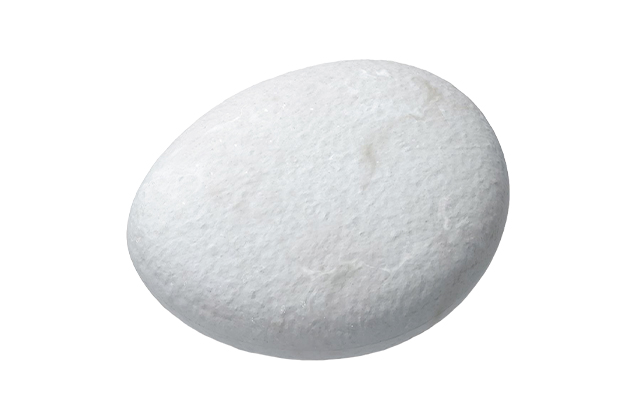
「Nature Remo Lapis」は小石がモチーフ

外出先から家電を操作 夏場は涼しい部屋に帰宅

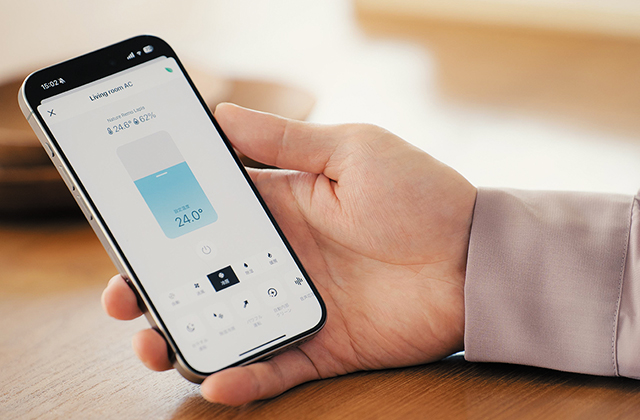
夏場のピーク時に家庭で最大の電力負荷となるエアコンをはじめ、テレビ、照明などの家電製品のリモコンをスマホ1台に集約。専用アプリを使い、室内はもちろん、インターネット経由で外出先からも遠隔操作できるほか、時間や温度、湿度などの条件をアプリ上で設定することで、家電の自動制御や一括操作も可能になるデバイスだ。

赤外線リモコンで操作する家電であれば、メーカーや製造時期を問わずほとんどの機種を制御可能とあって、既存の家電を買い替えずに導入できる手軽さも人気を後押しした。スマートスピーカーと連携すれば声だけで操作でき、感度の高い単身者や日々慌ただしい子育て世帯のライフスタイルにもフィットしているようだ。

また、従来のリモコンは赤外線透過部が黒色あるいは半透明の樹脂製が主流だったのに対し、家庭の壁やインテリアに溶け込みやすい白一色のシンプルな外装を実現したのも、開発時にこだわったポイントの一つ。赤外線の透過性を保ちつつ、内部のセンサー類も白い樹脂で完全に覆い隠す形状を追求し、適した素材の配合と成型の試行錯誤だけで実に半年から1年を費やしたほどだ。

スマートスピーカーと接続し、声で操作可能

専用アプリの使いやすさを追求

多様な機能を自社で解析 ヒットを契機に事業拡大

初代の発売後も順次改良を重ね、センサーのテスト時には社員全員が自宅で実際に使い込んで精度を調整。アプリのコントロール画面を全面刷新したほか、家電メーカーごとに異なる固有の機能まで自社で解析し、制御できる対象範囲を広げている。24年7月発売の「Nature Remo Lapis(ネイチャーリモラピス)」は、海辺で拾った小石をかたどったユニークな形状で、同年のグッドデザイン賞を受賞。スマートリモコンとしての機能性を維持しつつ、「自然との共生」という同社のコンセプトを端的に表現した製品として、改めて市場にインパクトを残した。

スマートリモコンのヒットを足掛かりに、エネルギーマネジメント事業に本格的に参入し、電力会社向けの「デマンドレスポンス支援サービス」なども展開する同社だが、その原点ともいえるネイチャーリモは、IoT機器の枠を超え、家庭から脱炭素社会を実現する身近なキーアイテムといえそうだ。

【ワールドワイド/市場】テキサス州のDC誘致で方針転換 負担増で「計画的受け入れ」

米国ではデータセンター(DC)が地域経済に便益をもたらす一方で、電力・水インフラへの負荷や電気料金負担を増大させるとの懸念が強まっている。これを背景に、DCが増加する州では、誘致に用いてきた税制優遇措置の停止・縮小に加え、誘致は維持しつつも、大規模需要家に対し、系統増強費用の負担や緊急時の負荷抑制などを求める条件付き受け入れへと転換しつつある。

米国で最もDCが集中するのはPJM管内のバージニア州であるが、これに次ぐ規模で電力需要の増加が見込まれるのがテキサス州電力信頼度協議会(ERCOT)管内である。ERCOTが今年公表した資料では、系統接続を希望する大規模負荷は約438GWに達し、その約9割をDCが占める。こうした状況を受け、同州ではDC誘致を継続しながら、系統接続制度の見直しを進めている。

事業者にも相応の責任を求めるように

昨年成立の州法SB6は、DCなど大規模負荷に伴う系統インフラ費用の適切な負担や接続手続きの見直しを規制当局に求めた。これを受け、規制当局は6月、75‌MW以上の大規模需要家を対象に複数案件を一括して評価する新たな接続審査制度「Batch Zero」を承認。従来の案件ごとの審査から需要全体を踏まえた一括評価へ移行することで、系統容量の配分や必要な送電投資を効率的かつ透明性の高い形で進めることを目指している。

また、テキサス州のアボット知事は6月、規制当局とERCOTに対し、一般需要家向け電気料金への影響を抑えながら、適切なコスト負担、水効率技術の導入、税制優遇措置の見直しなどを進めるよう指示した。さらに8月には系統接続手続中の全DC案件の包括的な検証・監査を求め、完了まで追加案件を前に進めないよう指示している。

同州は自由な市場を重視し、積極的なDC誘致を行ってきた。だが現在は、接続プロセスの適性化を進めながらインフラ費用や系統信頼度、水資源への影響について事業者にも相応の責任を求めるなど「計画的受け入れ」へと政策の重点を移しつつある。

長江 翼(海外電力調査会調査第一部)

【業界スクランブル/ガス】事故続くLP業界 保安の原点回帰を

【業界スクランブル/ガス】

「災害に強いLPガス」を掲げる業界にとって、保安面で厳しい局面が続いている。7月28日の熊本地震に伴う大型商業施設の爆発事故に続き、9月4日には千葉県市原市の商業施設敷地内で、供給休止中のバルク貯槽からLPガスが漏えいする事故が発生。奇しくも両事故ともイオンモールで発生した。

千葉の事故を受け、経産省は業界団体に対し、供給休止中の貯槽・容器について緊急確認を要請した。原因は調査中だが、当該設備は長期間使用されていなかったという。特に学校、病院、商業施設、ホテルなど、不特定多数が利用する第一種保安物件については早急な対応が必要だ。供給を休止していても残ガスが存在すれば漏えい事故につながる可能性がある。供給中だけでなく、休止・閉栓設備まで含めた管理の徹底が改めて問われている。

一方、熊本事故についてはLPガスの漏えいとの因果関係を含め原因はまだ明らかにされておらず、業界からはLPガスを原因と特定する報道に疑義を唱える声も。高圧ガス保安協会は事故調査委員会を設置し、現地の物証や関係者へのヒアリングに加え、漏えい箇所・量、着火源などを科学的に検証するという。

LPガスの災害レジリエンスは、日常の点検、適正な設備管理、緊急時の迅速な対応といった地道な積み重ねが、消費者の信頼を支えてきた。国からの後押しでガス業界が進める、避難所などへのLPガス機器等設置事業にも水を差す可能性がある。相次ぐ事故を教訓に、業界全体で保安の原点を見つめ直し、「災害に強いLPガス」という評価を守る取り組みが求められている。(F)

【ワールドワイド/資源】露経由CPCがドローン標的に カザフスタンの石油生産にも影響

ロシアとウクライナ双方がエネルギーインフラ攻撃を継続。ウクライナでは電力供給の不安定化、陸上ガス生産の停止が常態化し、ロシアでは製油所の被害拡大、稼働率低下により国内各地で燃料不足が発生している。

原油輸出の8割をロシア経由のCPCパイプラインに依存しているカザフスタンにも影響が及ぶ。同パイプラインの出口があるのはロシアの黒海沿岸港だが、輸送原油のほとんどがカザフスタン産のため、西側の対露制裁の対象外とされてきた。しかし、昨年11月末に原油出荷用の海上施設がウクライナの無人艇に破壊されたのを皮切りに、CPCの出荷作業を標的とするドローン攻撃が相次ぎ、同パイプラインは直接的な脅威にさらされている。

輸送ルート多角化の重要性が増している

カザフスタンはCPC依存を以前から危惧し、原油輸送の代替ルートを模索してきた。しかし、日量150万バレル近くを輸送できる同パイプラインの代わりになるインフラは存在せず、依存状態から脱却する見通しは立っていない。同じくロシア経由で北西方向に輸送するルートもあり、22年以降、ドイツ向けに輸出してきたが、このルートもウクライナのドローン攻撃の射程・頻度・精度の向上で被害を受けたため、5月から停止状態となっている。

輸送インフラが使用不可となれば、上流事業も石油生産を制限または停止せざるを得ない。現に7月にはCPCが安全を確保できないことを理由に運転を停止し、カザフスタンの上流事業も生産を一時停止した。パイプライン・上流ともシェブロン、シェルといった米国企業のシェアが大きく、8月には米国がウクライナとの間でCPCパイプラインからの非ロシア系原油輸送の安全を確保することで合意したとの報道も出たが、その後すぐにタンカーを狙った攻撃が再発している。従来、カザフスタンにとって安定輸出の懸念は対露制裁の影響による保守作業への制限やロシアの政策変更が主だった。今はウクライナのドローン攻撃が喫緊のリスクであり、輸出ルート多角化の重要性が一段と高まっている。

四津 啓(エネルギー・金属鉱物資源機構調査部調査課)

【業界スクランブル/新電力】補助金は時限的対応 脱化石投資への転換を

【業界スクランブル/新電力】

3月初頭のイラン情勢以降、原油・LNGの価格は高水準で推移し、JEPX価格も高い水準のままだ。夏場も日中平均が20円を超える日が続き、高い時には50円台のコマも見られる。7月後半には、予備率が8%を切る時間帯が出ており、インバランス単価が200円を付ける瞬間も見受けられた。

4年前のウクライナ情勢後、各大手電力小売りは、特別高圧・高圧領域の燃料費調整単価の算定方法を見直し、燃料価格の変動を料金へ反映するまでの期間が短縮した。一方、規制料金が残る低圧領域の変化は限定的で、一般家庭の負担の増加はこの後になるだろう。国の激変緩和補助金もほぼ途切れることなく続き、資源価格上昇による国民負担を緩和しているため、影響が見えにくいのも事実だ。ただ、ガソリン代を含め、短期的な国の補助を続けることは、時限的な対応と言わざるを得ない。化石燃料からの転換ができる新しいリソースへの投資を国民負担とのバランスで行えるようにすること、またはその投資回収自体を国民の収入に変えるような施策が中長期的には求められる。

先日、エネルギー需給構造強靭化のための「Powerr GX」パッケージが公表された。①原子力の活用、②再エネの地域共生・国内産業基盤構築、③化石燃料依存低減―がトピックスだ。特に再エネは、地域共生とのバランスをとった再エネ電源・蓄電池の開発や、屋根上のリソースの活用などに支援が集中する見通しか。2030年代前半には、上昇するエネルギー需要に供給が追い付かない可能性が危惧されている。今後の運用方針・予算への反映について注視していきたい。(K)

【コラム】再生可能エネルギー大量導入とサブスクリプション型電気料金

矢島正之/電力中央研究所名誉シニアアドバイザー

国内外で再生可能エネルギーが大量導入されているが、それが電気料金の設計にどのような影響を及ぼすであろうか。これに関連して、オーストラリア・エネルギー市場委員会(AEMC)は興味深い提案を行っている。AEMC は、2025年末、電気料金の根本的改革を求めるドラフト提案を公表し、その中でサブスクリプション型(定額・固定料金に近い仕組み)を一つの選択肢として提示した。同提案は大きな反響を呼び、ABCやFinderなど複数のメディアで取り上げられた。例えば、小売・エネルギー分野のテーマを多く扱う業界向けインサイトメディアACCIOは、2026年2月13日のニュースで、AEMCは、使用量ベースからNetflixのようなサブスクリプション型への電気料金の移行を提案したと伝えている。

AEMCがドラフト提案したサブスクリプション型電気料金は、実際には消費者にとっての選択肢の一つとして挙げられたもので、全国一律に義務づけるものではない。また、その位置づけは今年6月に発表された最終報告書でも変わっていない。しかし、政策当局がサブスクリプション型電気料金の意義を認めたことは大変興味深い。その提案の背景には、太陽光や風力などの再生可能エネルギーの急速な拡大により、従来の料金制、とくに単純な従量料金では実態を反映できなくなってきたことが挙げられる。

将来的に、再生可能エネルギーが電源の大部分を占めるようになると、電力供給の限界費用はゼロに近づいていく。その一方で、電源や系統の資本コストが増大し、供給コストの構造は資本集約的となっていく。そのような場合には、電気料金の設定に関して、電力すなわちkWの重要性が高まり、電力量すなわちkWhのそれが低下していく。 また、電気料金は、供給側の要因ではなく、需要側の要因によって決められることになるだろう。すなわち、顧客の負荷容量、フレキシビリティの提供能力、選好する購入電力の構成などが重要になってくるだろう。

再生可能エネルギーの大量導入で電気料金をどのように見直していくべきかを論じた文献は多数あるが、サブスクリプション型への移行を提案する議論は、比較的早い段階から展開されてきた。本稿ではその代表的な文献(Lo, Helen ,et al.〔2019〕:Electricity rates for the zero marginal cost grid)を参照し、同論文が提示するサービス契約モデルを、説明上「サブスクリプション型電気料金」と呼びつつ、その内容を紹介したい。

再生可能エネルギーの大規模導入と送配電系統の増強が進むにつれ、電力システムの費用構造は、資本費が支配的で限界費用がゼロに近い、Lo et al. のいう「ゼロ限界費用グリッド(電力供給システム)」へと移行する。このような状況では、従来の電気料金モデル――従量料金制や、固定費部分を十分に反映しない二部料金制――は、電気事業の費用構造と乖離し、将来の投資判断に必要なシグナルを提供できなくなる。Lo et al.は、電力会社と消費者の間の金銭的なやり取りは、消費者が電力会社に対して「どのようなインフラ容量を望むのか」を事前に明確に伝える仕組みとして設計されるべきだと主張する。すなわち、料金は単に過去に投じられた資本費・運転費を回収するためのものではなく、将来の新規容量に対する需要を示す前向きのシグナルとして機能しなければならない。消費者が望むサービス水準や柔軟性に応じて、電力会社がどの程度の容量を整備すべきかを判断できるようにすることが重要である。

この観点から、Lo et al. は、電力会社が複数のサービス契約メニュー(サービス契約のポートフォリオ)を提示し、消費者が自身の希望・価値観・経済力に応じて選択できる仕組みを提案する。これらのサービス契約は、以下のような側面で差別化される。

  • 容量・サービスレベル:系統混雑時に最低限確保してほしい容量の大きさ
  • 自動化:需要管理のためにどの程度の自動化技術を導入し、どれだけの柔軟性を系統に提供する意思があるか
  • 炭素強度:公的に設定された脱炭素目標を超えて、より低炭素の電源構成を希望するか
  • 地域発電:地元の発電事業者からの電力供給をどの程度重視するか
  • 低所得者向けオプション:所得制約に応じた特別な料金体系
  • ナノグリッド:自家消費型太陽光・蓄電池を主体とし、系統をバックアップとしてのみ利用するか

消費者がこれらの契約メニューの中から特定のプランを選択する行為は、電力会社に対して「どれだけの容量を確保してほしいか」、「どの程度の自動的負荷削減を許容するか」といった将来の容量確保に関する価格シグナルを事前に提示することになる。 例えば、低容量・高自動化プランを選ぶ消費者は、ピーク時に自動的な負荷削減を受け入れる意思を示し、電力会社はその分容量を抑制できる。一方、高容量・高信頼性プランを選ぶ消費者は、混雑時でも高い容量確保を求めるため、電力会社はその需要に応じた容量確保を計画することになる。

このように、サービス契約のポートフォリオは、消費者の多様なニーズと価値観を反映しつつ、電力会社に対して将来のインフラ確保に必要な情報を提供する仕組みとして機能する。容量制約は系統混雑時にのみ発動し、その制約を遵守するための自動化プログラムを電力会社が提供するなど、容量と自動化の組み合わせに応じた多様なプラン設計が可能となる。以上が Lo et al. の提示するサービス契約モデルの骨格である。

しかし、電力市場が自由化され、送配電部門が法的・経営的に分離されている制度環境において、このようなサブスクリプション型電気料金をどのように実装し得るのかという論点が生じる。自由化後の制度のもとでは、小売事業者が顧客との契約内容(容量上限や自動化レベルなど)を系統運用者と適切に共有し、系統運用者がその情報を系統計画や混雑管理方針の策定に活用できるようにすることが不可欠となる。したがって、両者間の密接な情報連携を制度的に確保する仕組みが、サブスクリプション型電気料金の実装に向けた前提条件となる。

また、自由化市場のもとでは電気料金の設計は小売事業者に委ねられ、サブスクリプション型電気料金を一律に強制することは制度上困難である。この点については、容量上限や自動化レベルといった契約情報の構造を標準化し、系統運用者との情報連携を確保することで、料金メニューそのものを統一しなくてもサブスクリプション型電気料金を実質的に機能させることが可能になる。さらに、標準化された契約情報に基づく料金設定は、小売事業者にとって料金設計・情報管理の複雑性を低減し、供給コストの構造を正確に料金へ反映させることを容易にする。その結果として、料金の未回収リスクを縮減し得る点で、サブスクリプション型電気料金の導入に対する小売事業者のインセンティブともなり得る。

わが国でも、電源構成が資本集約的な構造へと移行しつつあるが、将来的に資本費が支配的で限界費用がゼロに近い世界が到来すれば、料金制度の設計思想そのものを再検討する必要性が高まる可能性がある。
【業界スクランブル/電力】電源不足と小売り乱立 電力システム改革の弊害

【業界スクランブル/電力】

政府・経産省は近ごろ、なりふり構わず電源の確保に走っている。発電所休廃止情報の共有厳格化、容量市場や長期脱炭素電源オークションの見直し、電源融資の拡大など、総力戦の様相だ。

減少傾向の電力需要が大幅な増加に転じる見通しとなる中、再エネは巨額の補助金を投じても主力電源には遠く、原子力の再稼働は遅々として進まない。頼みの火力も、新設を上回るペースで休廃止が進む。焦りは当然だ。

振り返れば今の状況は、東日本大震災後のエネルギー政策に端を発すると言ってよいのではないか。火力・原子力発電所の被災、輪番停電、原発事故への不安、電気料金上昇を受け、従来の地域独占・大規模電源中心の集権型システムからの脱却がうたわれた。

その結果、お天気任せの再エネに過大な期待がかけられ、原子力発電所の再稼働には超長期の審査が課され、小売新電力参入加速のために卸電力市場や容量市場の価格が抑えられて火力発電はもうからない事業になった。地域独占型の供給モデルに多くの課題があったのも事実だが、供給力不足や無責任な小売事業者乱造を招いた政策は、専ら従来型システムからの脱却自体が目的となっていなかったか。

かつて、「バナナダイエット」なるものが流行した。筆者の知り合いなどと「朝バナナなら安心」と食べ過ぎ、逆に太ってしまったという笑えない話もある。バナナは優れた食品かもしれないが、従来の食生活が果たした役割もバナナ偏食の弊害も吟味せずに流行に飛びついた結果だ。ダイエットは「本人の責任」でお願いしたいが、エネルギー政策は「お客さまの責任」というわけにはいくまい。(M)

【ウェブ拡大版:インフラ百年の計Vol.7】現状維持にも費用発生 移行期の負担と現実解とは

巽 直樹  /アクセンチュア 素材・エネルギー本部マネジング・ディレクター

本稿は、2026年10月号に掲載された同名記事の詳細解説版である。誌面版では、長寿命インフラ投資と技術変化の時間軸を起点に、技術が地域インフラの経済構造に及ぼす三つの作用、人口減少下で縮小が非線形に進む機序、意思決定の残存時間、そして地域全体で費用と負担を捉えながら将来の選択肢を残す考え方を論じた。本ウェブ版では、長寿命のインフラ投資と技術変化の時間軸がなぜ衝突するのか、技術が地域インフラの経済構造に及ぼす三つの作用、現状維持の費用構造、いま着手できる現実解、そして受益と負担をどのように再設計するかを、順に掘り下げる。

連載前半が前提としてきたもの

連載「インフラ百年の計」は、第1回でユニバーサルサービス(US)、内部補助、密度・規模・範囲という三つの経済性を共通の分析枠組みとして置いた。第2回以降は、都市ガス、LPガス・石油サービスステーション(SS)、電力、公共交通、上下水道を順に取り上げ、人口減少という共通条件の下でも、インフラごとに縮み方と責任の所在は異なることを見てきた。連載後半では、この各論を束ね、制度、技術、負担の設計を横断的に考える。その転回点となる本稿では、USと受益者負担という本質論に立ち返るとともに、技術進歩を地域インフラの意思決定にどう織り込むべきかを検討する。

まず、連載前半が技術をどう扱ってきたかを正確に整理しておきたい。分析の基礎に置いたのは、人口動態と設備劣化という比較的確度の高い変数であり、技術は現時点で商用化・社会実装の姿が見える範囲を中心に扱った。

第2回では、電化が都市ガス需要を侵食する一方、寒冷地の熱需要をヒートポンプだけでは代替しきれないとした。第3回では、スマートメーター、IoT、AIによる配送最適化、ドローン保安巡回が生産性を高めても、過疎地の配送を一人で担うドライバーという脆弱点は直接には解消しないと述べた。第4回では、センサーやデータ活用、配電自動化は有用だが、デジタル投資を手段と位置づけた。第5回では、MaaSが予約・決済・情報連携を改善しても利用者と運転者の不足は解かず、自動運転も実装の時間軸と適地を無視して即効策にはできないとした。第6回では、DXは人手を単純に代替するより、限られた人材が判断すべき対象を絞る役割を担い、AIによる劣化予測や衛星画像による漏水検知が進んでも掘削費そのものは下がらないと論じた。

前半では技術を個別に例示したが、その作用をインフラ横断で整理し、経済構造まで変える場合を切り分けるところまでは踏み込まなかった。

ここで、インフラの時間軸を確認しておきたい。減価償却上の耐用年数を見ると、水道の配水管は40年、配電線は30年、地中電線路は25年とされている。制度上の根拠は異なるが、いずれも会計・税務上の償却年数であり、実際の使用年数や、設備選択が将来の意思決定を制約する期間とは一致しない。年数より重要なのは、管径や設備容量、ルート、拠点配置といった設備形成の選択が、その後の供給方式や事業範囲の変更余地を長期にわたり制約することである。

さまざまな選択の余地を持つことが不可欠だ

2026年に決める更新投資の一部は、60年代以降まで物理的な前提として残り、その後の制度や事業モデルの選択肢まで狭める。その間に技術体系は何度も変わり得るため、百年の計で必要なのは将来技術の予言ではない。不確実性が大きい投資ほど段階化し、更新単位を細分化して、将来の増強・縮小や別方式への移行余地を確保し、外れた場合の損失だけでなく、次の選択へ移る費用を最小化しておかねばならない。投資理論でいうリアルオプションの発想は、不可逆性の高い長寿命インフラにこそ意味を持つ。もっとも、変更余地の確保にも費用がかかる以上、どこまでその余地を持つかも投資判断になる。

設備形成が選択肢を狭めるという事態は、インフラごとに異なる形で現れる。その具体を、各回に即して確認する。第2回の都市ガスでは、販売量の構造的な減少と導管ネットワークの費用の硬直性が交差し、すべての事業者が現在の形態で存続できる前提はもはや成り立たないことを示した。第3回のLPガスと石油サービスステーションでは、調達先の一極集中というエネルギー安全保障上の問題と、末端配送ネットワークの縮小が同時に進む構図を扱った。第4回の電力では、特別高圧の需要増加と低圧需要の縮小が同時に進行する構造を財政論の「ワニの口」に例え、大規模な増強費が広く転嫁される一方、託送料金は末端ほど重く、縮む過疎地へ費用を回す逆方向の内部補助が生じかねない点を論じた。

エネルギー分野とは異なる第5回の公共交通では、広域幹線と域内生活交通とで経営が成り立たなくなる機序が異なること、そして交通は他のネットワークインフラと異なり上流と下流を切り離せることを示した。また、第6回の上下水道では、水が地域存続の最初の条件であること、管路更新率が0.61%にとどまり、単純計算では一巡に約160年以上を要すること、広域化の本質が負担の再配分にあることを論じ、公か民かという二分法を超えて統治能力を問うた。

連載後半で焦点となるのは、技術の新規性よりも、どの段階から経営計画の前提に入れてよいかである。商用実績があり、総費用と保守責任が見える技術は基準ケースに織り込む一方、実装可能性は高くても普及速度が読めない技術は、転換の選択肢として準備し、経済性や制度条件まで不確実な技術は、シナリオと発動条件を置いて監視する。成熟度の違う技術を一律に将来計画に載せることが、最も危ういからだ。以下では、まず現場の制約を確認し、そのうえで技術が地域インフラの経済構造に何を起こすのかを、三つの作用に分けて整理する。

【経済評論】データセンターの電力消費問題 米テキサス州も一転慎重姿勢に

【脱炭素時代の経済評論 Vol.31】関口博之 /経済ジャーナリスト

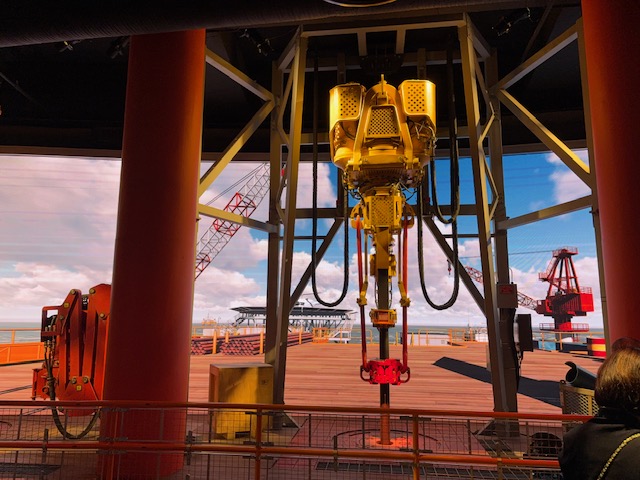
先月、機会があり米国テキサス州に視察に行った。向かったヒューストンは正に石油・天然ガスといったエネルギー産業の拠点都市。それを象徴するようにヒューストン自然科学博物館には「ワイスエネルギーホール」というエネルギー分野に特化した展示がある。エレベーターを降りると、石油の海上掘削リグのデッキを再現した模型。その後は太古の石油の生成に始まり、資源探査方法の解説、我々の頭上に降りてきそうな巨大なドリルの先端部など次々登場する。

ワイスエネルギーホールの掘削リグ模型

2000年代以降のシェール革命を説明するコーナーでは垂直の井戸から徐々に角度を変えて水平掘削に至る仕組みや、無数の鉄球をシェール層に打ち込み割れ目を作る方法など、かなり専門的な展示もしっかりあり、技術の理解には役立つ。

中でも売り物は「EFX3000」という体験型アトラクション。我々が乗り込んだ船体がマイクロカプセルに変身し、シェール層の井戸に潜っていくという想定だ。頁岩の割れ目に高圧水と微細な砂、化学薬品を入れるフラッキング(水圧破砕)のミクロの世界を体感できる。地元の子どもたちの学習コースにもなっているらしい。案内役の老婦人は「ロシア・ウクライナ戦争以来、エネルギー供給の地政学リスクが高まる中、米国は世界のためシェールの増産に尽している」と胸を張った。ただ、米国自身が引き起こした今回の中東危機には一切触れない。まあ、それはそうだろう。

石油ガスの産地のイメージが強いテキサスだが、実は再生可能エネルギーにも積極的だ。電力は天然ガスを主力に再エネとの2本柱だ。現実的なエネルギーミックスといえる。25年の電源構成はガス火力と石炭火力で54%、再エネは風力と太陽光で37.5%、原子力が8.6%。再エネは現状の日本の電源構成を15%ポイント近く上回り、その分、化石燃料への依存度は低い。特に伸びが目立つのは風力。13年の9.9%から25年には23.6%にも伸びている。

契機になったのが05年に立法化された「CREZ」(包括的再生エネルギーゾーン)だという。風力が豊富な西部・北部と人口が多い東部をつなぐ送電線をまず先に整備し、効率的な風力発電の導入を図った。3500マイル(約5800㎞)の送電網に先行投資したことで、テキサスはいまや全米最大の風力発電容量を持つことになった。

順調に見えるテキサスだがそこには悩みも。潤沢な電力を狙ったデータセンター(DC)の増加だ。立地件数では既にバージニアに次ぐ全米2位だが、8月、アボット州知事は新規DCのプロジェクトを監査が済むまで一時停止するよう命じた。これまで州税の免除などでDCを積極的に誘致してきただけに、手のひらを返したかのような判断に驚きも広がった。

DCが計画中の電力消費は州内の最大需要量の5倍を超えるという。これでは一般の電力料金の高騰を招きかねない。冷却のための大量の地下水利用にも住民の懸念はある。企業寄りの共和党知事でも住民の不安を無視はできないだろう。DC問題は11月の中間選挙でも全米規模で問われることになりそうだ。