【マーケットの潮流】松尾琢己/東京証券取引所カーボン・クレジット市場整備室長
テーマ:カーボン・クレジット市場
自主的な排出量取引の場として、カーボン・クレジット市場が開設され2年が経過した。
クレジット価格が上昇傾向にあるが、こうした背景と展望について東証の担当者が解説する。
東京証券取引所(東証)のカーボン・クレジット市場が開設からはや2年目が経過した。本誌では、過去2回、直近では昨年12月号で1年経過後の取引状況をご紹介したところであるが、それ以降、カーボン・クレジット市場を取り巻く状況は大きく変化している。
具体的には、GX(グリーントランスフォーメーション)の排出量取引(GX―ETS)の来年度からの本格導入(第2フェーズ)について、昨年は内閣官房「GX実現に向けたカーボンプライシング専門ワーキンググループ(専門WG)」における検討、その検討結果の今年2月の閣議決定「GXビジョン2040」への反映、さらにそれに基づく第2フェーズ実施のための法改正として、5月28日に「脱炭素成長型経済構造への円滑な移行の推進に関する法律(GX推進法)」の一部改正が成立し(6月4日公布)、来年4月1日から施行されることとなった。加えて、 今年7月2日から、改正GX推進法に基づく排出量取引制度の制度設計に関する技術的事項について産業構造審議会において審議すべき事項について「排出量取引制度小委員会(小委員会)」における検討が開始され、年内に取りまとめが行われる予定となっている。
本稿では、こうした政策動向を踏まえながら、それ以降の歩みを振り返りつつ、今後の展望について言及したい。なお、以下、文中における意見などは個人的見解である。
東証は、23年10月11日に、まず「J―クレジット」を対象にカーボン・クレジット市場を開設したが、今年9月8日、市場開設来の累計売買高が節目となる100万tに到達したところである(期間中の約定成立日は466日中363日・78%)。市場開設来、直近(11月13日)までの売買高は合計104万4307t―CO2、一日平均2048t―CO2となっており、継続的な取引と価格公示につながっていると思料する。
また、カーボン・クレジット市場参加者の登録者数も順調に増加し、市場開設時点の188者から、直近で340者となっている。
マーケットメーカーが機能 価格は上昇傾向が続く
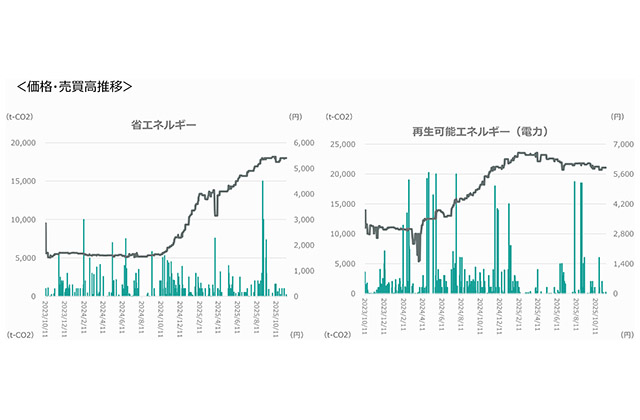
J―クレジットの売買状況であるが、昨年までと同様、引き続き、「再生可能エネルギー(電力)」(再エネ・電力)が7割弱、「省エネルギー」(省エネ)が3割弱を占めている。これは、経済産業省が両クレジットについて売払いを実施しており、J―クレジットの流通の中心であることに加え、当該売払いでのクレジット調達・売却などを背景に、23年度(試行)、昨年度に引き続き今年度も両クレジットについて、マーケットメーカーを指定(4社)し、継続的なマーケットメーク(一定値幅・数量の売り・買い注文の実施)の貢献も挙げられる。
両クレジットの売買状況をもう少し詳しく見たものが、図のグラフである。まず、再エネ(電力)については、昨年4月に実施した当該売買の区分の見直し(同区分に属する方法論からバイオマス由来のクレジットを切り出し)を契機に、価格が上昇し、今年2月、4月にこれまでの最高価格6600円をつけている(直近では5900円)。市場関係者の声を総合すると、このクレジットがCDPやSBTiで認められるスコープ2(系統電力消費)をオフセット可能なことに着目した需要と言われている。他方、省エネについては、市場開設来、昨年10月頃までは、1600円程度で推移していたものの、 それ以降価格が上昇し続け、今年10月9日にこれまでの最高価格5450円をつけている(直近では5400円)。この価格上昇の背景については、以降の部分で若干の説明をしていきたい。
基準明確化で省エネ需要増 排出枠と価格制度に注目
GX推進法などに基づき、来年度導入予定のGX―ETS第2フェーズの制度を整理すると、①制度対象者は平均年間10万t以上排出する事業者、②排出枠は、年度ごとに制度対象者による政府方針に沿った割当申請(登録確認機関の要登録)に基づき無償交付、③制度対象者の義務は、年度ごとの排出実績と同量の排出枠の保有(翌年度1月末)、④J―クレジットおよびJCMは、排出実績の10%を上限に実排出量をオフセット可能、⑤ペナルティとして、排出枠の不足×上限価格の1・1倍の金額支払い、⑥排出枠取引所はGX推進機構が運営、⑦排出枠の上下限価格が設けられる(上限価格での金銭支払いでの義務履行/下限価格でのリバースオークションの実施)となる。
先述した省エネの価格上昇は、市場関係者の声を総合すると、この④の適格クレジットと関連している。具体的には、昨年10月の専門WGにおいて、適格クレジットはJ―クレジットおよびJCMのみとする(海外のボランタリークレジットは認めない)方針が示されたことで、現時点で排出枠が存在しない中で、事実上、排出枠と同じ効果を持つ適格クレジットのうち、流動性があり比較的割安な省エネを購入する需要が入っているものとみられる。
以上のように、今後のJ―クレジットの価格動向もGX―ETS第2フェーズの影響を強く受けることになると思われるが、実際には、排出枠の価格動向は、小員会で議論される排出枠の政府の割当方針(原則ベンチマーク方式)、上下限価格の設定などによるところも大きく、引き続き政府における検討状況を注視する必要がある。