【今そこにある危機】日本の夏はなぜ暑い? 「エルニーニョ=冷夏」の常識崩壊

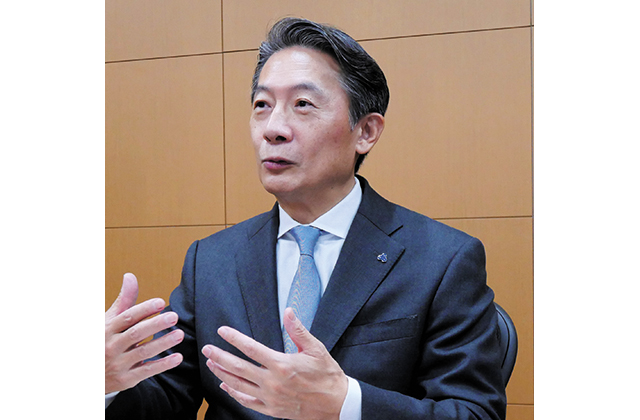
土井 威志/海洋研究開発機構 極端機構・海洋デジタルツイン研究開発グループ グループリーダー

今年はスーパーエルニーニョ現象が発生する可能性が高い。

世界への影響と日本の涼しい夏が戻らないメカニズムに迫る。

エルニーニョ現象

近年、日本の夏は「暑い夏」という言葉では片付けられないほどの猛暑に見舞われている。2023年には「地球沸騰化」という言葉が世界的な注目を集めたが、背景には地球規模の気候変動と熱帯太平洋で発生する「エルニーニョ現象」が複雑に絡み合っている。いま地球の気候は、過去の経験則が通用しない新たなフェーズに入っているのかもしれない。


熱帯太平洋の海面水温 0・5℃上昇で異常気象に

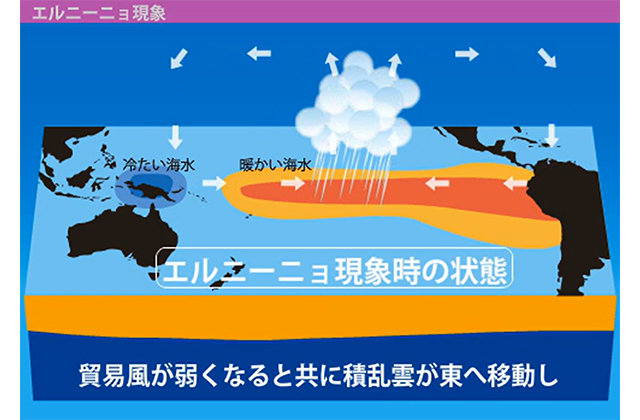
今年は「スーパーエルニーニョ現象」が発生する可能性が高い。そもそもエルニーニョ現象とは、赤道域の日付変更線付近から南米沿岸にかけて広がる熱帯太平洋の海面水温を巡る現象だ。平年より0・5℃以上高い状態が1年程度続く状況を指す。通常、赤道付近の太平洋では貿易風と呼ばれる東風が吹き、温かい海水は西側に溜まり、東側では冷たい海水が湧き上がっている。しかし、何らかの理由で貿易風が弱まると、西側に溜まっていた温かい海水が東側へと流れ出す。分かりやすく言えば、温かい海水がインドネシアやフィリピン近海(西部熱帯域)から南米沖に向かって流れる動きだ。これがエルニーニョ現象を引き起こす。

どい・たけし 1981年大阪府生まれ。2004年東京大学理学部地球惑星物理学科卒業、09年同大大学院理学系研究科・地球惑星科学専攻大気海洋科学講座卒業 (博士号取得)。米プリンストン大学での研究を経て、12 年海洋研究開発機構入職。

近年、エルニーニョ監視域での海面水温の上昇が2℃を超えて2・5℃近くに達するような極端な状況を、研究者やメディアがスーパーエルニーニョ現象と呼ぶようになった。厳密な科学的定義がある用語ではなく、アメリカでは海からやってくる巨大な怪物になぞらえて「ゴジラエルニーニョ」と呼称することもある。人工衛星による高精度な観測データが整った1982年以降、スーパーエルニーニョ現象と呼べる状態は3回あった。82~83年、97~98年、そして2015~16年だ。

今年は6月上旬現在、すでにエルニーニョ状態にあると言っていい。今夏、強めのエルニーニョ現象、もしくはスーパーエルニーニョ現象が発生することはほぼ間違いないだろう。

海面水温が上昇することで、気象にどんな影響を与えるのか。「たかが0・5℃」と侮ることはできない。熱帯太平洋はもともとの温度が高いため、0・5℃というわずかな上昇が巨大なエネルギー源となる。世界中に干ばつや猛暑を引き起こし、23年には世界の平均気温が大きく上昇した。気候監視において0・5℃という数値は、世界的な気象災害を予測するための重要な境界線となっているのだ。

エルニーニョ現象とは反対で、熱帯太平洋の海面水温が0・5℃以上下がる状態が続くことを「ラニーニャ現象」と呼ぶ。貿易風が強まり、南米沖の冷たい水がより強く湧き出し、温かい水が西部熱帯域に押し込められる状態だ。エルニーニョ現象とラニーニャ現象は数年おきに振り子のように繰り返すので、「熱の再分配」とも解釈できる。ちなみに、エルニーニョとはスペイン語で「男の子」、ラニーニャは「女の子」を意味する。

【業界スクランブル/電力】安定化策がもたらす「与信」 見過ごせないリスク

【業界スクランブル/電力】

何故このタイトル?と思った電力関係者は改めて考えてほしい。信用力にかかわらず、顧客との契約を拒めなかった大手電力には無縁の言葉であったが、市場のプレーヤーとなった今は、真っ先に考えるべき概念なのだ。

例えば、2020年度冬季のJEPXの価格高騰で、F―Powerなど小売新電力が倒産した際には、発電部門や送配電部門は、それぞれ売電の売掛金、託送料金・インバランス料金に巨額の焦げ付きが発生したはずである。その後も、ホープエナジーやエネトレードなど、新電力の倒産は続いている状況だ。

そもそも、大手電力は市場のリスクを見くびっていなかったか。30分単位で価格が数倍も動く電力市場のリスクは、商品取引の中でも頭抜けて大きいものだ。この市場に純資産がわずか1千万円の会社の参加を容認した際に、社内において信用リスクに関する議論がどれほどなされたのだろうか。残念ながら、国の側においても、この問題を深刻なものとして認識していたかどうかは疑問だ。監督官庁や審議会の委員には、金融市場の実務を専門とする人がほとんど見当たらないのだ。

現在、中長期市場の議論が進んでいるが、3年も先の現物取引は、スポットとは比較にならぬほどリスクが大きいというのがトレーダーの共通認識だ。同市場の検討WGで謳われる「小規模な事業者も参加しやすい仕組み」は絵空事と言えまいか。発電事業者の経営安定のための供給力確保義務が、かえって大変な与信リスクをもたらす可能性を孕むのである。大手電力の経営者は、いつまでも「国が決めたことだから」と逃げてはいられないはずだ。(M)

【ウェブ拡大版:インフラ百年の計Vol.4】逃げ場のない電力供給網 人口減少時代に全体最適を取り戻せるか

巽 直樹  /アクセンチュア 素材・エネルギー本部マネジング・ディレクター

本稿は、2026年7月号に掲載された同名記事の詳細解説版である。誌面版では、電力需要が再び増加局面に入るという見方の内実を分解し、特別高圧需要の増加と低圧需要の減少が同時進行する構造、2050年カーボンニュートラルを前提とした設備形成の危うさ、そして電力会社が地域コミュニティの維持にどこまで踏み込めるかを論じた。 本WEB版では、誌面版の各論点を一段深く掘り下げる。電力がなぜユニバーサルサービス(US)の優等生として「最後まで残るインフラ」なのか、そしてその強みがなぜ罠に転じるのかという出発点から、電力需要の中身、電源と系統の設備形成、託送制度、そして地域総合ユーティリティとしての電力会社の可能性までを順に検討する。

USの優等生という罠

第1回で論じたように、人口減少時代の地域インフラ問題は、密度、規模、範囲の三つの経済性が同時に失われる問題である。第2回の都市ガス、第3回のLPガスと石油サービスステーション(SS)では、この三つの経済性が熱供給インフラの末端をどう侵食しているのかを見た。第4回の電力では、この問題が別の形で現れる。

電力は、他のインフラと比べて最も広く、あまねく供給することを求められてきた。停電時間は国際的に見ても際立って短く、災害時には現場が驚異的な復旧力を示してきた。台風、地震、豪雪、豪雨のたびに、地域社会は電力の復旧を生活再建の起点としてきた。行政も企業も住民も、電力が戻るという前提で動く。

しかし、人口減少の下では、この強さが逆方向に働く。都市ガス会社は供給区域を前提に事業を営み、LPガスやSSは採算が悪化すれば撤退圧力を受ける。水道も自治体財政の限界に直面し、バスや鉄道は減便や廃止を迫られる。一方、電力は制度的にも社会的にも撤退しにくい。USの優等生であるがゆえに、逃げ場がない。

これは皮肉ではなく、構造的な宿命である。地域社会が末端から機能を失うとき、最後まで残るインフラは、空洞化した固定費を抱えるインフラでもある。水道が壊れ、公共交通が消え、SSが撤退し、熱供給が細り、病院や学校が遠くなれば、そこに住み続ける理由は弱まる。人が去れば電力需要も減る。それでも配電線、電柱、柱上変圧器、巡視、伐採、災害復旧体制は直ちには消えない。電力は、地域社会の縮退が生む固定費を最も重く背負うことになる。

したがって、電力インフラの問題は、単なる送配電網の維持費や託送料金制度の話ではない。どのような社会像、産業像、地域像に向けて電力インフラを再設計するのかという、より大きな問題である。

「需要増」の内実を分解する

近年、電力需要は再び増加局面に入るとよく語られる。AI、データセンター(DC)、半導体工場、電化、水素、電炉。いずれも確かに新しい電力需要を生む。電力広域的運営推進機関(OCCTO)の26年度需要想定でも、35年度に向けて全国の需要電力量は増加する。DCと半導体工場の新増設による最大需要電力の増分も、35年度には762万kWに達すると個別計上されている。

しかし、「電力需要は増える」という表現だけでは本質を見誤る。増えるのは、主として特別高圧で受電する大口需要である。DC、半導体工場、大規模工場、GX関連の産業需要は、特定の地点にまとまって発生する。しかも、その立地は全国に薄く広がるわけではない。電源、通信、土地、冷却、産業集積の条件を満たす地域に偏る。

一方で、家庭用を中心とする低圧需要は人口減少と省エネによって縮小する。過疎地では需要家数そのものが減る。空き家が増え、商店が閉じ、学校が統合され、地域交通が消えれば、電気の使用量も減る。全国合計で需要が増えるとしても、すべての地域で増えるわけではない。むしろ、増える地域と減る地域が、地理的にも電圧階層的にも分離していく。

この構造を一言で表せば、「ワニの口」である。上顎は、都市部や産業集積地で増える特高需要である。下顎は、人口減少地域で縮む低圧需要である。上顎は上がり、下顎は下がる。全国合計では需要が伸びているように見えても、その内側では電力インフラの経済性が大きく裂け始めている。

特高と低圧の需要曲線はまるでワニの口だ

直感的には、上顎が下顎を支えそうに見える。しかし、現実の託送料金は特高2円台・低圧8~10円台と末端ほど重く、しかも大規模需要家の系統増強費の多くは「一般負担」として全需要家に転嫁される。上顎は下顎を支えるどころか、需要が縮む過疎地の託送料に増強費を上乗せしかねない。第1回で示した「内部補助の逆転」は、ここでは比率の問題にとどまらず、電圧階層をまたいで負担の向きそのものが反転する形で現れる。とくにAI・DC需要については、楽観だけで見てはならない。筆者がnote(「進むも地獄、退くも地獄 AIブームの需要問題」 https://note.com/drtatsumi/n/nbd3184ec983b )で整理したように、AI投資には「進めば最終需要を掘り崩し、退けば足元の収益前提が崩れる」という不確実性が残る。電力インフラ側も、この需要見通しを無条件に受け入れてよいわけではない。

ただし、ワニの口は本稿全体の主題ではない。あくまで、需要増という言葉の中身を分解するための診断装置である。今回の本当の主題は、需要、電源、系統、託送制度、地域維持を含めた全体最適である。全国合計の需要増を根拠に、設備形成を単純に正当化できるものではない。上顎だけを見て系統増強を語れば、下顎である低圧需要と地域社会の崩壊を見落とすことになる。

【経済評論】中東危機で再認識された必要性 石炭火力をどう維持するか

【脱炭素時代の経済評論 Vol.28】関口博之 /経済ジャーナリスト

中東危機で日本国内の電力確保に石炭火力が改めて不可欠な存在になっている。近年の石炭火力への風当たりの強さを考えれば〝手のひら返し〟ともいえよう。5月下旬、経済産業省・総合資源エネルギー調査会の小委員会では「GX―ETS(排出量取引制度)で石炭火力の撤退が本格化したタイミングで今回の危機が起きたら怖かった」と述べた有識者もいた。

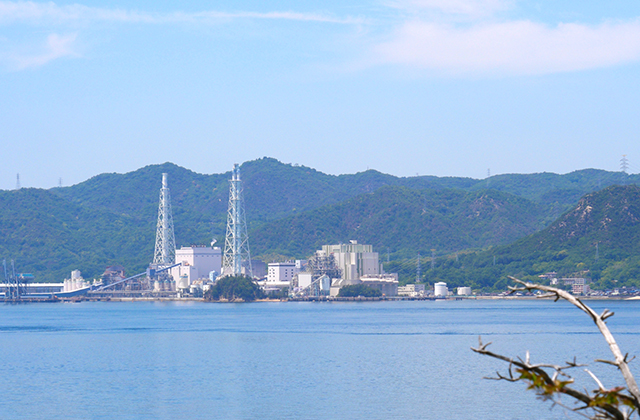
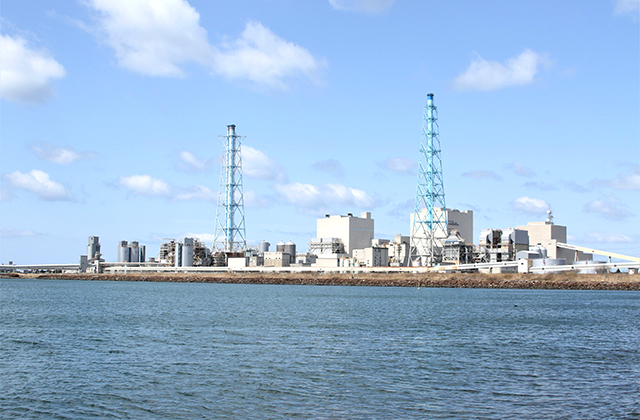
新1号機に更新した竹原火力発電所

中東情勢を受け経産省は、石炭火力の稼働を高めることで発電燃料のLNGの節約を図っている。具体的には容量市場における非効率石炭火力の稼働抑制措置(設備利用率を50%以下に抑えなければ容量市場からの収入を減額するもの)を今年度は適用しないとした。今年度に限り稼働率を上げてもペナルティはなしというのだ。これによるLNGの節約効果は50万tで、ホルムズ海峡を経由するLNG年間輸入量400万tの1割強に当たるとしている。

緊急避難的なこの「今年度に限り」というのをどう見るか。脱炭素化と齟齬をきたさないよう、これが常態化しないようにすべきだという意見はある。ただ、今回は例外で先々の稼動見通しがない中、発電事業者が追加コストをかけて設備を維持するだろうか。「非常時のためにとっておいてほしい」というのではまるでボランティア事業だ。

電力事業に詳しい国際環境経済研究所理事の竹内純子氏は、脱炭素化というエネルギー政策の反省として「退出すべき電源の出口戦略から先に議論し、時間軸を間違えてきた」という。再エネ変動電源を増やす以上、調整力になる電源を予備的に持っておくことが必要で、「二重投資」は避けられない。今回の事態も踏まえ「石炭火力の長期的な位置付けを、もう一度正面から議論すべきだ」と指摘する。

石炭火力の廃止を明言しないとして日本はCOPの場で環境NGOから「化石賞」の対象とされてきた。その石炭は世界に広範に賦存しエネルギー安全保障上有益だとされつつも、いわゆるダイベストメントで上流開発の投資不足も目立ってきている。そこに起きた中東危機、各国もスタンスを変えている。韓国は石炭火力の稼働制限を緩和し、タイは操業停止予定の石炭火力を再稼働、フィリピンも石炭火力の出力増を指示した。フェードアウトを進める欧州とは異なり、アジアは石炭火力回帰に動いている。

高効率石炭火力のノウハウは日本の強みでもある。国内のリプレースやアジアのニーズに応えた輸出も今ならまだ可能だ。石炭火力は本当に〝日の当たらない存在〟のままで良いのだろうか。ダイベストメントが進めば原料の不足や取り合いも起こり得る。資源確保には国としての長期的な石炭へのコミット、戦略も不可欠だ。

一定程度の石炭火力をどう残すか、具体的な国の動きはまだないが、例えば将来のCO2回収・貯留(CCS)の併設を前提に存続を図るというのも一策かと思われる。それは化石燃料の延命にしかならないという批判はあろう。ただし時流はエネルギートランジション(移行)よりアディション(追加)でもある。使えるものを確実に使うことは後退ではない。

【今月の話題】ひびきLNG基地の貯蔵能力を1・6倍に拡大 国内外の需要増に対応

西部ガスが、ひびきLNG基地で3号タンクの増設を進めている。

アジアの玄関口という地の利を生かし、LNGの役割を拡げていく。

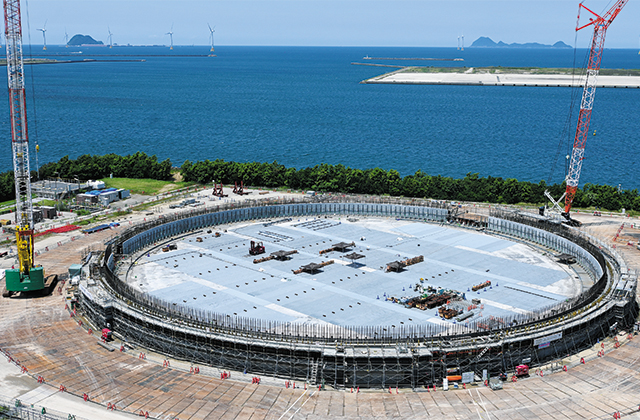
西部ガスがひびき3号タンク建設中

西部ガスホールディングスは6月11日、北九州市のひびきLNG基地で建設が進む3号LNGタンクの工事現場を報道陣に公開した。

底部分の基礎工事が完了

同社は、カーボンニュートラルを背景とした社会の強い天然ガスニーズに応えるため、3号タンク増設を含む基地増強を計画した。総事業費500億円を見込み、昨年9月に着工。2029年度上期の運用開始を目指している。

当日は、タンクの底部分の基礎工事が完了し、タンクの外周にあたる部分で、LNGを貯める金属製の外槽と、万一の際に液漏れを防ぐ防液堤の工事が進行していた。LNGタンクはマイナス162℃という超低温の状態を保つため、巨大な魔法瓶のように機能する。内槽には過酷な温度に耐える特殊な金属が使用され、外槽はコンクリートの防液堤で覆われる。内槽と外槽の隙間には、高性能な断熱材が敷き詰められ、外部の熱を遮断してLNGの蒸発を抑制する仕組みだ。

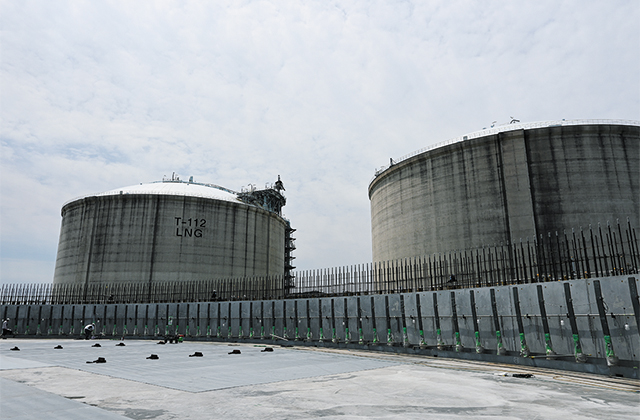
1号タンク、2号タンクは高さ54m、貯蔵容量18万㎘。一方、3号タンクは高さ65m、貯蔵容量23万㎘と、既存タンクより一回り大きく、国内最大級だ。完成後の基地全体の貯蔵能力は1・6倍になり、短期の需要変動や国内外で高まる天然ガスニーズに対応しやすくなる。また、タンク増設に合わせ、ローリー車の出荷設備も現在の12レーンから18レーンに増強する。

既存の1号、2号タンク

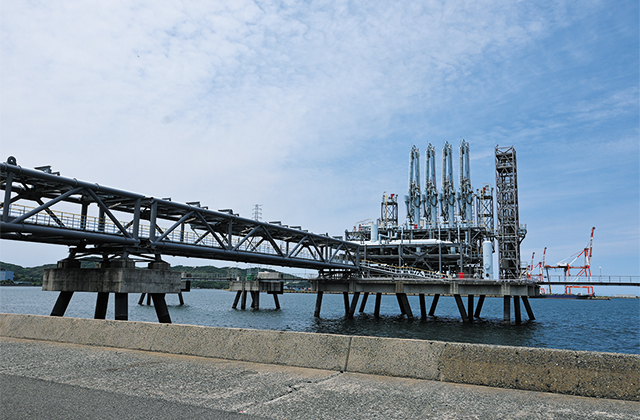
LNG船が接岸する桟橋

冒頭で読み上げられた加藤卓二社長のメッセージは、「エネルギー事業の裾野が大きく広がる中で、本拠点を総合エネルギー事業、海外エネルギー事業の総本山と位置付けており、完成を心待ちにしています」との言葉で締めくくられていた。中国・アジアに近接する地の利を生かし、LNG再出荷や、バンカリング、ガスアップクールダウン(GUCD)などのさらなる発展が期待される。

【ヒット商品・技術の舞台裏】約10年前から販売台数増へ 生活環境の変化が大きく影響

ガス衣類乾燥機「乾太くん」は発売から30年以上が経過する。

出荷台数が増加し始めたのはこの10年だ。生活環境の変化が影響している。

リンナイ 乾太くん

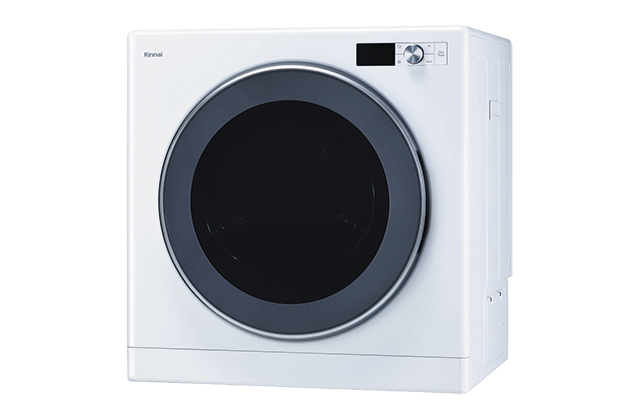
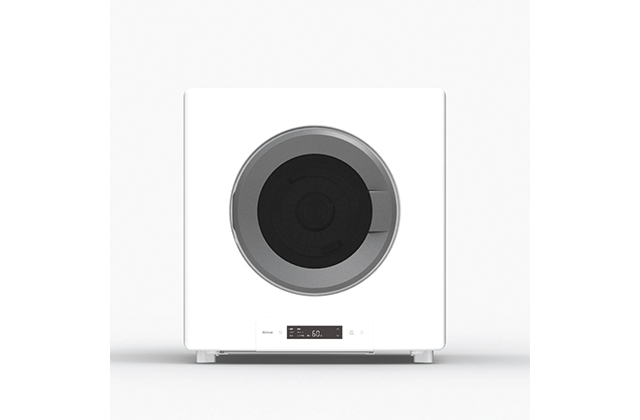
リンナイのガス衣類乾燥機「乾太くん」がこの10年で販売台数を増やしている。同社によると、1992年の販売開始から累計販売台数100万台に到達したのは2023年。実に31年を要した。

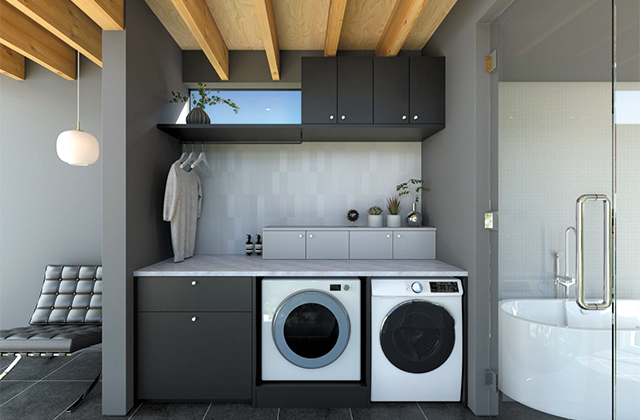
製品デザインにこだわり 新築に調和するようにした

オール電化対抗の切り札 SNSの口コミで広まる

100万台まで長い年月がかかっただけあって、乾太くんが歩んだ道は決して平坦なものではなかった。00年代には競合企業が同製品から撤退するなどの出来事もあった。そんな中にあっても、同社が単独で生産を続ける道を選んだのは利用者への供給責任からだ。

南国・沖縄県は湿気が多く、外干しが難しい。このため、乾太くんが必須の生活設備と言われるくらい採用率が高い。賃貸住宅では乾太くんの有り無しが入居率に影響するほどだ。「一度使ったら手放せない」「なくなったら困る」という声が多く寄せられたという。

一方で、ガス業界との連携を強める製品という側面もある。設備販売を担う都市ガス事業者やLPガス事業者からは、オール電化住宅に対抗する顧客獲得の切り札として期待されていた。

同製品が本格的に脚光を浴び始めたのは10年代初頭以降だ。「日本は天候が不安定なので、いずれ乾燥機が定着すると見ていた。ただ、予想を上回る勢いで共働き世帯から支持され始めた」と開発本部住空間機器開発室の山本哲也次長は話す。

そのきっかけを作ったのがSNSだ。共働きの主婦や女性インフルエンサーが乾太くんの利便性をインスタグラムやXに投稿し始めて徐々に広まっていった。「当時驚いたのが、この拡散が消費者主導だったこと。当社からの働きかけはなく、自然発生的に広がった」。山本氏はそう強調する。加えて、異常気象による突発的な雨、花粉やPM2・5への懸念などから、外干しを敬遠する世帯が着実に増えたことも影響した。こうした背景から、ガス器具のラインアップの隅にあった衣類乾燥機が、期待の製品へと変貌したのだ。

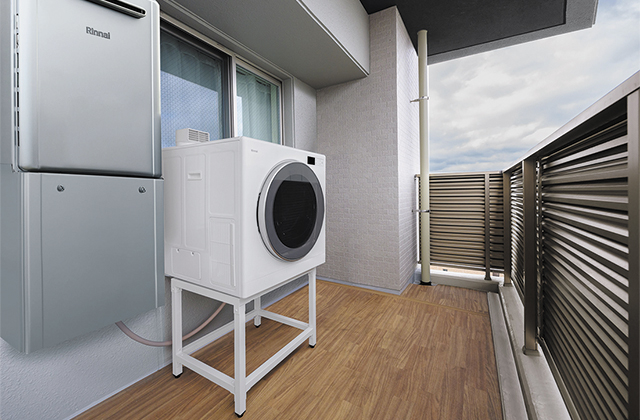
室内設置が困難な世帯向けの軒下設置モデル

デザインにもこだわり 蓄積した技術と次の一手

需要拡大に応じて、乾太くんも進化を遂げた。乾燥容量は9kgまで拡大。新築の戸建てではランドリールームを設けることが多く、上質な空間に調和するデザイン性や横置きへの対応などの改善を図った。また、設置に不可欠の排湿管を通す穴を壁に開けられない戸建てや集合住宅向けに、ベランダに設置できる軒下設置モデルを投入した。

設置のしやすさも工夫している。ハウスメーカーや顧客の声を反映し、要望通りに設置できるよう施工部材を多種多様に取りそろえている。

お湯を熱源にした「RDOシリーズ」

それでも課題が残るのがマンションへの設置だ。脱衣室の壁が外に面していない間取りが多く、排湿管を屋外まで通すことができない。これを解決する製品として、今年秋に発売するのが温水式衣類乾燥機「RDOシリーズ」だ。給湯器のお湯を熱源にするため排ガス成分が出ず、排湿管を浴室暖房乾燥機用換気ダクトに合流させる施工が可能。設置場所を選ばない製品として、発売前にもかかわらず反響があるという。

乾太くんの販売台数が増えているとはいえ、衣類乾燥機の設置率は依然として低く、伸び代は大きい。「家を購入したら衣類乾燥機を必ず付けることを文化にしていきたい」と山本氏は抱負を語る。衣類乾燥機はまだまだ発展の途上にある。

【巻頭インタビュー】都市ガス事業者の社会的価値向上へ発信力強化 日本ガス協会辻英人専務理事に聞く

辻󠄀 英人/日ガス協会専務理事

自由化や脱炭素化、地政学リスクの高まりなど、都市ガス業界を取り巻く環境は激変している。

そうした中で日本ガス協会はどのような役割を果たすのか。辻英人専務理事に聞いた。

つじ・えいと 1967年千葉県生まれ。慶應義塾大学経済学部卒業。90年に東京ガス入社後、企画、営業、秘書、人事、資材、広報などを担当。全国ガス労働組合連合会委員長、東京ガス常務執行役員を経て、4月から現職。

―4月に専務理事に就任されました。都市ガス業界を取り巻く環境が変化する中で、協会の果たす役割、ご自身が注力したい取り組みをお聞かせください。

辻 当協会の存在意義は、ガス体エネルギーの存在価値を向上させ、それを扱う都市ガス事業の社会的価値を高めることにあると考えています。地政学リスクの高まりやカーボンニュートラル(CN)化の進展、自然災害の激甚化など、ガス事業が直面する課題は複雑化しています。これら業界共通の課題を解決していくこと。また事業規模や経営実態などそれぞれ状況の異なる各事業者に寄り添い、成長に向け伴走支援すること。この二つの役割を強く意識しています。

特に強化したいのが、協会の発信力・発言力の強化と、変化を前向きに捉えて変革を後押しする推進力の向上です。全国の会員事業者との率直な対話を大切にしながら、志を一つに前進していきたいと考えています。

信頼のネットワークが強み 地方創生の核的存在へ

―地域課題を解決する上で、都市ガス事業者の存在は欠かせません。

辻 就任以降、各地の事業者との対話を通じ、改めて「地域密着の深さ」と、それによって築かれた「信頼のネットワーク」が都市ガス業界の最大の強みだと実感しました。また、真面目で方向性が決まればそれを形にする「社会実装力」が極めて高い。高効率設備や床暖房、エネファームの普及、さらには再生可能エネルギーへの取り組みなどはその証左と言えるでしょう。これまでは、大手や中堅事業者が先行したノウハウを地方に横展開する形が主流でしたが、最近は「地方発」のソリューションが全国に波及する事例が出てきています。例えば、地方自治体と連携したJ―クレジットの創出や、地元の下水・ゴミ処理場から発生するバイオガスの活用。さらには、地域のネットワークを生かした空き家の見回りサービスなど、地域に頼られる存在として活躍しているケースが多々あります。協会として、こうした成功事例を横展開し、同じような課題を抱える事業者の背中を押していきます。

また、国のコンパクトシティ政策と、都市を起点にインフラを形成してきた都市ガス事業は非常に親和性が高く、産業政策や中小企業政策の観点からも、関係省庁や地方自治体に対し、地元の都市ガス事業者が地方創生の核となるポテンシャルを持つことを強く訴えていきます。

―第7次エネルギー基本計画は、業界の雰囲気を変える転機になったのではないでしょうか。

辻 天然ガスはCN達成後も重要なエネルギー源であり、eメタンはCN化の鍵となると位置付けられたことは、事業者が「引き続き社会に貢献できる」という自信につながっています。需要家にとっても、天然ガスシフトやその先のeメタン導入に向けた設備投資の障壁が下がり、燃料転換が進めやすくなったという点でも大きな意義があります。2030年頃には、LNG調達の契約更改時期を迎える案件が多く控えています。各事業者が予見性を持って契約更改に臨めるよう、国の政策として天然ガスやeメタンの重要性を継続的に示していただきたい。エネルギー分野では、ミックスの視点、多様な選択肢を持つことが、現実的なアプローチです。

eメタン導入を後押し 国際ルール策定にコミット

―「ガスビジョン2050」「アクションプラン2030」の進ちょくはいかがですか。

辻 着実に前進しています。ビジョンの柱の一つ「災害に屈しない社会・産業・地域の構築に尽力する」については、エネルギーセキュリティーの観点で調達先の多様化などを進めることでリスクを分散し、中東情勢が緊迫する中でも安定供給に貢献しています。また、レジリエンス面では、ねずみ鋳鉄管の更新完了などによる経年管対策やPE(ポリエチレン)管への入れ替えを進め、低圧導管の耐震化率は93%に達しています。

二つ目の「お客さまに選ばれ続けるソリューションを提供する」に向けては、高効率設備導入や燃料転換の推進に加え、先ほども申し上げたように、生活周りや地域の課題解決に貢献するような各事業者ならではの独自サービスが始まっています。データセンターも、ガスコージェネレーションの導入によって、早期整備・レジリエンス向上・立地の柔軟性という観点で貢献でき、引き合いが増えています。そして三つ目の柱「お客さま・地域のカーボンニュートラル化実現に貢献する」では、カーボン・オフセット都市ガスを供給する事業者が47者(25年6月時点)まで広がりました。さらには、クリーンガス証書の発行数も増加傾向にあります。しかし、燃料転換がGXに資することが需要家にはまだ浸透していません。その認知度を高めることが大きな課題です。

―30年eメタンなどの1%導入に向けての取り組みは。

辻 個別プロジェクトは、インフレなどの影響を受けつつも、バイオガスの海外調達・国内の地産地消と組み合わせることで、30年の目標達成を目指しています。制度面では、エネルギー供給構造高度化法の中で、天然ガスとの値差を託送料金で回収できる仕組みが整いました。また、IPCC(気候変動に関する政府間パネル)や、GHG(温室効果ガス)プロトコルといった国際的なCO2カウントルールにおいて、eメタンを含むCCU燃料が適切に評価されるよう、関係各所と連携しながらコミットしていきます。

【論説室の窓】石炭火力の役割再評価を急げ 問われるエネルギー安保の視点

井伊重之/〈産経新聞〉客員論説委員

ホルムズ海峡危機は日本の脆弱なエネルギー安全保障の実態を浮き彫りにした。

政府は老朽石炭火力の制限を1年限定で緩和したが、抜本的な解決策にはならない。

イランによるホルムズ海峡の封鎖は、海外からの燃料輸入に依存する日本の脆弱なエネルギー安全保障の実態を改めて浮き彫りにした。石油備蓄の市場放出で当面の需要は賄うことができ、経済活動に深刻な打撃を与えた第一次石油危機のようなパニックはとりあえず回避された。だが、ホルムズ海峡経由で石油の8割を輸入してきた調達ルートの偏重の構図は、今回の石油危機を契機に見直す必要がある。

特にエネルギー安全保障の観点では、石炭火力の位置付けを早急に再定義すべきである。これまで政府が進めてきた脱炭素政策により、老朽化した石炭火力は早期退場を迫られている。今回の新たな石油危機を踏まえ、政府は老朽石炭火力の稼働制限を1年に限って解除する措置を講じた。しかし、1年の期間限定では石炭火力の役割そのものの再評価にはつながらない。資源小国・日本にとって脱炭素に重点を置いた電源構成目標の見直しについて、今こそ多角的な議論を深めるべきだ。

石炭火力の役割は大きい(苫東厚真発電所)

老朽石炭の稼働抑制を緩和 一時は休廃止の前倒し検討

経済産業省は今年3月、イランがホルムズ海峡を封鎖した事態を受け、石炭火力の稼働制限を一時的に緩和する方針を打ち出した。電力自由化が進む中で発電事業者は現在、容量市場を通じて発電設備の投資資金や維持費用を取得している。だが、脱炭素政策を背景に政府は、石炭火力のうち、「非効率設備」と呼ばれる老朽石炭火力は2030年までに休廃止するよう求めており、廃止を促すために年間の稼働率を50%未満に抑えなければ、容量市場からの収入を2割削減する稼働抑制措置を講じている。この稼働抑制について、経産省は緊急的な対応として今年度に限って適用しないことを決めた。

老朽石炭火力は、石炭火力全体の2割程度を占めるとされており、同省ではこの稼働率を引き上げることで、LNG火力に使うLNGを年間50万t節約できると試算している。イランによるホルムズ海峡の封鎖に伴い、石油価格は50%、アジア向けのLNGスポット価格は66%も上昇したのに対し、豪州産の石炭価格は13%程度の値上がりにとどまっており、世界的な燃料価格の急騰の影響を受けにくい石炭火力の積極的な活用を促すことで、当面のエネルギー危機に対応する構えだ。

ただ、日本政府のこうした目先の緊急対策では、日本におけるエネルギー安全保障の強靱化は期待できない。5月下旬に開かれた資源エネルギー庁の有識者会議でも「もし今回の有事が数年後に起き、排出量取引制度が本格化して石炭火力の撤退が進んでいれば、怖い状況だった」と警告する意見も出た。さらに会議では「発電事業者は石炭火力の稼働増で安定供給に協力すれば、脱炭素政策に対応できない。(排出量取引で)単純にマイナス評価されない仕組みが必要だ」との指摘も相次ぎ、政府に脱炭素政策の見直しを通じ、今後も石炭火力の一定の稼働を確保する取り組みを求める声が多かった。

実は経産省ではこうした老朽化した石炭火力について、当初期限の30年を待たずに前倒しで休廃止を促す対策を検討していた。ここ数年はESG(環境・社会・企業統治)投資が活発化する中で、主要先進国で石炭火力に依存する比率が最も高い日本に批判が集中するようになり、石炭火力からの早期脱却を求める国際的な圧力が高まっているからである。

しかしながらここに来て、世界のエネルギー市場を巡る環境は大きく変わりつつある。22年に発生したロシアによるウクライナ侵攻や今回のホルムズ海峡危機を受け、世界各国ではエネルギー安全保障の強化に乗り出している。ウクライナ侵攻に伴ってロシアからの天然ガス供給が停止した欧州各国は、石炭火力の稼働期限を延長したり、原発の新設に対する政府支援を強化したりしている。

世界でも活用広がる 容量確保の仕組みづくりを

また、米国では6月に入り、トランプ大統領が石炭産業の支援に7億ドルを投じる方針を発表した。全米13カ所の石炭火力の運転期間を延長するための改修に加え、2カ所の石炭火力の新設を支援する。海外に対する石炭輸出も強化する計画で、西海岸地域で日本や韓国、台湾などへの供給拠点を整備する。タイやインドネシアなどのアジア諸国も石炭火力を増強する方針を打ち出しており、エネルギー安全保障の強靱化に取り組む構えだ。

これに対し、日本では老朽石炭火力の稼働抑制は1年限定で緩和されたが、石炭火力の再評価には至っていない。業界関係者は「経産省が認めた稼働抑制の緩和は、あくまで例外的な措置なので老朽石炭火力の稼働期間を延長するのは難しい。排出量取引が本格化すれば、高効率の石炭火力すら稼働を抑制することになるのではないか」と懸念する。

そうなればサプライチェーン(供給網)も縮小を余儀なくされ、結局は石炭火力そのものを維持できなく恐れがある。投資回収の予測可能性が低下して発電所の新設が難しくなる中で、新規電源が立ち上がるまでは石炭火力の容量を確保するような仕組みづくりが欠かせない。

もちろん石炭火力のアンモニア混焼や発電所から排出されるCO2を回収・有効利用・貯留するCCUSの実用化などの技術開発も支援する必要がある。ただ、こうした新たな環境技術を実用化するまでには、実証実験を含めて相当の時間がかかる。それなのに30年という期限を区切り、一律で老朽化した石炭火力を休廃止するようでは、あまりにも短絡的と言えるだろう。

今回の石油危機は、エネルギー安全保障の重要性を日本人に強く認識させた。環境性や経済性も安定供給を確立して初めて意味を持つ。今こそ環境に重点を置き過ぎたエネルギー政策を見直し、厳しい現実を踏まえたエネルギー・環境政策に取り組むべきだ。

【覆面ホンネ座談会】液石法省令改正から1年 今も続く悪質営業

Theme:LPガス商慣行是正の現状

液石法省令改正の完全施行から1年強。施行まではこの話題が大手メディアにも取り上げられたが、ホルムズショックであまり話題に上らなくなった。営業現場の今はどんな状況なのか。

〈出席者〉  A事業者   B業界事情通   C業界関係者

―取引適正化・商慣行是正に向け三部料金制の徹底や過大な営業行為の制限などが設けられたが、実態はどうだろうか。

A むしろひどくなっている。一部の事業者は、エネ庁が3月以降イラン戦争関連の対応に時間を取られ、LPガス問題に注力できない状況を理解した上で攻勢をかけている印象だ。相変わらず集合住宅オーナーに1世帯当たり5・5万~15万円を支払い、集合・戸建て両方で新築時のガス配管や給湯器などの貸与が横行。また、ナフサショックや物価高騰が起きる中、値上げありきの火事場泥棒的な切り替えが増え、そうして契約した後は連続で値上げするケースもある。

不誠実な切り替え業者やオーナーからの「切り替えハラスメント」はひどく、短期間で何件も奪われた社長や家族はストレスで体調を崩す様も見ている。さらに業界でM&Aが加速する中、事業譲渡が終了した消費先、あるいは授受した拠点を中心とした切り替えも目立つ。まるでひと昔前の無秩序な時代に戻ったようだ。

B 省令改正により劇的な変化を期待していたが、そうはなっていない。しかも地域差がある印象だ。県協会がリードできている地域は良いが、そうでない地域では域外から参入してきた事業者が荒らしても県協が動かず、地元事業者が廃業するような事態となっている。また、ビン倒しが激しくない地域では「省令改正はあくまで中央の話」といった受け止めで、今さら三部料金を導入しようという気概が見られない。実際、そうした地域に引っ越して地元の大手事業者と契約した知り合いに話を聞くと、料金水準は適切であるものの三部料金になっておらず、設備費用の外出しがなされていなかった。

C 液化石油ガス流通ワーキンググループ(WG)が最後に開催された昨年6月末以降の動向について、元売りには情報が全く入ってこないと聞く。最近は関係先との会話の中でも省令改正が話題にならないということだ。事業者は三部料金への対応をし始めているが、必ずしも料金の作り方や設備費用の記述などが正確に行われているわけではなく、中には「にわか三部料金」も見受けられる。また、ビン倒しではないが、今後も新築の増加が見込める首都圏などは集中的に狙われている。

LPガス販売現場の実態は改善しているとは言い難い

―未だにブローカーが暗躍しているということか。

B 実は最近はブローカーではなく、スキマバイトの活用が広がりつつある。闇バイトではないが、時給が良く2~3時間でそこそこ稼げるから人が集まりやすく、事業者にとっても有効らしい。女性が多く、泣き落としも珍しくないとか。こうした動きに対し、保安の知識がなければ勧誘できないように見直すべきだという意見も高まっている。

C 某大手販売事業者は業界全体で連携して合理化や効率化を目指す方針を掲げているが、順調に進んでいるとは言い難い。いずれにせよ、WGが1年もほったらかしであることを業界団体は問題視しなければならない。ガソリン補助金や有事対応で燃料流通政策室が多忙なことは承知しているが、役所の体制を理由にしてはならない。電力や都市ガスは将来課題に向けた政策議論を重ねているのに、LPガスだけ置き去りになっている。

B グリーンLPガスの取り組みも遅々として進まず、rDME(リニューアブル・ジメチルエーテル)混合LPガスのCI値(炭素強度)設定の議論も先送りされている。

C 国際大学の橘川武郎学長が「LPガスは最後のとりで」「ホルムズリスクなし」といった強みを随所で発信しているが、そうした点を踏まえた将来ビジョンの議論が手つかずだ。販売業者1社1社、県協、業界団体が行政にきちんとした対応を求めていかなければ、他のエネルギーとの差は広がる一方だ。

料金のリバランスは起きず 「正直者が馬鹿を見る」

―ガス料金に設備費用の計上を禁止したことで、賃貸価格とガス料金のリバランスが起きることが期待されたが、この点はどうか。

B あまり変わっていない。設備料金は一律で数百円などと決める場合が散見され、エネ庁の狙いとは違う方向に進んでいる。

A 一部の事業者が貸与という名のプレゼントを継続しているから、オーナーの意識も変わらない。新たにアパートを建てる予定の取引先のオーナーに、「他にただでやってくれるところがある。無償貸与がないと資金計画が数百万円ずれる」と言われてしまった。オーナーにとっては費用負担してくれる事業者が「話の分かるガス屋」で、国が求める望ましい営業行為を目指す事業者は「話の分からないガス屋」となってしまう。公取(公正取引員会)がアンフェアな競争にメスを入れず、正直者が馬鹿を見る状態となっている。

―オーナーは、入居者が不透明な料金を強いられることが後ろ暗くないのか?

B 数年で入居者は変わるから、そうした意識はあまりないのだろう。

C 対大家対策は、「フェア・トレード」と認められる社会的合理性のあるインセンティブ供与を目指すべきだ。LPガス事業者だけで実現できるわけではなく、オーナーや管理会社などの「フェア・トレードに向けたマインドセット」の醸成が必要だと思う。規制当局に頼ることなく、矜持を持つステークホルダーが自主的に進めることが現実的だろう。

A 透明性とは程遠い料金を堂々とホームページに載せる事業者はまだ多い。残念ながら、エネ庁の通報フォームは全く機能していない。私の周辺には通報するよう促しているが、取引適正化アドバイザリーグループの確認が止まっている。2月までは闊達に動き機運が高まっていたところに、戦争勃発で冷や水を浴びせられてしまった。

B 通報フォームは匿名が多い。通報する側も覚悟を決めて連絡先などをオープンにしなければ、その後の調査は進まない。

A やはりスーパーオーナーの発信力は強く、建設、不動産事業者もセットでペナルティを与えるなど、国土交通省が動く必要がある。不動産事業者に新しい料金表を持参しても入居希望者に渡さず、料金改定ごとに事業者が提出するということも浸透していない。国の方針が末端に伝わっておらず、エネ庁、国交省、消費者庁はもっと前のめりになるべきだ。

C 国交省はWGでも消極的態度だ。不動産やオーナーに関するデータを持っている国交省が本気にならなければ話は進まない。

―そこで役割を期待されていたのが、先ほど話に出たアドバイザリーグループ。取引適正化に向けた具体策の検討やモニタリングなどを行い、燃料流通政策室長に助言を行う目的で設置したのだが……。

期待のアドバイザリーグループ 熱心なメンバーも逆風に

C 1月末に初回会合を開いたものの、年度終わりの3月でいったんストップし、メンバーは変わらざるを得ないし、この仕組みのままで成果を挙げるのは難しいと思う。話が戻るが、やはり流通政策室が多忙でLPガス問題まで手が回っていない。地方との懇談会で「室長業務多忙のため代理で講演」などと業界紙に書かれていた。また、少し前までは業界のことを熟知した古参の人がいたが、今はそうではなく、理解も進んでいない。

A 初動にはすごく期待していた。これまで避けてきた定量的評価を行い、ターゲットを絞って立ち入りするような気配があり、法改正も視野に入れていた。しかしアドバイザリーやWGが機能不全とみた事業者に逆回転がかかり、悪い切り替えが息を吹き返している。

B 中東情勢に伴う補正予算が可決し、米国・イランの状況も一段落しそうだ。エネ庁もそろそろWGを再開し、停滞していた議論を進めアドバイザリーの成果として目安となる基準を公表しないといけない。

C 参加者にはまだ連絡が来ていないようで、8月に開けるかどうか。また、通報フォームの情報はオープンになるのか。概要を業界紙にリリースすれば広く伝わるが、そうしたまとめ方をするのだろうか。

A われわれも消費者も迷惑しており、公取だけでなく警察にも動いてもらいたいような案件まである。特にひどい事業者を見せしめにしなければ、残念ながら事態は改善しない。

―ところでアドバイザリー委員の境野春彦氏は熱心に取り組み、是正に本腰を入れる事業者から信頼を寄せられていた。しかし某報道番組での「ナフサ不足で日本は6月に詰む」発言が物議をかもしてしまった。

A 水面下で国交省に働きかけるなど、だれよりも行動力があった。境野氏には大いに期待していたが、この逆風でつぶされないかが心配だ。彼が言っている内容自体は真っ当だと思うが、言い方がいただけなかった。

B タイミングも悪い。せっかく境野氏が公明党に働きかけ良い方向に向かったのに、その後の中道改革連合の結党、そして衆院選での多くの議員の落選。また、ナフサの発言が注目されたが、主張は警鐘を鳴らしたに過ぎない。その後も発言はヒートアップし、アドバイザリーを降ろされないか心配だ。

A 自民党から不評を買ってしまっても、エネ庁には冷静に彼の手腕を評価してほしい。取引適正化を進める上で替えのきかない人だと思っている。

最高裁判決の影響大きく 補助金は再考を

―消費者がLPガス契約を中途解約した場合、設備費を消費者に支払わせる条項は無効とした昨年末の最高裁判決の影響はどうか。

C WGで戸建ての無償配管問題は今後の課題としたが、先に最高裁判決が出てしまった格好だ。LPガス事業者からすると、過去にもこうした契約書の名目と実態の「付合問題」はあり、数年前には最高裁が棄却したことも。しかし今回明確な判例が出たことで、今後賃貸にも波及する可能性がある。

B 消費者契約法にある「平均的な損害を超える違約金は無効」との規定を根拠に、設備の残存費用に関する条項自体を無効とした上、補足意見で三部料金であればその限りでないとした。逃げ道がふさがれたと言える。

C まさに商慣行を是正すべしということで、重い判決だ。コンメンタール(解説書)がまだ出ていないが、付合の解釈論などが求められ、その意味でもWGを早期に開催すべきだ。

A 消費者保護の視点が重要なことはよく分かるが、本件がコロナ禍で事業環境が悪化していた時の切り替えだったことへの考慮がない点には事業者として思うところもある。

―そして補正予算の成立により、LPガスの補助金も復活した。

B 消費者としては電気や都市ガス代に出るならLPもと思うのは必然で、それで政治も動いている。しかし本来は出口戦略がない補助金は止めるべきで、燃料油を含めて再考が必要だ。

A 足元の物価高騰対策が急務とはいえ、ここ数年間の補助金は本当に必要だったか検証すべきだ。例えばLPガスの輸入実態は、米国・カナダ・豪州97%強、中東2%だが、補助金の算定ではCP(サウジアラムコの価格指標)100%、あるいはCP70%・MB(米国の価格指標)30%の計算式が用いられる。これを実態に合わせて見直せば現在より安価になるのではないか。

C 中東比率が2%だとは言っても、実際の契約量はもっと多く、トレーディングもしている。そうした細かい点を、元売り担当者が販売店により丁寧に説明し、誤解を解く必要があるね。

A クリアな説明があれば納得できる。しかしネット上では無責任な事業者が自社に都合の良いようにMBやCPの話を持ち出し、エビデンス自体が違うということがなかなか消費者に伝わらず、歯がゆい思いをしている。他方、補助金で燃料油の価格を下げ平時のように給油されると、ゆくゆくはLPガスの配送が滞る可能性さえある。エッセンシャルワーカーへの優先給油も検討してもらいたい。
喧々諤々の議論を経て液石法省令改正にこぎつけたものの、残念ながら現状は形骸化しつつあると言わざるを得ない。せっかく投じたリソースを無駄にしないためにも、エネ庁にはここから巻き返しを図ってもらいたい。

【イニシャルニュース】高市政権の圧力に苦慮? NHKの現場は困惑

NHKが高市政権から受ける「圧力」に苦慮しているという。高市早苗首相が就任以来、NHKの報道について官邸からクレームや指示が幹部に降りてきているという。関係者H氏は「箸の上げ下げまでいちいち指摘されるため、現場が萎縮している」と明かす。

例えばNHKの看板ニュース番組「ニュース7」で高市政権に関するニュースを流すと、すぐさま「この言い回しはおかしい」「カメラの撮り方、映像の加工の仕方が恣意的だ」などと指摘するというのだ。官邸から直接現場に注文が入るわけではないが、局の上層部がそれを現場に指示してくるというから大変だ。H氏は「現場は指示待ちになっている状態。これではまともに報道できません」と嘆く。

政権から圧力が……

NHKは18年ぶりに内部昇格の形でK氏を会長に迎えた。K氏は政治部出身で報道一筋の人間だ。先ごろ企業なら取締役にあたる理事の人事を発表したが、K氏色の強い人事になった。ところが前出の関係者H氏によると、「K会長を含め、高市首相とパイプがある幹部がいない」というから、政権との間合いがとれていない可能性が大きい。

高市首相はもともとNHK解体に前向きな姿勢を示しており、「K氏をはじめ上層部は、反発しようものなら本当に解体されてしまうかもしれないという恐怖感があるのでは」(H氏)。

現場が最も困るのはいきなり上層部から降ってくる無茶な企画ものだという。別の関係者N氏は「小泉進次郎ものを企画にしろと指示されたがまともなネタがなくて……」と明かす。

N氏はさらに続ける。「現場は高市政権が言うナフサ不足はないということには疑念を持っています。しかしそれをあからさまに批判的に報道することはできません。視聴者から全く無味乾燥な報道ばかりとお𠮟りを受けていますが、ゴーサインが出ないわけです」と困惑しきりだ。

記者会見での質問制限など何かとメディアを遠ざける高市政権だが、その裏で実は権力を振りかざしてメディアつぶしにかかっているとしたら、看過できない問題だ。

宮下知事の計算通り? 新潟では柏崎市長が激怒

全てはこの男の狙い通りに進んでいるのか……。3月に使用済み燃料のむつ中間貯蔵施設への新規搬入をストップすると表明した青森県の宮下宗一郎知事。6月18日に経済産業省で開かれた会合では、赤沢亮正経産相が再処理工場の竣工に向けて国が進捗管理を行い、状況を宮下氏に伝える意向を示した。

むつ市議会は3月、東京電力と日本原子力発電以外の使用済み燃料受け入れを求める請願を採択した。宮下氏は前むつ市長で、県としても使用済み燃料の保管で得られる核燃料税は貴重な財源だ。県政関係者のⅠ氏は「知事は新規搬入をストップして、国を動かしたかったのだろう。今回の赤沢氏の発言で国が前面に立つ姿勢が見えた。この展開を望んでいたのではないか」と推測する。その上で「竣工を待たずとも、見通しが示されれば新規搬入を容認するだろう」と見る。

一方、県にかみついたのが、新潟県柏崎市の桜井雅浩市長だ。東京電力は柏崎刈羽再稼働を巡り〝新潟スペシャル〟として、10年で1000億円程度を県に拠出する。桜井氏は県がまとめた配分案や進め方に不満たらたら。花角英世知事に宛てた文書では「日程は乱暴であり、信義にもとる」「敬意が感じられない」と辛らつだ。

県の案では、原発から30㎞圏内ながら電源三法交付金の対象外となっている4市への電気料金補助に300億円を分配する。「ほかの立地道県への影響を考えて県独自にやるべきではない」という桜井氏の主張には一理あるが、市政関係者のS氏は「市長の気持ちは分かるが、国やほかの立地地域が新潟県内の争いを見てどう思うか。表立って対立姿勢を見せる必要があるのか疑問だ」と指摘する。再稼働や知事選が終わってもごたごたは続く。

【コラム】米国の原子力発電への好感度が過去最高に

矢島正之/電力中央研究所名誉シニアアドバイザー

米国では、原子力発電に対する好意的な世論が過去最高レベルに達している。本コラムでは、Bisconti Research(2026年5月)の調査結果に基づき、その実態と課題を整理したい。

Bisconti Researchによれば、米国では原子力発電に関する賛否は、40年前にはほぼ半々だったが、その後、賛成が反対を上回り、その差は拡大してきた。この傾向は2021年以降顕著となっており、今年の5月4日から10日にかけて実施された全米調査では、原子力発電の利用への賛成は77%、反対は23%と、賛成が反対を圧倒した(「強く」と「やや」を含む)。この傾向は、年齢層や地域間で大きな差は見られない。また、エネルギーが深刻な問題と見なされるほど、原子力発電への支持が高まることも明らかになった。エネルギーを大変深刻な問題と考えている人は、原子力発電への賛成は79%、反対は20%であるが、全く深刻ではないと考える人は、賛成は55%、反対は45%となっている。

さらに、将来の電力需要を満たすために、原子力発電はどの程度重要と考えているかについては、重要との回答が87%に上った、重要でないとの回答は13%に過ぎなかった。また、原子力発電に対して好意的な理由としては挙げられたのは、温室効果ガスの排出が無いこと、低コスト、信頼性などが多かった。非好意的な理由としては、安全性への懸念が最も多かった。

また、同調査では、原子力発電の運転ライセンス更新に関する支持は、2021年以降過去最高レベルに達していることもわかった。連邦政府の安全基準を満たした原子力発電の運転ライセンス更新に対する支持は、2021年から80%台後半を記録し、2026年では87%となっている。また、原子力発電所を「確実に」(“definitely”)新設することについては、1999年には賛成と反対が同率であったが、その後賛成が増大し、2021年には69%を記録した。賛成は、2022-2024年は70%台前半を維持したが、2025年には一時的に64%と下落、2026年には71%に回復している。さらに、小型モジュール炉(SMR)に関しては、近隣の原子力発電所に新規建設されることについて容認できると回答した人は70%に達している。

参考までに、2025年の調査では、原子力発電、水力発電、太陽光発電、風力発電のうち、どれが信頼できるクリーンエネルギーであるか質問したところ、原子力発電を最も信頼できると回答した人は29%にとどまった。これに対して太陽光発電は41%であり、原子力発電を上回っていた。そこで、各電源の設備利用率の情報(原子力発電92%、水力発電35%、風力発電34%、太陽光発電23%、いずれも2024年時点)を事前に示して、同じ質問をしたところ、原子力発電を最も信頼できるクリーンエネルギーと考える人は29%から44%へと上昇し、電源の中で最も高い評価を得た。

このように米国では高い支持を受けている原子力発電ではあるが、課題もある。今回の調査では、原子力発電の利用に関して77%対23%と賛成が反対を上回っていると述べたが、この賛否には「強く」と「やや」が含まれている。「強く賛成」する人は30%、「強く反対」する人は5%で、前者は後者の6倍に上る。一方、「やや賛成」と「やや反対」が全体の65%を占めている。また、将来の電力需要を満たすために原子力発電は重要と考えている人は87%、そうでないと考える人は13%であると述べたが、この評価にも「非常に重要」、「全く重要でない」だけでなく、「ある程度重要」、「あまり重要でない」が含まれている。「非常に重要」と考える人は40%、「全く重要でない」と考える人は3%と、前者は後者の10倍以上に上る。一方、「ある程度重要」と「あまり重要でない」と考える人は57%を占めている。これらは、どちらかと言えば中間派と位置づけられるわけで、ある出来事を契機に意見が変化しうる層である。

原子力発電推進における課題は、このような中間派をいかにして積極的な賛成派に転じさせることができるかである。これについては、Bisconti Researchの調査では、原子力発電の利用に対する支持は、同電源に関する知識が深いほど高まることが示されている。例えば、原子力発電に関して大変知識を持っていると感じているグループでは、「強く賛成」75%、「やや賛成」16%、「やや反対」および「強く反対」はそれぞれ4%であった。これに対して、全く知識がないと感じているグループでは、「強く賛成」11%、「やや賛成」44%、「やや反対」30%、「強く反対」15%であった。原子力発電所を「確実に」新設することについては、支持は、2022-2024年は70%台前半を維持したが、2025年には一時的に64%へと下落、2026年には71%に回復したことを述べた。この変動は、SMRを含む原子力発電新設の議論が米国では年々盛んになるなかで、人々の知識が一時的に追い付かなかったためと考えられる。

また、今回の調査では、情報源として最も信頼されているのは、原子力科学者・技術者であった。具体的には、近隣の原子力発電所の安全専門家、原子力規制委員会(Nuclear Regulatory Commission)、居住州にある大学の原子力工学の教授、原子力発電所の従業員、そして原子力エネルギー協会(Nuclear Energy Institute)が信頼できる情報源であった。Bisconti Researchの調査は、原子力発電を含むエネルギー問題に関する教育や国民の知識基盤拡大の重要性を再確認させるものとなった。

【プロフィール】国際基督教大修士卒。電力中央研究所を経て、学習院大学経済学部特別客員教授、慶應義塾大学大学院特別招聘教授、東北電力経営アドバイザーなどを歴任。専門は公益事業論、電気事業経営論。著書に、「電力改革」「エネルギーセキュリティ」「電力政策再考」など。

【事業者探訪/中之条パワー】自治体新電力の先鞭付ける 地産地消を深化へ

日本初の自治体新電力が、さまざまな課題を乗り越え設立11年目を迎えた。

歩みを止めることなく、地産地消や持続可能な経営の在り方を模索している。

群馬県北西部に位置し、新潟・長野との県境にある中之条町は、「花と湯の町」として観光客に親しまれている。豊かな自然あり、歴史的な街並みや文化遺産あり、複数の温泉地あり、バラ園が見事なガーテンありと、さまざまな顔を持つ。そしてエネルギー界隈では日本初の自治体新電力が有名だ。

同町は東日本大震災、そして再生可能エネルギー固定価格買い取りを定めたFIT法施行を機に、再エネ推進条例を制定し、町営で太陽光発電を始めた。さらに電力の地産地消を目指し、2013年に民間のV―Powerと共同で一般財団法人の中之条電力を設立。その後電力小売り全面自由化の議論が進み、また再エネ特措法改正などにより財団で電気事業を営むのが難しくなったため、15年に100%子会社の中之条パワーを設立した。

同社代表取締役・財団法人理事の山本政雄氏は、一連の取り組みを機に設置された町エネルギー対策室の初代室長を務めた。

「自治体がエネルギー関連の部署をつくったのは初めて。当時相談に行った環境省でも『エネルギー政策は国が担うもの』といった反応だった」と、この10数年の変化を振り返る。

設立から一貫して経営を担う山本氏

さまざまな試練乗り越え 制度変更にも奮闘

当初は電力のノウハウはなくV―Powerが実務を担っていたが、会社設立以降、需給管理以外は中之条パワーが行う。

電源構成は約6000kWの町営太陽光がメインで、FIT電気を小売り買い取りで調達。これに加えて26年度は町内と隣町の小水力2件300kW、県営水力800kWの計7100kWを確保した。さらに県内外の卒・非FITも若干調達。電気を町に寄付してもらい、御礼として地域通貨の感謝券を贈ったり、電気代から差し引いたりする。その上で不足分は市場調達する。

25年度の販売電力量は高圧1251万kW時、低圧電灯242万kW時、低圧動力204万kW時の計1700万kW時程度。件数は980件ほどだ。公共施設が販売量の7割を占め、この他JAや民間の事業所、家庭などに供給する。特に「太陽の恵み」というユニークなメニューが好評だ。太陽光メインのため昼間に使う需要家を増やそうと、昼間だけ営業する事業所などは従量単価自体を安くする。

当初から掲げる目標1000件にはかなり近づいたが、常に順風満帆だったわけではない。全面自由化2~3年後には、大手電力が取り戻し営業で安値攻勢を仕掛け、JA関連の高圧数件が奪われた。しかし転んでもただでは起きず、JA本店に出向き低圧100カ所以上と契約。さらに今春大手電力が値上げしたことで、当時取られた高圧の契約も取り戻した。

4~5年前の卸電力市場高騰時は最大の危機を経験した。それ以降繰り越し損失が続いたものの、25年度で解消し黒字化にこぎつけた。「市場高騰以降、件数をなかなか伸ばせなかったが、危機下では逆に最小限の被害で収まった点はプラス」と捉えている。

また、「さまざまな制度に翻弄されながら、そのたびに学び力をつけてきた10年だった」とも。FIT導入で大資本の企業が再エネ事業に参入し、地域共生を軽視してもうけるケースが多く見受けられ、そのための制度変更の余波を地道に取り組む事業者も受けてきた。小売りでも、今後始まる供給力確保義務など、引き続き新制度への順応に努めていく。

FITが切れた後、太陽光は相対契約へ

調達コスト低減目指す 広域連携も視野

当面の課題は、再エネ調達コストの低減だ。町営太陽光には買い取り価格が1kW時40円のものが含まれる上、市場連動により足元では徐々に調達価格が上昇。イラン戦争に伴い先行きも不透明だ。後7~8年で町営太陽光のFITが終われば、相対契約に切り替え安価・安定調達を目指せる。

また、同じ敷地面積でも発電量を増やす形でのリプレースなども、将来的な選択肢の一つとして考えられる。さらに大目標の地産地消について、「今後の地域新電力の在り方として、広域的な連携の可能性も検討課題の一つと考えている。自治体間の連携は一朝一夕では進まないが、地域間連携も視野に入れながら持続可能な事業運営の在り方を検討したい」と強調。さらに「地域におけるバイオマス利用など新たなエネルギー分野との連携可能性にも関心を持っている。またガスなど他のエネルギーを取り扱うのは容易ではないが、エネルギー全般を議論する場は必要だ」との思いもある。

こうしたビジョンを実現させるために、地域へのメリットを具体化していくことが今後のミッションだ。「単に社を成長させお金を還元するだけでなく、その先でどう地域活性化に結びつけるかが重要。その点で多くの自治体新電力が苦労している。人口減や経済発展といった地方の課題に対して当社は何ができるのか、一つひとつ積み上げていきたい」―。老舗の次なる展開が引き続き注目される。

【地域の魅力発信】四万温泉

草津、伊香保と並ぶ上毛三名湯(写真は同温泉発祥の地とされる「御夢想の湯」)。「四万の病を癒す湯」として鎌倉時代から評判だ。国民保養温泉地第一号の指定を受けた。泉質はナトリウム・カルシウム―塩化物・硫酸塩泉。全国でも知られる「美人の湯」だ。効能はリューマチ・神経痛・皮膚病の他、胃腸病にも効くという。湯宿の他、町営の湯や共同浴場、飲泉所、足湯もあり、湯巡りが楽しめる。

四万温泉
出典:四万温泉協会HP

【業界紙の目】車の電動化方針転換 日本勢は次の勝者となるか

自動車メーカーのEV戦略の方針転換は「電動化の後退」といった表面的な現象ではない。

中国勢が陥るジレンマを教訓とした日本勢の経営戦略の練り直しと見ることができる。

山本晃一/日刊自動車新聞社 編集委員

世界の自動車メーカーがEV戦略の見直しを進めている。欧州メーカーは新工場建設や新型EV投入計画の延期を相次いで発表し、日本メーカーも投資や開発スケジュールの再検討に入った。

こうした動きを受け、「EVシフト失速」や「電動化の後退」と受け止める向きもある。しかし、その見方は表面的かもしれない。メーカーが直面するのはEV需要の有無というより、いかに持続的な収益事業として成立させるかという問題である。

ホンダが赤字転落した主因は、北米市場をターゲットにしていた次世代EV「ゼロシリーズ」の開発中止などに伴う、巨額の減損処理。ソニーグループとの共同出資会社「ソニー・ホンダモビリティ(SHM)」の計画にも影響が及び、専用投資の重さがのしかかった。

またトヨタは近く予定していた次世代EVの投入計画見直しを発表した。これを「EV戦略の遅れ」と評する声もある。しかし、トヨタは、ギガキャストやソフトウエア・ディファインド・ビークル(SDV)、次世代電子アーキテクチャーなど、自動車の設計や生産の在り方そのものを変える構想の一環として、打ち出していた。トヨタは市場の熱狂に合わせて投入を急ぐのではなく、長期的に利益を生み出せる商品として成立するかを見極めようとしているようにも見える。

開発計画見直しの本質 市場で差別化が消滅

ホンダの動きも併せて考えると、課題は共通しており、「EVでどう稼ぐか」。論点はその段階へ移っている。

メーカーが慎重姿勢を強める背景には、EV市場特有の構造がある。それはEVの急速な汎用品化(コモディティ化)だ。

従来の自動車では、エンジンや変速機、燃費性能などが重要な差別化要因だった。長年の技術蓄積が競争優位につながり、後発メーカーが追い付くには時間を要した。

しかしEVでは事情が異なる。モーターやインバーター、電池セルなど主要部品の共通化が進み、中国のCATLなどから調達すれば、一定水準以上の性能を比較的短期間で実現できる。

差別化の中心は、急速充電性能や大型ディスプレー、AI機能、運転支援システムなどへ移った。しかし、こうした機能はスマートフォンと同様に模倣が容易ともいえる。あるメーカーが新機能を搭載しても、数カ月後には競合車が同等の機能を備えて市場に投入される。中国市場では、そのサイクルがさらに速い。「結果として、EVの商品寿命は急速に短くなっている」(あるメガサプライヤー日本法人トップ)。

かつて自動車は5年から10年かけて販売し、開発費や設備投資を回収するビジネスだった。しかし現在は、発売から1年程度で競争力が低下するケースも珍しくない。「投資回収前に商品価値が失われてしまう可能性がある」(同)。これは自動車産業の収益モデルそのものにかかわる構造変化と言える。

この変化を加速させるのが、中国メーカーによる超短期開発競争だ。中国の有力EVメーカーでは、新型車を1年半から2年程度で開発する例も珍しくない。共通プラットフォームやデジタル開発技術を活用し、ソフトウエア更新(OTA)を前提とすることで、圧倒的なスピードを実現している。自動車を「完成品」ではなく「進化し続ける電子機器」として捉える発想だ。

この手法は確かに強力で、中国メーカーは短期間で商品を市場投入し、世界最大のEV市場を築いた。ただ、その裏で新たな問題が生まれてもいる。残価の課題だ。新型車開発が容易になるほど、新型車の価値は下がる。各社とも同じスピードで新車を投入すると、技術的優位性が長続きしないからだ。

本来であれば、開発期間短縮は利益率向上につながるはず。だが各社が次々と新型車を投入すると、過剰供給となり、価格競争が激化しかねない。「スマホやパソコンと同じで、少し待てばもっと高性能で安い品が出るかもしれないと考えると、ロイヤリティー(ブランドへの愛着)もあまり関係なくなる」(サプライヤー幹部)。

販売維持へ値引きを拡大すると利益率はさらに低下する。市場は拡大しているのに利益は増えない。そうした「利益なき成長・繁忙」が危惧される。

ホンダの方針転換は「EV後退」と報じられがちだが……

成熟局面に向かう市場 持続可能な収益構造確保へ

トヨタやホンダが開発計画を見直しているのは、中国勢に追い付けないからというより、むしろ中国式の競争ルールそのものが持続可能なのかを見極めている面もありそうだ。

現在のEV市場は、かつての液晶テレビ市場を思わせる。2000年代、液晶テレビ市場は急成長。各社は大型投資を競い、高画質化や大型化を進めた。当時は市場シェアを獲得した企業が勝者になると考えられた。しかし技術が成熟すると状況は一変。画質の差は縮小し、消費者は価格を重視するようになる。市場は値下げ競争へ突入し、多くのメーカーが利益を失った。

現在の中国EV市場も同様に、性能向上は続き新技術が次々登場するが、差別化は難しくなり価格競争が収益を圧迫。シェアを拡大しても利益につながるとは限らない。そこで重要なのは、いち早い新型車の投入ではなく、持続的に利益を生み出せる事業構造を築くことにある。

その点でトヨタのマルチパスウェイ戦略は合理的だ。HEVやPHEVで安定した収益を確保し、次世代EVやSDVへの投資を継続する。市場が成熟するまで収益基盤を維持し、本当に差別化できる技術が整った段階で勝負する。そうみるのが自然のようだ。

EV競争は販売台数競争ではない。問われているのは、持続可能な利益を生み出せるかどうか。そこで進む戦略の見直しは、過熱した市場が成熟局面へ向かう中で、次の時代の勝者を選別するプロセスともいえそうだ。

〈日刊自動車新聞〉〇1929年創刊〇発行部数:日刊10万2600部〇読者構成:自動車メーカー、部品メーカー、電機メーカー、自動車ディーラーなど

【フォーラムアイ】ダムの治水と利水を両立 流入量予測システムの導入進む

【構造計画研究所】

気象災害が激甚化する中、水力発電事業者の間でダム流入量を精緻に予測するニーズが高まっている。この要請に応えるのが、構造計画研究所のダム流入量予測システム「RiverCast(リバーキャスト)」だ。同システムは河川の水位や流入量を予測可能で、全国の自治体やゼネコン、大手鉄道の予測システムとして50カ所以上で導入実績を有する。ダム用途では流入量と貯水量をリアルタイムに予測。具体的には、未経験規模の出水の高精度な予測、天気予報などの誤差を踏まえた流入量・貯水位を超える確率などのデータを計算する。また、予測を踏まえたダム放流量の提案まで個別に対応する。

高精度な予測を計算、カスタマイズも可能

水力発電用途に展開 需給計画への活用検討

同システムは水力発電のダム流入量予測にも展開が進んでいる。「すでに大手電力を含む発電事業者で導入実績がある。今後、さらに普及させていきたい」。気象防災ビジネス室の奥野峻也室長はこう意気込む。

開発を担当した奥野氏(右)と山田氏

同システムの特長は、東京大学と共同開発した「力学系理論」に基づく独自の予測手法にある。一般的なAIは過去データの範囲内では高精度を発揮するが、未経験規模の洪水には対応が難しい。物理モデルは降雨の浸透から流出、河道計算まで複数の工程を要し、誤差が積み上がりやすい。同手法はAIでありながら物理的整合性を組み込み、複数の予測モデルを内部で統合するアンサンブル手法を採用し、高精度を実現している。

同技術をダム流入量予測に応用すると、適時適切な事前・緊急放流、高水運用、無効放流の低減による発電電力量の向上、出水時の適切な人員配置―といった業務向上に寄与する。

今後は、基本の15時間先に加え、72時間~最大2週間先までの長期予測、さらにAI天気予報の導入にも個別に対応していく方針で、電力会社の需給計画への活用も検討していく構えだ。

【LPガス大変革時代に挑む】岩谷産業が果たすエッセンシャルサービスの役割 27年度に直売130万件目指す

間島 寛 社長/岩谷産業

まじま・ひろし 1981年岩谷産業入社。2009年経営企画部長。専務取締役、副社長を経て、20年4月代表取締役社長執行役員に就任。26年4 月から代表取締役社長執行役員兼CEO。

輸入から小売りまで一気通貫で担う、国内最大級の事業者。

コロナ禍に就任した間島社長に今後の展望などを聞いた。

―コロナ禍に見舞われた2020年に社長に就任されました。その後、ウクライナ戦争や今年の春に世界中を混乱に陥れた中東危機などさまざま事業環境の変化がありましたが、LPガス事業者としてどのように受け止めていますか。

間島 今回の中東危機を受け、改めてLPガスという分散型エネルギーの重要性が再認識されたのではないかと思います。中東依存度が高かったひと昔前に比べ、現在日本が調達するLPガスの90%以上がアメリカからです。中東依存度が高い原油に見られるような「モノ」が届かないといった影響をさほど受けていません。エネルギーの安全保障の観点からも、改めてLPガスの意義を確認できました。

また、各地でさまざまな自然災害が発生している中で、分散型エネルギーとしての重要性も見直されていると感じています。例えば24年に北陸を襲った能登半島地震では、さまざまなインフラと同様にLPガス供給設備も被災しましたが、分散型という特性を生かして早期の復旧を実現し、地元に住まう方々の真冬のエネルギー利用を支えることができました。


広がる石油への不安 燃料転換へのニーズ高まる

―供給安定性の面で非常に優れているということが、今回のイラン危機などを通じて浮かび上がってきているわけですね。

間島 そうですね。特に産業用分野では油の調達に不安を持つお客さまが増えてきていると感じています。ボイラーなどの熱源を重油からLPガスやLNGへ燃料転換したいというリクエストが各支社の営業現場に来ています。

当社には産業エネルギー部というセクションがありまして、日頃からカーボンニュートラル(CN)や低炭素化に資するソリューションの観点で「油からLPガス、あるいはLNGへと転換しましょう。炭素量が少ない方が地球環境に優しいですよ」と提案活動を続けています。

しかし今は、従来とは異なる観点でお客さま側から「供給不安があるから燃料転換を考えたい」との声が寄せられているのが実態です。

―23年から27年を対象年度とする中期経営計画「PLAN27」が進行中です。ちょうど後半戦に突入したところですが進ちょくはいかがですか。

間島 一番分かりやすい数値目標として掲げているのは家庭用LPガスの直売件数です。中期経営計画(中計)がスタートする直前の23年3月末時点ではおよそ110万世帯でしたが、中計の最終年度の27年度に130万世帯にするという目標を掲げています。

―現在の達成度は。

間島 3月末時点で121万世帯となりました。人口減少の影響で件数が減ったり、企業間競争で苦戦したりしていた時期もありましたが、それほど大きなずれはなく進ちょくしていると思います。

―M&A(企業の合併・買収)によって事業を継承するケースも増えているのでしょうか。

間島 25年度だけ見ても、直売件数の増加に貢献したのはM&Aでした。その他、新築戸建住宅における新規開拓、そして通常の営業努力といったことも増加要因となっています。