【識者の視点】松尾 豪/エネルギー経済社会研究所代表
価格高騰・需給ひっ迫という未曽有のエネルギー危機が世界的に発生している。
その荒波はわが国の電力市場にも押し寄せる。危機の構図と対策を専門家が解説する。
世界各地でエネルギー価格が高騰し、電気・ガス料金の上昇や市場価格高騰に直面している。日本でも燃料・電力市場価格高騰、新電力経営破綻、電気料金の急激な上昇、老朽火力の廃止に伴う供給力不足といった諸問題が相次いで発生している。
国内外の諸要因により、日本を取り巻くエネルギー情勢は大幅に変化し、電力自由化への逆風が高まっている。
諸外国で先行した電力自由化・電力市場は1990年代に設計・導入が進んだが、「東西冷戦に勝利した西側諸国による国際秩序を大前提に設計されたもの」であり、安定的な資源開発・燃料供給が行われる大前提において経済効率性の向上や最適化を目指してきたものであった。
今回、力を背景とした一方的な現状変更の試み、すなわちロシア軍によるウクライナ軍事侵攻によってこの大前提が崩れ、急激にエネルギー安全保障の課題が政策課題に浮上している。われわれは、電力システム改革の前提が変化しており、従前とは一線を画した議論が必要になっていることを認識する必要がある。「短期市場」を前提にした経済効率性の向上(自由化)から、「長期契約」を前提にした安定供給・低廉な電気料金の維持が求められるようになっているのだ。
天然ガスリスクが表面化 長期契約の重要性高まる
さて、今次危機ではエネルギーシステムの根幹が揺らぐ事態が多発した。特に大きく注目されたのは天然ガスであり、契約形態(長期契約・スポット活用)や輸送形態(パイプライン・LNG)による長短所が再認識され、リスクが表面化した。
欧州は天然ガスパイプラインへの依存度が高い。パイプラインの特徴は当日受け渡しが可能であり、運用柔軟性を有することである。ロシアのガスプロムは2020年まで当日受け渡しのスポット入札を行っていたほか、欧州の事業者は契約で定められたレンジの範疇で取引量を頻繁に変えており、実際にロシアと欧州をつなぐ「Yamal Europe Gas Pipeline」や「Soyuz Gas Pipeline」の流量は刻々と変化している。欧州の脱炭素を支えていたのは、上限値・下限値のレンジ設定がなされたロシア・ノルウェー産天然ガスの供給契約と地下ガス貯蔵設備であったといえる。
一方、日本は資源国と天然ガスパイプラインで接続されておらず、船舶輸送に頼る必要があり運用柔軟性に乏しい。 20/21年冬の需給ひっ迫ではLNGの運用柔軟性の課題が、昨今のエネルギー危機では燃料契約ショートの課題が、それぞれ再認識された。
今後、日本では洋上風力発電の導入拡大を控えるなど、変動性再生可能エネルギー(VRE)大量導入時代を迎えるが、VRE発電出力が継続して低下した場合に備えた燃料調達・電源確保が必要となる。
昨年の欧州・中国では風力出力低下がきっかけで需給ひっ迫に直面し、LNGをスポット調達したもののLNG到着までにタイムラグがあり、スポット玉が需要地に到着した時には需給ひっ迫は解消している事態が発生している。20/21年冬の日本でも同様の事象が発生した。これらケーススタディを踏まえると、今後洋上風力発電の大量導入を控える日本では、需給ひっ迫時に備えて燃料長期契約の重要性が高まると考えられる。
欧州連合加盟国は27年までにロシア産資源の脱却を目指しており、今後世界的な資源開発・獲得競争が行われる可能性がある。資源開発の観点でも長期契約は極めて重要である。
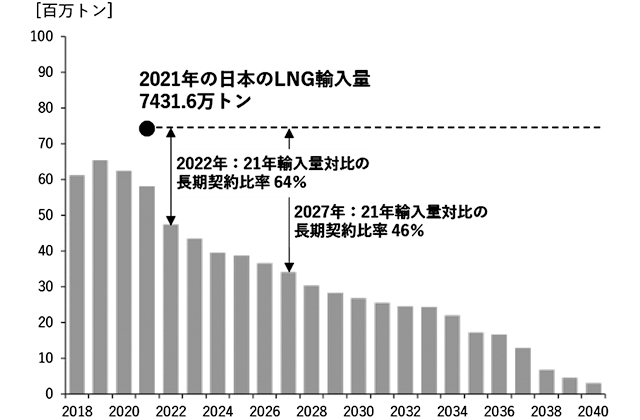
他方で、日本のLNG長期契約は、脱炭素化の潮流など、需要の見通しが難しいことから減少傾向である。21年に閣議決定された第六次エネルギー基本計画においても、電源構成に占めるLNG比率は30年目標では20%に減少(19年実績は37%)する見込みとなっている。
燃料調達が曲がり角に 適切なリスクヘッジを
また、足元では原子力発電設備の新規制基準安全対策費を含めた、電源固定費の回収が課題となっている。結果として稼働率の低い火力発電所の閉鎖が相次いでおり、夏季・冬季の供給力不足の課題が深刻化、電力取引市場のさらなる価格高騰や、小売り電気事業者による顧客新規受付停止につながっている。
燃料長期契約の維持や電源固定費回収にあたっては、電力システムの諸費用を回収する役割を負う小売り電気事業者の重要性が高まる。これまで、大手電力会社は自社需要を前提に燃料調達を行い、余剰分を相対販売もしくはスポット市場への売り入札を行ってきたが、全面自由化に伴う小売り競争の激化と電力・ガス取引監視等委員会から求められる卸取引の内外無差別によって、この運用は曲がり角に来ている。今後は新電力を含めた燃料調達スキームの構築が必要になるものと考えられる。
小売り電気事業者は、電源固定費の負担や燃料価格の変動リスク・引取量のオフテイクを前提とした電力・ガス長期相対契約を発電事業者と締結し、電力のトレーディング機能を強化し、適切なリスクヘッジを行う必要がある。長期相対契約とトレーディング・適切なリスクヘッジを行うことで、小売り電気事業者は自社需要に対する安定供給・低廉な電気料金の維持が実現でき、結果として需要家の信頼につながる。
他方で、発電事業者も変革が必要になる。再エネ導入拡大に伴い、燃料運用最適化のニーズが今後更に高まると考えられる。大手電力会社間では、将来的な燃料トレーディング機能統合の検討が必要になるものと考えられる。
今次エネルギー危機はエネルギー事業者に多大なインパクトをもたらしたが、一方でエネルギービジネスの本質を問うものであり、エネルギー市場参加者はビジネスモデルの変革が求められている。