脱炭素時代のセメント生産 新たな価値創造を目指して

【リレーコラム】深見慎二/太平洋セメント環境事業部長

セメントは1t製造するために420kgの廃棄物・副産物を原燃料としてリサイクルしている。総量は年間2600万t、品目としては石炭灰、高炉スラグ、下水汚泥、都市ごみ焼却灰、廃プラスチックなどであり多岐にわたる。セメントは石灰石、粘土、珪石、鉄原料などを調合して、石炭を熱エネルギー源として製造するが、それぞれの天然原料に代替できるものは「廃棄物」ではなく「資源」として再利用できる。既存の製造設備を利用するので新たな廃棄物処理施設が必要なく経済的であり、可燃物の焼却残渣もセメント成分として利用できるため2次廃棄物を発生させることなく完全なリサイクルを実現する。セメントの品質は天然原料を使用したものと変わらない。ゼロエミッションを実現するリサイクル方法として評価され、CE(サーキュラーエコノミー)の実現に向けた取り組みに一定の役割を担っている。

一方、CO2排出の点で、セメントは石灰石が主原料であり、製造で排出される年間4100万tのCO2のうち、60%が石灰石の脱炭酸反応から生じる。CEでは合格点でもカーボンニュートラル(CN)ではその域に至らない。排出されるCO2のうち、熱エネルギー由来は回収して燃料化すれば循環して使用が可能だが、石灰石由来は燃料化しても生産拠点では消費できない。

地域のエネ拠点にセメント生産拠点

解決のヒントとしては、セメントは元来地産地消の商品であり全国に生産拠点が点在することにある。生産拠点をエネルギーも供給する地域ハブの一部に転換できないだろうか。再生可能電力で水素を作り、CO2を燃料とし地域に供給することで、需要と供給を同時に創出し、新たな炭素循環を産み出すことができる。災害時には瓦礫などの処理も行うとともにセメントとエネルギー供給することで、地域のレジリエンスにも貢献が可能となる。

もう一つのヒントはセメント・コンクリート中のカルシウムにCO2を固定化させることだ。コンクリートは共用並びに解体時には一定量のCO2を吸収することが知られている。また一部のセメント鉱物は炭酸化することで強度を発現することが判っており、生コンや製品の製造時にもCO2を固定化できる。

理想は描けるが、実装には解決すべき課題は山積みであり、到底セメント業界単独ではゴールに到達することはできない。産官学の方々との継続的な交流、連携が必要となる。新たなCSV(共通価値の創造)=CE×CNという共通の頂きを目指して、決して平坦ではない道のりを一歩ずつ進んでいきたい。

ふかみ・しんじ 1986年京都大学工学研究科分子工学科卒、太平洋セメント入社。新規分野研究開発・営業、環境分野営業を経て2015年海外事業本部企画部長、18年から現職。

※次回はパンパシフィックカッパーの副社長・新井智さんです。

【吉川ゆうみ 経済産業大臣政務官 参議院議員】「CNで日本企業が勝つ仕組みを」

よしかわ・ゆうみ 2000年東京農工大学大学院修了。日本環境認証機構、三井住友銀行などを経て13年参院当選(三重県選挙区)。参院文教科学委員長、党女性局長を経て、21年10月から経済産業大臣政務官兼内閣府大臣政務官。当選2回。

学生時代から一貫してサスティナブルな企業経営を広げることに心血を注いできた。

政府の主要議題となったカーボンニュートラルや日本の環境・エネルギー技術の普及に尽力する。

 1992年の国連環境開発会議(地球サミット)が転機となった。高校卒業を控えたころ、報道を通じて酸性雨の森林被害や、先進国と途上国の立場を超え「持続可能な開発」を目指す難しさに触れ、「地球環境は私が守らなければ!」と一念発起。決まっていた進学先ではなく、当時は珍しい環境問題を扱う学部を探して進路変更した。東京農業大学、東京農工大大学院修士課程で学び、「環境に配慮した企業経営の広がりが地球全体のサスティナビリティにつながる」との思いを強めた。大学院修了後はコンサルティングやドイツの第三者審査機関に在籍。大学院在籍中に審査員資格を取得した国際規格・環境マネジメントシステムISO14001や、有機JAS(日本農林規格)などの業務に携わる。

他方で「企業の環境部などの取り組みが経営に直結していない。社会全体のエコシステム化には、金融が方針転換して環境に配慮した企業を評価することが必要だ」と考えるように。今でこそESG(環境・社会・統治)投資などは当たり前だが、15年以上前の日本の意識は希薄だった。そうした危機感を抱く三井住友銀行から声が掛かり、金融界に足を踏み入れる。この分野で欧米の主流はネガティブチェックだったが、ポジティブチェックで努力した企業の金利優遇などをする金融商品を次々と開発。融資先が評価を年々上げていくように、改善のアドバイスまで行う世界初の商品も作った。同時に、環境省や国土交通省などの審議会委員を務めたり、予算事業の相談を受けたりする中で、国に現場の声が届きにくいと痛感。国連の責任投資原則(PRI)など世界では環境金融の仕組みづくりが進むものの、日本の歩みは遅い。「強制的ではなく、環境に配慮した企業がもうかる、頑張った企業が報われ、自主的に努力した結果、社会や環境が良くなるサスティナブルな流れをつくる必要がある。そのためには国政で予算化や法制化に携わらなければ」。政治の世界に飛び込む決意を固めた。

初選挙から掲げる「環境と成長」 日本企業の底力に期待

2013年の参院選で、民主王国の三重県選挙区で初当選。三重で初の女性参院議員となった。「環境などサスティナビリティの取り組みと経済成長の両立」の実現を目指し、時代を先取りした「環境と成長」が、初選挙からのキャッチフレーズだ。

15年は環境問題の転換点といえる年だった。9月の国連総会で、SDGs(持続可能な開発目標)を採択。これに先駆け、自民党内に立ち上がったESG研究会に携わる。研究会の提言も踏まえ、当時の安倍晋三首相が国連総会のスピーチでサスティナブルな金融にかじを切ると述べた。「議員として携わった仕込みが結実し、世界に日本の存在感をアピールできた」と達成感を味わった。

そして同年12月には、温暖化防止国際会議・COP21に際してパリで開催された地球環境国際議員連盟(GLOBE)で決議書をまとめ、COP21に提言。パリ協定が採択される。GLOBE日本支部長だった小池百合子氏とは銀行時代からの付き合いだ。京都議定書と異なり先進国、途上国全てが関わるというパリ協定の理念にはGLOBEの申し入れも反映されたと、手応えを感じた。

その後も、党の資本市場・ESG投資プロジェクトチームで座長を務めるなど、ESG投資拡大やサスティナビリティと経済成長の両立に力を入れてきたが、現岸田政権もカーボンニュートラル(CN)を主要議題に掲げる。経済産業大臣政務官としてその一翼を担う。水素・アンモニア技術や、鉄鋼、セメントといったエネルギー多消費産業の脱炭素化などを、2兆円のグリーンイノベーション基金やR&D(研究開発)投資などできちんと支援することが重要だと強調。再生可能エネルギー政策では、送電網や蓄電池などのインフラ整備に加え、人材育成などにも一層リソースを割くべきだと説く。

万博担当大臣政務官も務める。25年の大阪・関西万博は「Society 5・0」の実証の場として、「日本のエネルギー・環境技術などを世界に体感し知ってもらい、投資などを検討してもらう機会にしたい」。

資源輸入国かつ再エネ適地が限られる日本の事情や、京都議定書時代などの努力がなかなか世界に伝わらず、歯がゆさも感じてきた。ただ、「日本の技術はもちろん、生産性向上や省エネなどの工夫を徹底するといった企業の在り方は他国から注目されている。ハード面だけでなく、日本のソフト面などの対応も、グローバルスタンダードにすることができる」。民間での多様な経験を生かし、製造業を締め付けるのではなく、CNの芽を育て、世界でもうかるように導く仕掛けに汗をかく考えだ。座右の銘の「為せば成る」はCNにも通ずると、日本企業の底力に期待を寄せる。

【石炭】褐炭から液体水素 豪州輸送始動

【業界スクランブル/石炭】

 原子記号「H」の水素は、原子番号「1」の元素で、原子が二つ結び付いた水素が 水素分子である。水素分子は、無色無臭で、地球上で最も軽く、宇宙全体で一番多く存在している物質である。HII領域では太陽をはじめとした恒星が水素をエネルギー源として輝き、炭素などほかの元素が形成していく。水素は、燃焼させても空気中の酸素と結び付いて水となり、地球温暖化の原因となるCO2を一切出さない。また、貯蔵性、可搬性(運搬)、柔軟性(利用) といった優れた特性を有している。そのために、現在世界的な課題となっている脱炭素社会の形成に向け、最有力な候補として水素に関わる技術開発が進んでいる。

その中でもオーストラリアの石炭利用の技術は注目される。ビクトリア州の褐炭から液体水素を製造し日本へ大規模輸送を目指すものだ。このプロジェクトは川崎重工業が日豪の政府による金融支援を受けて進めているもの。ビクトリア州に賦存する世界有数の埋蔵量の褐炭を、Jパワーの技術を活用してガス化。それを液化して日本に輸送するもので、日本が2050年までに炭素排出を実質ゼロとする目標を達成する上でも重視されているプロジェクトである。日本は、年間の水素需要を50年までに2000万tに増やすことを計画している。一方でオーストラリアは主要な水素輸出国を目指すきっかけにしたいところだ。

褐炭はエネルギー含有量が比較的少ないため低品位な石炭とみられており、産出箇所近くの発電所の一部で長らく利用されているものの、発電所の中には既に閉鎖されたり、閉鎖が予定されているものもあり扱いづらいとされてきた。石炭中の炭素ではなく、水素に注目し、脱炭素社会の形成に役立てていくことになるプロジェクトの成功に期待したい。

石炭を必要とする国々や機関と協力・連携して、引き続き重要なエネルギー源として、革新的なクリーンコールテクノロジーのイノベーションでゼロエミッションに挑戦し、世界のSDGsに貢献する社会を形成していく必要があろう。(C)

福島1号機のイソコン作動せず 冷却水蒸発で圧力容器が破損

【福島廃炉への提言〈事故炉が語る〉Vol.12】石川迪夫/原子力デコミッショニング研究会 最高顧問

福島1号機のイソコン(IC)は頼れる装置と信頼されていた。

しかし、不作動に気付くのが遅れ炉心の冷却に失敗した。

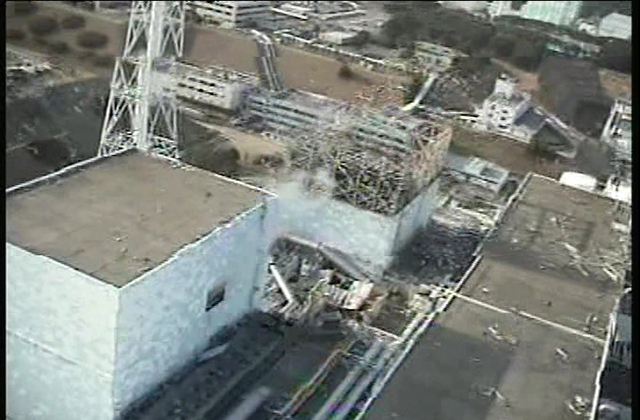
前回では輻射放熱の大きさを紹介しながら、空っぽになった1号機の溶融と爆発を述べた。今回はその破壊状況を主体に述べる。

正直にいって、高温状態が長時間続いた炉心挙動はよく分かっていない。米国PBF(Power Burst Facility)でのPCM実験(第8回参照)が数例あるが、冷却水が完全に蒸発して圧力容器が壊れたのは、福島1号機が最初だ。

なぜ1号機は空っぽになったのか。答えは簡単で、注水する設計ではなかったからだ。1号機の炉心冷却設備はイソコン(IC)と呼ばれる復水器で、2号機以降の隔離時冷却系(RCIC)と呼ばれる注水設備とは違う。バックアップの注水ポンプは存在したが、津波による停電で動かなかった。

イソコンは日本原子力研究所のJPDRや日本原電の敦賀1号機で使われた、一世代古いBWR(沸騰水型炉)の設備だ。水をためたタンクの中に原子炉の蒸気が流れるチューブを配して、自然循環で蒸気を復水させる熱交換器だ。僕はイソコンの運転を見たが、タンクの水が蒸気となって噴き出てよく冷えた。水は建屋の外から補給できるので、運転員からは頼れる装置と信頼されていた。

ただ、原子炉の運転中に間違って働くと発電に支障を来すので、チューブがつながるヘッダー(元管)に電動弁を置いて、非常時に蒸気を流すよう設計されていた。不運なことに、電動弁が閉じているときに津波がきて、停電が起きた。これが福島事故の発端だ。電動弁の問題は多くの議論を呼んだが、廃炉と関係ないので割愛する。

イソコンを気にしていたが 気付いたときは手遅れに

1号機の事故原因は、イソコンの不作動による冷却失敗だけだ。運転員はイソコンの作動状況を気にしてはいたが、運転制御室は真っ暗で、信号は全て消え、発電所本部との連絡もままならない状態であった。不作動に気付いた11日午後11時ごろには、原子炉の水はほぼ蒸発していて、手の打ちようがなかった。

1号機の圧力容器の底が抜けて、炉心の一部が格納容器に落下したことは前に述べた。BWRは、圧力容器の下部に細長い制御棒駆動機構が多数取り付けられているので、これも底抜けで落下した。従って格納容器の床上は、長い駆動機構が折り重なって横たわり、その上下や周辺に燃料デブリや溶融燃料、変形した炉心構造材料などが一緒になって、あるいは入り混じって、溶着したり落下したりしているのであろう。

これら落下物は、放射能で強く汚染し、さびているであろう。これらは全て炉心からの落下物であるから、圧力容器の真下に山積していることであろう。床上には水があったので、コンクリートの溶融はあまりないであろう。

水素爆発により5階フロアが破壊された

爆発による破壊は5階フロアだけで、ほかにはない。水素爆発としては極めて軽微だが、その理由は水素の発生時間が短く格納容器の気密が良好で、外部への漏出が少なかったことによる。格納容器圧力は、底が抜けた午前2時30分からベント減圧の始まる午後2時30分までの約半日間、7気圧のほぼ一定値に維持されていた。その記録が、唯一データが残った1号機の圧力計に表示されている。

格納容器の内部は、溶融燃料の放射能が付着して線量が高い。いまだに調査に入れないのは残念だが、事故の痕跡が残る宝庫だ。将来の事故解明ために、時間をかけて入念に調査して欲しい。

格納容器床上への燃料落下が2度あったことは、前回で述べた。先行落下した燃料は発熱の高い炉心中央部分だが、落下後に輻射放熱で冷えた。後発落下は出力の低い炉心外周部の燃料棒が多いが、注水の初期、蒸気と被覆管の反応による温度上昇で逐次炉心から落下し、格納容器床上で注水と反応して燃料溶融を起こした。

燃料溶融は、注水の始まった12日午後2時30分以降に始まり、爆発後もある程度持続していたと思われるが、詳細は分からない。

爆発についても前回で述べたが、後発の燃料棒が注水と反応して発生した水素が、格納容器上蓋を押し開けて5階フロアへ流出し、爆発したものだ。爆発の影響は格納容器内部には及んでいない。

廃炉工事への注意だが、制御棒駆動機構は地震対策のために、圧力容器の下部で格子状に鉄板で連結されていた。この連結により、底抜け位置の駆動機構はつながれて落下しない。圧力容機の底が一挙に抜けるとは考えにくいから、固着していている駆動機構にぶら下がる状態が続き、最終的に全体が落下したと思われる。この落下状況次第で、炉心落下物の散乱状況が変わるから、床上の状況は写真を注意深く検討する以外にない。その片付には格子の切断など神経を使う工事が予想される。

【石油】激変緩和策を発動 時代錯誤の補助金

【業界スクランブル/石油】

 ガソリン店頭小売価格は、1月24日調査で170.2円となり、基準価格を上回り、燃料油価格激変緩和対策が発動された。原油価格高騰対策として、ガソリンなどの石油製品の小売価格を170円に抑制すべく、石油元売り会社に卸価格の抑制のため原油価格の上昇分を補助金として支給するという緊急かつ異例の措置である。小売価格はスタンド経営者が自主的に決めるものだから、元売りに補助金を出しても、170円に抑制される保証はない。

確かに、制度上はよく考えられてはいるが、流通機構に直接介入するのは、いかがなものかというしかない。過去、日本を含め先進消費国が批判してきた、開発途上国の消費者対策である燃料価格補助金と変わらない。

30年前の湾岸危機の際には、国際的に、価格メカニズムへの介入は望ましくない、原油価格上昇は国内小売価格に転嫁されるべきであるとして、国内的にも月決め原油価格連動方式が奨励された。そうした中で今回の補助金が措置された背景としては、やはり、新型コロナウイルスの感染拡大からの経済回復に水を差してはならない、高い支持率を維持したいとする岸田政権の意向があろう。

ただ関係者によれば、現在適用停止中である160円を超えた場合の揮発油税暫定税率撤廃措置の復活要求を封じ込めるための措置だという。この暫定税率適用の一時停止は、消費者の要望が強く、過去2008年に1カ月間行われたが、石油業界・消費者間で大混乱をもたらした。

もともと、揮発油税免税措置を廃止すれば暫定税率撤廃は可能であるとする当時の民主党の鳩山内閣の政権公約であったが、免税の多くが石化ナフサで国際競争力維持上不可能となったことがあった。そういった経緯から、2000年代の原油価格高騰を背景に、民主党の顔を立てるための措置といわれた。

こうして見ると、今回の筋の悪い補助金は、民主党政権の亡霊といえるかもしれない。(H)

【火力】技術軽視の発言 コメントに辟易

【業界スクランブル/火力】

 今年の冬は寒い日が続いた。心配されていた需給ひっ迫は起きずに過ぎようとしているが、世界的なエネルギー資源の高騰や慢性的な供給力不足の影響により、スポット市場の価格は高い水準が続いている。

このような状況も加味し、せんだって行われた電力・ガス基本政策小委員会において、国から来年度の電力需給見通しと対策、さらに今後の火力政策と小売り政策の論点を示す資料が提示された。

火力発電に関する記載に注目してみると、非効率石炭火力のフェードアウトと過度の電源退出防止という相互に矛盾している内容を、何のひねりも無くしれっと並べて記載してある点など若干不満なところもあるが、全体として火力発電の現状をよく拾い上げてくれており、今後の議論に期待したいと思う。

しかしながら、某委員の発言には辟易とさせられた。今年度運開した勿来と広野のIGCCについて、いまだ運転実績が不十分なため供給力としてカウントできていないとの説明に対し、「相当な失望」「石炭への期待値が下がった」「水素やアンモニアも似たようなことが起こるのではないか」との厳しいコメントがなされたことだ。

勿来と広野のIGCCは、当初から大型商用機として計画された世界で初めての発電設備であり世界最高水準の技術が詰め込まれている。しかし、最新鋭であるが故に運用や補修に関わることについては、実際に動かした実績から得られる知見を積み上げていくことも必要となる。商用機なのだから、ちゃんと動いて当たり前と言われるのももっともではあるが、トラブルなどの経験がさらに高度な技術につながっていくというのもまた事実なのである。

カーボンニュートラルには非連続なイノベーションが不可欠といわれているが、非連続に見えたとしても、何も無いところから新技術が生まれてくることなど無い。真にイノベーションを期待するのであれば、一時的な不具合をそしるのではなく、それも未来への種としてポジティブに受け止めてほしいものだ。(S)

オークション価格が大幅低下 容量市場の問題点と改善策

【多事争論】話題:容量市場

2025年度を実需給年度とする容量市場の約定価格が、前回よりも大幅に下落した。

果たして現行のまま、供給力の安定的な確保という目的を達成する市場となり得るのか。

〈 市場への過度な行政介入 排除を意識した改善が必要〉

視点A:穴山悌三 長野県立大学グローバルマネジメント学部教授

わが国の容量市場について、2025年度分の第2回オークションの経過措置考慮後の約定総平均単価がkW時当たり3109円と、第1回の9533円から大幅に低下したことが耳目を集め、審議会などでもその評価が行われている。「市場なので価格が変動するのは当然である」とか、「過度なルール変更を都度行うのは適切ではない」といった審議会委員の意見はもっともであるものの、「この価格シグナルが4年後を的確に表しているかよく検討してもらいたい」との声にも矢面に立つプレーヤーの実感が込められている。

価格低下の背景には、電力・ガス取引監視等委員会が報告するように「事前監視の導入がNetCONE以上の応札に対するけん制を一定程度もたらしたことで、全体として、昨年度応札価格が高かった電源が低い価格で応札した」ことや、ゼロ円入札を含めて「NetCONE×50%(4686円)以下の供給量が約2700万kWも増加し、供給曲線が大きく右にスライドした」ことがある。

なお、CONE(Cost of New Entry)は、容量市場に新たに参入するプラントの長期的な限界供給費用を、Netはほかの市場(kW時を販売するエネルギー市場やΔkWを評価するアンシラリーサービス市場など)で得られる期待収益を差し引いたもの。新設電源は、kW時やΔkWの取引で得られる報酬の不足分を容量市場でカバーする必要があり、NetCONEはその見積評価額から導出される。

容量市場は「市場」とはいえ、人為的に設計されたメカニズムを通じて最適な電源容量確保へと導くことを期待するものであり、わが国に限らず容量市場を採用する当局はその設計に工夫を重ねる必要がある。米国PJMも、価格の不安定の解消などに細やかに修正を重ねて今日の制度を築いているが、なお人為的な設計に起因する各種の問題が存在し、さまざまな批判も続いている。

米国でも当局の恣意的な判断に懸念 数十億ドルの超過費用発生との分析も

トッド・アーガード、アンドリュー・クレイト両教授は共同執筆の論文「Why capacity market prices are too high」(22年)で、容量市場は「政策市場」であり、米国FERC(連邦エネルギー規制委員会)とRTO(地域送電機関)が価格が低すぎるという懸念にとらわれていると指摘。将来需要の想定やCONE計算の過大化傾向を検証して、これらが所要の容量を膨らませたために消費者に数十億ドルの超過費用が発生したと分析している。

「政策市場」は、従来の規制上の義務の下での遂行よりも効率的に、すなわちより低コストで政策目的(安定供給に十分な発電容量の確保)を達成するためのものである。そしてわが国の容量市場の設計・運営・規制には、ISO/RTOとしての広域系統運用の実績を重ねてきた米国以上に留意すべき点があるが、ここでは規制当局介入の増大に伴う諸課題について指摘したい。

わが国の公益事業の多くは規制産業として発展を遂げ、その後、いわゆる規制緩和を進めてきた。この過程で、許認可などの事前規制の緩和や事後的なチェックへの移行などの合理化を進めてきた。電気事業について見れば、旧一般電気事業者のアンバンドリングなどの構造変化もその一環であるはずであるが、安定供給不安に対処する容量市場のような制度設計において過度に規制当局の介入を強めることになれば、いわゆる政府の失敗を招いて事業者の主体的な経営活力を損なう恐れもある。

PJMにおいても、政治的なプロセスや当局の恣意的な判断に対する懸念が表明されている(上述論文)。容量市場の管理・運営について、また各市場参加者への事前介入について、裁量的な判断を伴う不透明なプロセスを許容することは、旧規制下における一般電気事業者が、透明化されたルールの下での意思決定を通じて安定供給責任を負っていた状況以上に非効率な結果を招きかねない。

「売り惜しみ」の事前監視や電源休廃止などの意思決定・実施のタイミングに過剰な制約を与えたり、「価格つり上げ」の監視と称して事前監視対象電源をもとにした維持管理コストの内訳を詳細に問うたりといった行政関与がいき過ぎると、実質的な退出規制や許認可規制時代の料金査定と同様になりかねない。減価償却費を含めないとルール化することも、原価回収できない事業者にとって不採算判断の材料となり得る。

当局には当初の自由化の趣旨に鑑みて、容量市場の引き続きのチューンアップに際しては過度な介入の排除という観点もぜひ意識してもらいたいと願っている。

あなやま・ていぞう 1987年東京大学経済学部卒、東京電力入社。96年東大大学院経済学研究科修士課程修了。2019年から現職。専門は公益事業論、規制の経済学、エネルギー経済、産業組織論。

【マーケット情報/3月21日】原油上昇、逼迫感強まる

【アーガスメディア=週刊原油概況】

3月14日から21日までの原油価格は、主要指標が軒並み上昇。米国原油を代表するWTI先物と、北海原油の指標となるブレント先物は前週比で急伸し、21日時点でそれぞれ112.12ドルと115.62ドルを付けた。需給逼迫感の強まりが、価格を支えた。

国際エネルギー機関は、ロシア産原油に対する制裁により、同国における生産が最低でも日量300万バレル程度減少する可能性があると指摘。夏季の燃料需要期、および在庫の記録的な低水準と合わさり、今後数か月で、需給が一段と逼迫すると警告した。

また、イエメンを拠点とする武装勢力フーシが20日、サウジアラムコ社のエネルギー施設をミサイルで攻撃。政情不安にともなう供給減少への懸念が強まった。

加えて、インドでは移動規制の緩和が続く。同国における2月のガソリンと軽油消費量は、前月比、前年同月比で増加した。また、27日には一部国際便の再開を予定しており、さらなる需要回復が見込まれる。 ただ、中東原油を代表するドバイ現物の上昇は、欧米原油と比較して限定的。中国では、新型コロナウイルスの感染者数が過去最多を記録。一部地域でロックダウンが再導入され、経済の冷え込みを背景とした需要後退の予測が台頭。ドバイ現物の上昇をある程度抑制した。

【3月21日現在の原油相場(原油価格($/bl))】

WTI先物(NYMEX)=112.12ドル(前週比9.11ドル高)、ブレント先物(ICE)=115.62ドル(前週比8.72ドル高)、オマーン先物(DME)=110.36ドル(前週比0.45ドル高)、ドバイ現物(Argus)=109.96ドル(前週比1.44ドル高)

大手企業を中心に再エネニーズ高まる 新たなビジネスモデルの構築に期待

【羅針盤】平野 智/みずほ銀行産業調査部 調査役

第六次エネルギー基本計画のエネルギーミックスで再エネ目標は36~38%と大幅に引き上げられた。

さまざまなビジネスモデルを活用した自律的な再エネ導入の進展に期待がかかる。

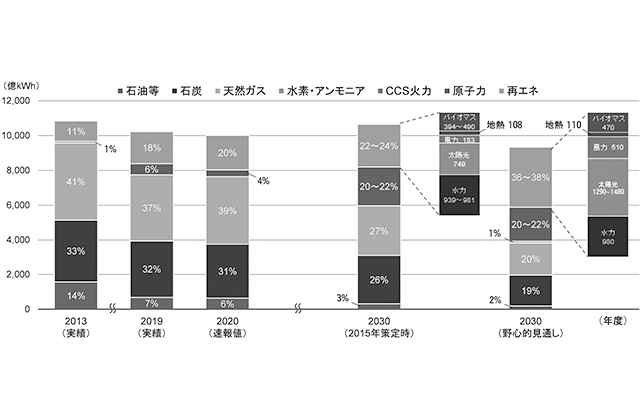
2021年10月、第六次エネルギー基本計画が閣議決定され、50年カーボンニュートラル宣言、30年度の温室効果ガス排出量削減目標を13年度比46%に引き上げたことを踏まえたエネルギー政策の道筋が示された。再生可能エネルギーについては、実用段階にある脱炭素電源と位置付けられ、S+3Eを大前提に、30年度に向けて再エネ最優先の原則の下で最大限の導入に取り組み、主力電源化を徹底することを明記している。新たなエネルギー需給見通し(エネルギーミックス)では、野心的な見通しとして30年度に再エネが36~38%を占める電源構成が示され、従来の目標値の22~24%から大幅に引き上げられた。

20年度の電源構成に占める再エネ比率は約20%であり、残り約9年間で2倍近い水準まで拡大を目指していく必要がある。

洋上風力の導入を見据えつつ 既存技術・太陽光に主眼

50年に向けた供給側の脱炭素化においては、イノベーションを含め新技術の導入を見据えた検討を進めることができる。具体的にはペロブスカイト型太陽電池による壁面設置などを含めた太陽光発電の拡大や、浮体式洋上風力の本格導入が挙げられる。他方、30年度までに残されている時間は10年を切っており、エネルギーミックスの実現に向けた再エネの積み上げは、既存の商用化された技術の導入拡大が主眼となろう。

再エネ主力電源化の切り札とされる洋上風力は、再エネ海域利用法に基づき、国が促進区域を指定し事業者を選定するプロセスにより導入を進めていくことが期待されている。この枠組みに基づき、21年12月24日には「第1ラウンド」と呼ばれる秋田県・千葉県の計3海域の事業者選定結果が公表され、いずれも三菱商事系が主導するコンソーシアムが選定された。供給価格は1kW時当たり11.99~16.49円と、上限価格として設定された同29円を大きく下回る結果であり、関係者に衝撃が走ったが、発電コストや再エネ賦課金による国民負担を抑制しつつ再エネ導入を促す観点では前向きな結果と捉えられよう。ただし、運転開始時期は最も早い海域で28~30年とされており、30年度のエネルギー供給の観点では、再エネ比率拡大への貢献度合いが小さくなる可能性もある。エネルギーミックスにおける目標値である570万kW(167億kW時)に向けて、政府によるハンズオンでの事業立ち上げへのサポートや系統増強などを通じた導入拡大への取り組みの加速が求められる。

太陽光発電は12年の固定価格買い取り制度(FIT)開始以降、高い買い取り価格が強力な推進力となり、大規模な遊休地などへの導入を中心に一気に導入量が拡大してきた。その後、国民負担の抑制、コスト削減を図るべく徐々に買い取り価格が引き下げられ、17年には入札制が導入された。21年度はこれまで3回の入札が実施され、同10.3円前後が落札価格となっている。

さらには、電源構成に占める再エネの割合が増加するにつれ、再エネの電力市場への統合が求められるようになってきたことを踏まえ、22年度から市場連動価格買い取り制度(FIP)が開始される。制度開始当初は太陽光発電では1000kW以上の案件がFIP制度のみの対象(FIT不可)となり、その対象範囲を順次拡大していくこととされている。

FITによらないビジネス PPAなどが広がる

需要家側の視点では、RE100のようなイニシアチブに代表されるように、大手企業を中心に使用電力を再エネに切り替え、その割合を増やしていくニーズは着実に高まりを見せている。一部では、自社で使用する電力のみならず、サプライヤーなどの取引先にも再エネ電力の使用を求める動きが出始めている。

このように、段階的にFITの買い取り価格が切り下げられ、かつFIPという新たな制度が導入されること、またFIT電源においては非化石価値が全需要家に帰属するとされていることなどを背景に、需要家へ再エネ価値付きの電力を提供するFITによらない再エネ供給のビジネスモデルも登場している。具体的には、工場や店舗、倉庫などの屋根や需要地の隣接地に太陽光パネルを設置し、自家消費量に応じたサービス料などにより収益化するモデルや、遠隔地に設備を導入した上での組合型を含めた自己託送、コーポレートPPA(電力購入契約)での需要家への供給などが挙げられ、従来以上に多様なモデルの導入が広がっていくであろう。

30年度のエネルギーミックスでは、野心的水準として太陽光の導入量は1035万~1176万kWを想定する。今後は適地の減少と電力市場への統合、地域との共生といった観点を踏まえながらも、目標に向けてこれまでと同等に近い開発のペースが求められる。

発電電力量・電源構成の実績および見通し
出所:経済産業省資料をもとにみずほ銀行産業調査部作成

再エネ発電事業者はこれまではFITを前提として電源を開発してきたが、前述のような事業環境の変化を踏まえると、想定する事業採算の考え方の見直しや、需要家を巻き込んだ新たなビジネスモデルによる開発を進めていく必要がある。再エネ比率の上昇に伴って複雑化する需給調整への蓄電池などの活用による対応もビジネス機会の一つになるであろう。事業者においては、地域との共生に留意した開発から発電、需給調整、需要家への供給(小売り)に至るまでの電力のバリューチェーンにおいて、どこに注力し、どこでマネタイズしていくか、多様なビジネスモデルの導入を見据えた戦略が問われることになる。

ひらの・さとし 2013年みずほ銀行入行。中堅中小企業法人営業、官庁出向を経て、19年4月から現職。電力・再エネ業界のリサーチやアドバイザリー業務を担当。

【原子力】年々衰える国力 水素製造も難儀

【業界スクランブル/原子力】

 人口減少社会で経済成長の乏しい日本が2030年度温室効果ガス46%削減を実行すると、少なくない再生可能エネルギーの導入で地方が荒廃し、停電が発生、電気料金は間違いなく上昇する。また、50年脱炭素を実現するには、電気と水素の社会を実現することが必要だが、日本は国民年収がG7中最低であり、貧しい。経済が成長していない。だから、グリーンニューディールを行う資金はもはやわが国にはなく、SMRの開発・普及・輸出など、高付加価値の産業振興を進めないと立ち行かない。

過去140年間で気温は1.2℃上昇した。原因となるCO2の4割は電源からだ。世界の電源の4割は石炭、その多くは中国・インドだ。1994年、日本のGDPは高かったが、その後全く伸びておらず、中国は日本の4倍に。日本の分野別GDPを見ても、製造業は伸びていない。観光産業も伸びがなく、製造業の6分の1にすぎない。観光立国では豊かにならない。民間企業年収は97年467万円→20年433万円と減少。世帯年収も94年664万円→18年552万円に減少(米国は19年平均9万1406ドル)。

また、わが国の人口は1億2600万人だがいずれ約6000万人に減少。地方都市の衰退はインフラが維持できずに著しい。家庭用の電気料金も産業用も再生可能エネルギーの賦課金の負担が増えたままで推移し、下がっていない。特に、製造業では一人当たりの再エネ賦課金は年間11万円超。鉄鋼業では再エネ賦課金は年間56万円超。小売り業でも再エネ賦課金は年間11万円。月額家計費の中の電気代は減少せず、増大傾向が続く。

日本では今後、豪州の褐炭を原料にして水素製造するもくろみを立てているが、量的に見て見通しは暗い。フランスは原子力で水素製造を計画している。米国も原発で水素を製造する方針だ。日本は技術力が低下しており、グリーンニューディールを自国で起こせない。将来に向けて水素製造は、技術基盤の残っている原子力で勝負せざるを得ない。(S)

【LPガス】ガス給湯器不足 業績修正余儀なく

【業界スクランブル/LPガス】

コロナ禍の終息が見えない中、ガス給湯器不足が深刻だ。東南アジア諸国におけるロックダウンなどにより現地工場の操業がストップ。日本向けのハーネスを構成するコネクターなどの部素材、半導体の供給が滞り、給湯器だけでなくその影響は各産業に及んでいる。

背景には、コロナ禍で急速に普及したIT化やリモートワークによるパソコンなどの需要急増に伴い、電子機器に欠かせない半導体が世界的に不足。さらに、災害などの影響で生産工場が停止する事態が相次いだこともあり、供給体制がひっ迫したという。また、工場の多い中国各地で昨年8月から開始された計画停電により、さまざまな部品やパーツの生産がストップしたことなどが拍車を掛けた。影響は家電製品から始まり自動車業界や住宅設備機器にも及び、解消の見通しは立っていない。発注しても納期の確約が難しい状況が続き、一部製品では6カ月待ちもあるという。

最近の秋のガス展シーズンはWEBやチラシによる開催が主流となったが、「ガス機器を売りたいのは山々だが、納期もはっきりしない商品を積極的に提案できない」「巣ごもり消費でリフォーム需要は多いが、モノがない」。さらに「給湯器の問い合わせがあった場合は修理して使うか、待ってもらうかのどちらかしか策がない」「今冬は寒く、給湯器の需要は旺盛なはずだが……」と、LPガス販売店からはさまざまな声。

経済産業省は昨年、家庭用給湯器の供給遅延への対応をメーカー団体に要請するとともに、東京五輪で使用した選手村の給湯器を外して一時的に貸与する取り組みを発表したが、約1400台しかない。また、国土交通省は住宅建設会社への支援策として、一部の住宅設備が未設置な状態での建築基準法に基づく完了検査を実施可能とした。

四半期決算の発表時期だが、機器メーカーやLPガス販売事業者は、ガス機器などの販売活動の停滞により業績の修正を余儀なくされている。コロナ禍から回復し始めた消費の下押しになるのではと懸念している。春はまだか。(F)

岸田内閣が打ち出す脱炭素戦略 原子力抜きでは現実味乏しく

【論説室の窓】黒川茂樹/読売新聞論説委員

ウクライナ情勢など地政学リスクが高まる中、政府の対応は戦略性に欠けている。

脱炭素化の政策をあいまいにすると、経済が危うくなるリスクも顕在化しかねない。

 岸田内閣は6月にもまとめるクリーンエネルギー戦略で、脱炭素への投資を掲げつつ、原子力政策が争点になるのを避ける方向だ。このままではエネルギーの安定供給すら危うくなりかねない。

米国の国際政治学者のイアン・ブレマー氏が率いる調査会社ユーラシア・グループは1月上旬、2022年の「世界の10大リスク」の一つに、「二歩進んで一歩下がるグリーン政策」を挙げた。

脱炭素という長期的な目標と、足元でのエネルギー不足が激突する年になる―という予測だ。

原油や天然ガスなどの化石燃料から再生可能エネルギーへの転換を図る動きは続くものの、再エネだけではエネルギー需要を賄うことができない。それでも脱炭素の潮流が強まる中、化石燃料への投資は進まず、生産は伸びない。その結果、燃料価格が上昇して、各国で消費者の不満が高まる。さらに産油国ロシアのプーチン大統領のような指導者が市場を混乱させて、政治的な力を誇示する構図なのだという。

ユーラシア・グループが予想した通り、プーチン大統領はウクライナ情勢を巡り、ロシアの天然ガスに依存している欧州の弱みを突いて政治的な揺さぶりをかけている。米国の原油先物価格は2月3日、約7年4カ月ぶりの高値となる1バレル=90ドル台となった。

高まる地政学リスク 対応は戦略性乏しく

地政学リスクが高まり、差し迫った状況にもかかわらず、日本政府の対応は戦略性に乏しいのではないだろうか。

岸田文雄首相は1月31日の衆院予算委員会で「カーボンニュートラルを目指す際には、グリーンと安定供給と安価(な電気料金)という三つの要件を満たさなければならない」とした上で、「原子力についても安全性の確保を大前提に再稼働を進める。日米間の協力を含め小型炉や高速炉などの技術開発を着実に進めたい」と述べた。

これまでの政府見解に沿ったものであるが、足元を見れば、首相が言う「グリーン・安定供給・安価」という3要件が満たされているとは到底言えない。

冬場の電力需給がひっ迫し、安定供給が危うい事態があった。東京電力管内では1月上旬、供給量に対する需要の割合を示す使用率が一時、「非常に厳しい」とされる97%に達した。関西電力や中部電力などのほかの電力会社から最大276万kWの緊急融通を受けて乗り切ったものの、今後も楽観はできない。

政府が示した今年の需給見通しでは、今年夏はさらに厳しい状況が予想されている。東電と中部電管内は、猛暑を想定した予備率は1%程度にとどまっており、老朽火力をフル稼働しても発電所などの大規模なトラブルがあればたちまち電力不足に陥りかねない。

政府と電力業界が、暮らしを支える電力が不足する事態を総力を挙げて避けるのは当然である。その結果、火力発電に使う燃料の消費量が増え、温室効果ガスの排出増は避けられなくなる。

液化天然ガス(LNG)や石油の価格上昇が響き、電気料金は大幅に上昇している。東電の場合、3月分は平均的な家庭で8200円強となり、1年前より3割(約1800円)も上がった。北陸、関西、中国の各電力会社は、燃料費の上昇分を電気料金に転嫁できる上限に達し、他社も上限に近づいている。

東北、東京、中部、北陸、中国、四国の6電力は今年3月期決算で最終利益が赤字に陥る見通しで、原油上昇が続けば一層の業績悪化は不可避だ。発電設備への投資余力がなくなり、このままでは電力不足が常態化する恐れがある。

脱炭素投資倍増を掲げるが 原発巡る言及は避ける姿勢

欧州連合(EU)の執行機関・欧州委員会は2月2日、脱炭素に向けた移行期の電源として、原子力発電を認める方針を正式に発表した。脱原発を進めるドイツなどが反発していたが、EU内ではフランスをはじめ原発新設を打ち出す国が相次いでいる。

岸田首相は1月18日、首相官邸で開かれた「クリーンエネルギー戦略に関する有識者懇談会」で、脱炭素関係の投資について、「早急に倍増させ、新しい時代の成長を生み出すエンジンにしていく」と述べ、送電網整備や蓄電池、再エネ、水素・アンモニアなどの開発に取り組む考えを強調したものの、原発の新増設、建て替えの必要性については言及しなかった。

「参院選に向けて原発が争点になるのはどうしても避けたい」(政府関係者)という思惑が浮き彫りになっており、クリーンエネ戦略の取りまとめは、取り組むべきテーマを羅列しただけで終わる可能性がある。

首相は「国際的な電力網を持たず、原発事故による原発不信が強く残り、再エネも山多く海深い島国のため、コスト高にならざるを得ない」とも指摘している。脱炭素に向けた道のりが険しいからこそ、本来は正面から原子力活用の在り方について向き合う必要があるはずだ。

原子力活用の在り方について向き合う必要がある

仮に参院選に勝利し、次の国政選挙までの「黄金の3年間」が確保できたとしても、本腰を入れて原子力に取り組むつもりがあるのか。疑問視せざるを得ない。

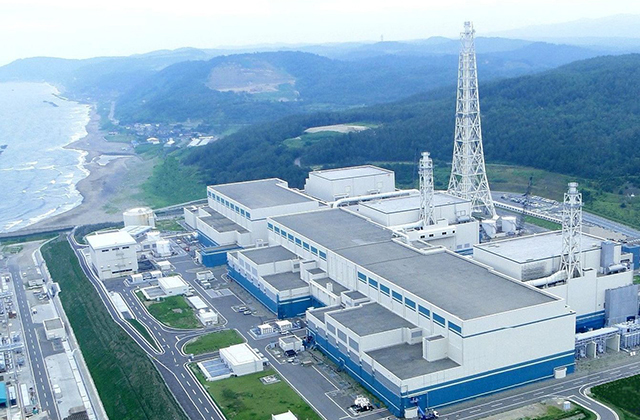
東日本大震災後に稼働への申請があった27基のうち、再稼働したのは10基にとどまる。20年度の電力量のうち、原子力の割合は3・9%と低迷している。

政府は昨年決めたエネルギー基本計画で、30年度の原子力比率について「20~22%」との目標を維持したが、27基全てが稼働しなければ実現は難しいとされる。

もちろん、国民の不信感を解消していくには、原発の安全性確保を徹底することが不可欠である。 事故などで放射性物質が漏れ出す事態をなんとしても防ぐため、不断の努力を続けるしかない。

このまま原子力政策をあいまいにしたままでは、化石燃料への依存が続き、電気代の上昇に歯止めがかからず、さらに電力不足が深刻化してしまう。日本経済そのものが危うくなるリスクに目を向け、対応策を急ぐべきである。
電気運搬船で再エネのコスト削減 脱炭素と料金低減の両立に貢献

【エネルギービジネスのリーダー達】伊藤正裕/パワーエックス代表取締役社長

ZOZOのテクノロジーイノベーションを率いてきた伊藤正裕社長が電力業界に飛び込んだ。

「電気運搬船」をはじめとする蓄電システムで、電力ビジネスに変革を起こそうとしている。

いとう・まさひろ 2000年、17歳で電子雑誌ストア運営を手掛けるヤッパ(現ZOZO NEXT)を起業。ZOZO取締役COOなどを経て21年3月にパワーエックスを設立。

 需要地から離れた場所で発電した電気を送電線を経由せず、電池にためて船で海上輸送する――。従来の常識では考えられないようなアイデアを具現化し、再生可能エネルギーの導入拡大と電力コストの低減に貢献するべく、昨年3月に誕生したのが、エネルギーベンチャーのパワーエックスだ。

着想は病院船から 遠隔の電気を安価に調達

同社を率いるのは、若干17歳でITベンチャーを起業するという異色の経歴を持つ伊藤正裕社長。昨年6月までは、ファッション通販サイト「ZOZOTOWN」を運営するZOZOでグループのイノベーションとテクノロジーをけん引してきた。

「テクノロジーは問題解決のために存在する」と言い切り、ZOZOでは、3D計測用のボディースーツ「ゾゾスーツ(ZOZOSUIT)」や、肌色計測ツールの「ゾゾグラス(ZOZOGLASS)」など、洋服や化粧品をインターネット購入する際の障害を取り除くサービスを世に出す立役者だった。

Eコマースの世界で順調にキャリアを築きながら、なぜ畑違いの電力業界に転身し、しかも巨額の設備投資が求められるビジネスを立ち上げようと思い立ったのだろうか。根底にあったのは、「これからの20年間で、イノベーションによって社会課題を解決し、長く残る仕事に取り組んでいきたい」という思いだという。

「電気運搬船」の着想は、共同創業者である鍵本忠尚会長が「病院船」の実現に注力していたこともあり、その平時運用について議論していた際に得た。そして、電気を船で運ぶことで、陸地から離れた海域で建設される浮体式洋上風力発電所の建設コストを低減し、さらなる導入拡大に貢献できるのではないかと考えた。

実現すれば、海底に送電線を敷設しなくても、離島の未利用の電気を需要地で消費したり、国境を越えて電気を運搬したりと、安い電気を調達するための選択肢が広がる。さらには、小型原発を沖に浮かべ、より安全な原子力活用にも活路が開ける。

既に、今治造船と共同で、電気運搬船のプロトタイプ「Power ARK」の開発に着手しており、2025年末までの完成を予定している。この船は、船舶用蓄電池を100個搭載することで、一度に約22万kW時の電気を運搬できる。

建造費は1隻30億円程度で、系統設備を設置する必要がないため、運営費を考慮しても海底送電線を敷設するよりも低コストに抑えられる。「浮体式風力の入札が28年ごろと聞いている。25年に船が完成していれば、電気運搬船が洋上風力のコスト低減に寄与することを実際に社会に示すことができる」と自信をのぞかせる。

また、船に搭載する大型蓄電池の開発も同社の重要なビジネスの一つ。今年中に蓄電池工場の建設に乗り出し、プロトタイプを作成する。23年に試験生産、24年には本格生産に入る計画だ。

同社が手掛けるのは、船舶用のみならず、電気自動車(EV)の急速充電用電池、定置用電池などの製造、販売。セルを内製せず、外部から大量購入し自社のモジュールにパックし、製品化する。生産工程の8割は全製品共通で、経年化しても二次、三次利用が可能であるため、導入コストを相当程度低減できることが、既存メーカーにはない強みだ。

蓄電池をAIで制御 ソフトウエアは外販も

蓄電池を最大限に活用し、ピークカットやVPP(仮想発電所)として機能させるためには、何を電源にいつどれだけ充電するか、どれだけのスピードでどの設備に対して放電するかなど、適切な管理運用が求められる。

そこで、販売する蓄電池をクラウド上で制御するためのソフトウエアも開発中。クラウド契約をしてもらうことで、ピークカットやVPPなど、ニーズに合わせた制御をAIが自動で行う。このソフトウエアは、自社製品に標準搭載するのはもちろん、他社の蓄電池に向けても販売していく予定で、蓄電池制御のプラットフォームの役割を果たしていく考えだ。

ZOZOを離れパワーエックスとしての仕事に本格的に乗り出した昨年7月以降、伊藤社長は、今後の計画を着実に実行していくための準備を急ピッチで進めてきた。電気運搬船や電池工場を作ると言っても、最初は怪訝な顔をする人がほとんどだった。だが、徐々に理解者を増やし、巨額の設備投資に向けた資金調達にめどを付けることもできた。

「このまま国民が負担する電気料金が膨れ上がれば、国内産業は疲弊してしまうことは目に見えている。この社会課題にきちんと向き合い、イノベーションによって解決することで日本の国際競争力向上に貢献することが、今後20年をかけてこのビジネスをやり切ろうというモチベーションだ」と力強く語る伊藤社長。〝異色〟の社長が、電力業界に変革の旋風を巻き起こすことに期待が高まる。

【都市ガス】ウクライナ情勢 対岸の火事にあらず

【業界スクランブル/都市ガス】

 ロシアによるウクライナ侵攻の脅威が高まる中、天然ガスのロシア依存度が40%台と高い欧州では、冬場の需要ピーク期を迎え、エネルギー危機に直面している。仮にロシアがウクライナに侵攻すれば、米欧は強力な対ロ経済制裁に踏み切る方針だ。そうなると、ロシアは対抗措置として、天然ガスの欧州向け供給を縮小ないし停止する可能性がある。

実は、今までロシアは紛争などでガスパイプラインを破壊したり、供給を止めたりしたことはない。1990年代のチェチェン紛争でもガスパイプラインを破壊せずガス供給も止めなかったし、2005年の料金不払いによるウクライナへのガス供給停止時にも、その先の欧州分のガスは供給し続けていた。ロシアは外貨獲得の約6割を石油・天然ガス輸出に頼っており、エネルギー供給の信頼を失うことが、ロシア経済に膨大な損害を与えることをよく分かっている。そのルールを破るとなれば、今回は相当深刻な状況に陥っている証拠であろう。

ウクライナの状況は日本にとって決して対岸の火事ではない。日本政府はバイデン政権の要請を受け、日本が輸入するLNGの一部を欧州に融通する検討に入ったとの報道があった。昨冬には国内のLNG在庫量が一時的に低下して火力発電所がフル稼働できず、電力市場価格を高騰させた。今冬も決して余裕があるわけではなく、慎重な対応が必要だ。また、最近のアジア市場のスポットLNG価格(JKM)は欧州天然ガス市場価格(TTF)にリンクしている。従って、今後昨年以上の価格高騰さらには調達困難な状況に陥る恐れがある。また、仮に米欧の対ロ経済制裁とロシアによる報復措置に日本が巻き込まれた場合、全輸入量の1割を占めるロシア産LNGを一時的に輸入できなくなる可能性もゼロではない。

半世紀にわたり、われわれは地政学的なリスクを回避し安定したLNG輸入を実現してきたが、今回はこれまで経験したことのない深刻な影響を受ける可能性があり、注意すべき段階にある。(G)

電力調達に見る「現代版イソップ物語」 なぜ今、リスクヘッジが求められるのか

【論点】電力先物取引の必要性/土方 薫 東北電力エナジートレーディング社長

昨年の電力市場価格高騰を機に、小売り事業者のリスクヘッジの在り方が問われている。

先物、先渡市場活用が求められるが、「敷居が高い」と感じる事業者も多い。

イソップ物語のアリとキリギリスの話は、誰でも知っている有名な逸話だ。実はこの話が、今の日本の電力取引市場の現状をとても良く反映している。電力市場に置き換えて書き直すと、恐らくこのようなことが起きている。

『ある夏のこと、キリギリスはバイオリンを弾き、のんびりと暮らしていました。その一方で、アリは来る冬のために、電力をせっせと調達していました。キリギリスは「電力をわざわざ今買わなくても、市場にたくさんあるじゃないか」と話しかけると、アリは「今はたくさんあるけど、何かあったらすぐになくなってしまうよ」と答えました。しかしキリギリスは「まだまだ安いし、このまま過ごせばもうかるのに」とアリをからかっていました、秋になり燃料価格が上昇しはじめていても、キリギリスは遊んで暮らしていました。

そして、冬がやってきました。キリギリスは電力を調達しようとするものの、周りには何もありません。調達不足が続いて困り果てたキリギリスは、アリが電力をたくさん調達していたことを思い出し、分けてもらおうとアリの家を訪ねました。キリギリスは、夏の間に働いていたアリをからかってしまったことを思い出し、電力を分けてもらえないのではと思っていましたが、アリは「お分けしましょう。ですけど〝市場価格〟ですよ」と言いました。

キリギリスは不足のままのわけにはいかず、高いお金を払って電力を分けてもらいました。これに懲りたキリギリスは、次の年の夏からは、真面目に電力調達するようになったそうです』

将来の取引価格を確定 事業の不確実性に備え

もう何を言いたいか、お分かりだろう。今の電力市場に必要なのは、将来の不確実性に対する「備え」だ。実際のところ、将来の電力価格がどうなるか知るすべはなく、なかなか「備え」ることはできない。人はどうしても、現在の延長線上に将来を描いてしまう。

しかし、「今」が永遠に続いたことは歴史上なく必ず大きな変化がやってくる。これが個人的な資産運用などであれば、損害を被るのは本人なので問題ないが、電力となると話は違う。現代社会にとって、電力は一時も供給が滞ってはならない大切な資産だからだ。

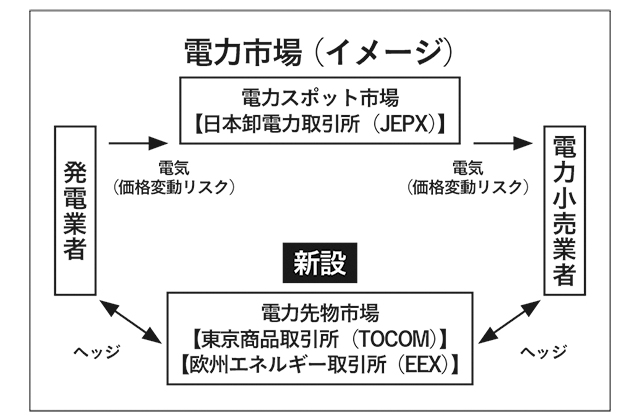
これまでの日本の電力市場と言えば、日本卸電力取引所(JEPX)というスポット市場が中心だった。しかしここでは、その時々の市場価格でしか電力を調達することができず、将来の不確実性に対しての「備え」にならない。そこで先物市場、あるいは先渡市場が必要になる。

先物(先渡)取引をすることで、将来の価格を今の時点で決めることができる。つまり将来に何が起こっても、契約した時期になれば契約した価格で電力を取引でき、将来の価格変動に対する損失を排除できる。両者の違いは、先渡しは電力の現物を受払いする取引、一方、現物を伴わず引き渡し時点のスポット価格と取引した先物価格の差をやりとりするのが先物取引だ。

例えば、8月渡しの先渡ベース取引は、8月1~31日の毎日24時間にわたって受払いする電力の現物を取引する。先物取引は、8月1~31日のJEPXスポット価格と先物価格の差分を決済する。その時、スポット価格が先物価格よりも高ければ、電力先物の買い手は売り手から差額を受領し、その利益をスポット調達した際にかかるコスト増の補填に充てることで、実質、先物価格で電力を調達したことになる。肝心なのは、将来の価格変動に対するリスクヘッジという点で、どちらも同等の経済効果を得られるということだ。

先物忌避は過渡期現象 いずれ活用は不可避に

ところで、こういった有効なツールがあるにもかかわらず、なかなか普及が進んでいないという話をよく耳にする。その理由は何か。まず考えられるのは、電力事業が長い間、規制下にあったために、ヘッジに対するマインドが醸成されていないことがある。旧一般電気事業者にとっては、総括原価に加え、燃料費調整制度などもあり、将来の価格変動リスクがカバーされていたことも影響している。

二つ目は、先物価格と実際の販売価格に乖離があり、ヘッジ取引をした途端に赤字が確定してしまうことだ。今赤字を確定してしまうより、この先ひょっとしたら市場価格が安くなる可能性だってある―という考え方もあるだろう。

私は、いずれも一時的な現象だと考えている。電力の市場化が拡大し、総括原価の世界だけでは事業が成立しないことは既に自明のことだ。販売価格と市場価格の乖離も、やがて時間が解決する。

歴史をひもとけば、1985年のプラザ合意により、日本経済は急激な円高に見舞われ、多くの輸出企業が苦しんだ。その水準で為替予約(為替の先物取引)をすれば赤字は確定、事業撤退にもつながる状況だった。しかしその後も、為替レートは戻ることなく現在に至る。その間、輸出企業は並々ならぬ企業努力で、現実の為替レートに追従できる企業体力を作り出した。これが現実のビジネスの世界なのだ。

最後に、冒頭のイソップ物語には、ほかの結末があるといわれている。その一つが、キリギリスが食料を分けてくれとアリのすみかを訪れた時に、「夏遊んでいたのだからあげられない」と言って追い返されるもの。キリギリスはその場で凍死してしまう。二つ目が、キリギリスがアリに「もう歌うべき歌がない、君たちは僕の亡きがらを食べればいいよ」と自虐的になるもの。

どちらの結末をも迎えることがないよう、電力事業者はリスクマネジメントにしっかりと取り組むべきだろう。

ひじかた・かおる Enron、住友商事などを経て2014年東北電力入社。17年に東北電力エナジートレーディング社長に就任。現在、東北電力上席執行役員。