【業界紙の目】宗 敦司/エンジニアリング・ジャーナル社 編集長
ウクライナ有事はエンジニアリング業界に大きな影響を与え、かつ業界への要請は多様化した。
エネルギー危機やプラントコスト上昇への対応、また脱炭素化も引き続きの重要課題となっている。
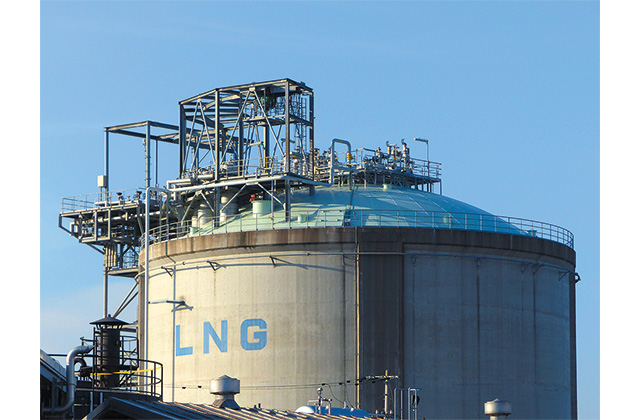
ロシアによるウクライナ侵攻と、欧米の対ロシア制裁が世界のエネルギープロジェクトの動向に大きな影響を及ぼしてきた。欧州にロシアからのパイプラインガスが来なくなったことで、急きょLNGへの転換が求められている。
しかし生産余力はそれほど大きくなく、ロシアからのパイプラインガス供給のすべてを他地域からのLNGですぐ調達できるわけではない。しかもウクライナ危機以前、欧州のLNG需要はむしろ減少すると見られてきた。また石油価格の一時的な低迷などで、LNGプロジェクトは停滞。おととし頃からは石油価格の上昇と脱炭素化によって、動き出していた一部の案件の停滞や中止もあった。
それがいきなり、欧州が巨大なLNG需要地へと一変したことでプロジェクトが一気に活気づいた。もっとも早く反応したのがパプアニューギニアの次期LNG計画だ。同国政府と事業者との協議が何年も途切れていたが、いきなり対話を再開。また米国では、バイデン大統領の増産指示でLNG輸出認可が出やすくなった。キャメロンLNGの増産計画が動くほか、ドリフトウッドLNGでは米ベクテルが、設計、調達、建設・試運転を一括するEPCを受注。フリーポートの増設なども検討される。豪州では、プルートLNGの増設の検討や、カタールの次期増設では近々EPCコントラクターの選定段階となる。ほかにもアフリカなどで増設計画が動いており、EPCコントラクターへの問い合せも増えてきた。
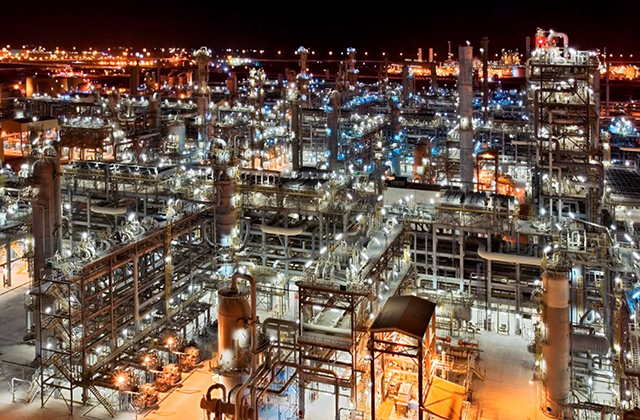
出所:カタールガスのウェブサイト
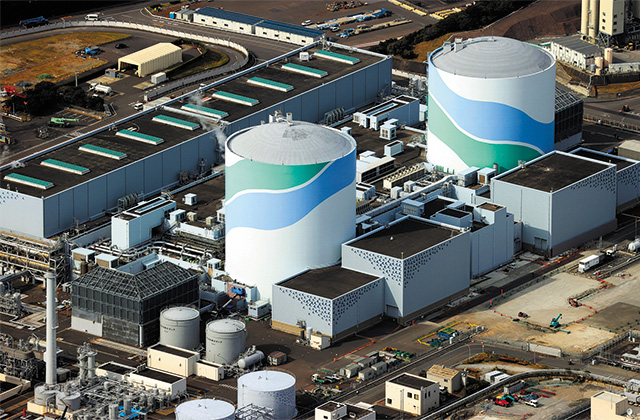
もう一つの動きが原子力発電。持続可能な経済活動を示したEUタクソノミーに原子力が含まれ、以前から欧州で新増設の動きがあったものの、ウクライナ危機以後はさらに活発化した。特に注目されたのがサウジアラビアの原子力新設計画だ。数年間停滞を続けていたプロジェクトだが、危機後に前進を見せ、アドバイザーが選定されるまで進んだ。
原子力ブームが到来 水素市場も活発化
チェコではドコバニ原発増設で入札に向けた作業が始まった。同原発はこれまで全てロシア製原子炉を採用していたが、今回はロシアを除外して米ウェスティングハウス(WH)、仏EDF、韓国水力・原子力会社の3社から選定するという。ほかにも石油、ガス、石炭の価格高騰と調達不安から、原発の検討を進める国が頻出する。特に初期投資が小さく、安全性向上が図れるという名目でSMR(小型モジュール炉)の検討が相次ぎ、原子力プラントメーカーだけでなく、日揮ホールディングスなどのエンジニアリング会社も注目する市場だ。
しかし、原発プロジェクトは実際の着工までに長い時間がかかるし、海外では数多くの案件が検討されても実際に建設されるプロジェクトは限られるのが通常。特にSMRはまだ商用としての実績がない。安全性や建設コストがうたい文句通りかどうか未知数だ。原子力は一つのブームではあるが、実際に動くかどうか、建設リスクをどう評価するかを慎重に見極めなければ、かつての東芝やWHの二の舞となる可能性がある。
さらに活発化するのが水素・アンモニアである。ロシア依存脱却と脱炭素のため、欧米で水素プロジェクトが次々と計画されるほか、欧州やアジアへの輸出を狙い、中東でも次々と計画が立ち上がった。UAE(アラブ首長国連邦)では複数の事業計画が進行中だ。また、サウジアラビアでも計画の検討が始まっている。エジプトも欧州への水素輸出基地を目指す考えで、いくつかの計画が立ち上がる。
アジア・太平洋でもインドネシアやオーストラリアで複数の計画が見られるなど、今年だけで多くのプロジェクトの検討が開始され、エンジ会社にも協力の要請が寄せられているという。
コスト高や複雑化など課題 リソースどう確保するか
プラント市況は活況となっているが、課題も多い。まずはコストだ。石炭や鉄鉱石などの資源価格がウクライナ危機を契機に一段と高騰し、鋼材価格にこれが反映され、資材や機器類の価格も高騰している。大量の物資が必要となるLNGや原子力も足下では価格が高騰し、輸送費などを含めてプロジェクトコスト全体が高止まりになっている。
対してLNGへの要求は「より早い供給を」。しかしコスト高騰時にプラントを建設すると、プロジェクトの採算性に影響する。事業者が早急な投資決定に踏み切れないのが現状だ。エンジ会社にとっても、このコスト対応が足元の課題。これから受注する案件では価格転嫁もできるが、コスト上昇以前に受注したものでは、契約により上昇分を請求できないものもあり、その分は損失となってしまう。ただ、コスト上昇はここに来て「落ち着いてきた」と各社が口をそろえる。従って、来年にかけて投資決定が続くと考えられる。
また、LNGでは特に、脱炭素化のためにCCS(CO2回収・貯留)設備を導入してカーボンニュートラルLNG販売を検討する案件も増えてきた。LNGに加えCCSの建設も同時にマネジメントする必要があり、プロジェクトの複雑性が増しているのも課題だ。
もう一つの課題がリソースの確保。特にLNGプロジェクトは大規模案件となるため、これまでエンジ会社はそこにリソースを集中する傾向があった。しかし今、大規模LNGが複数具体化しようとする一方、水素・アンモニア、CCS、原子力という脱炭素分野にもリソースを置いておく必要がある。そのため人的リソースの確保が必要となり、アジアでの拠点設立の動きも出てきた。またDX(デジタルトランスフォーメーション)化によるEPCの効率化も重要なテーマ。各社既に取り組んでおり、効果も出てきたようだ。
ただ、脱炭素で必ずしもエンジ会社に知見が積み上がっている訳でもない。スタートアップを含めた他企業との連携の模索により、技術や知見の領域を拡大する動きがより加速しようとしている。こうした多様な活動が、エンジ業界には求められるようになった。
〈エンジニアリングビジネス〉〇1981年創刊〇発行部数:1万部〇読者構成:エンジニアリング会社、プラントメーカー、機器ベンダーなど