【原子力】電力のひっ迫理由 ウクライナ侵攻にあらず

【業界スクランブル/原子力】

わが国の電力会社の経営が火の車に陥っている。代表的なのは東京電力ホールディングス(HD)の販売子会社の東京電力エナジーパートナー(EP)だ。2022年4~6月期の経常損益は908億円の赤字で、6月末時点で67億円の債務超過に陥っていた。電力を売れば売るほど赤字が広がる「逆ザヤ」状態に直面。原発の再稼働が見通せない中で燃料価格の高騰は続いているので、今後も赤字が続く可能性があるとみて、東電HDから2000億円の資本増強を行い財務基盤を強化する。東電EPは収益改善のために、法人向けの電気料金の値上げを検討している。ほかの電力会社も似たり寄ったりだ。

電力各社の収支が目を覆うような状態に陥ったのはオイルショック以来だが、ウクライナ戦争の影響が原因と決めつけるのは早計だ。20年12月までWTI原油価格は50ドル以下で安定していた。21年6月以降70ドル以上に高騰し、LNG不足も顕在化した(ウクライナ戦争が起きた22年2月以前からエネルギー危機は深刻化していた)。

こうした化石燃料の高騰でまず衝撃を受けたのは、余った電力の転売で収益を得ている新電力だった。経済産業省が制度設計をして16年から始まった電力自由化システム、そして実効性の乏しい原発再稼働政策のなれの果てが今の実情だ。

現状打開には電力不足解消に向けた電力自由化システムの抜本的見直しと、原発再稼働政策の抜本的再整備が急務。電力不足が表面化しつつある今日、泊原発など10年経っても進展しない原発の再稼働審査の合理化・効率化徹底、化石燃料の安価な調達の整備、岸田政権のGX戦略の中に現状盛り込まれていない原発新増設の制度整備などを政権に徹底的に推進していただきたい。(S)

【マーケット情報/11月18日】原油続落、需要後退の見方が強まる

【アーガスメディア=週刊原油概況】

先週の原油市場は、主要指標が軒並み下落。中国および米国を中心とした景気停滞への懸
念、および国際機関による石油需要見通しの下方修正が重荷となった。

中国では、新型コロナウイルスの感染者が再び増加傾向にある。ロックダウン政策の一部
が緩和したことで、国内移動が拡大し、石油需要が回復するとの期待があったが、打ち消
された格好だ。

米国では、石油備蓄の放出が続き、市場でのだぶつき感が継続した。また、米連邦準備理
事会(FRB)の役員が市場の見通しを上回る利上げを示唆したことから、景気回復への懸
念が強まり、原油需要の下げ要因となった。

OPECと国際エネルギー機関(IEA)が、それぞれ今年および来年の石油需要見通しを下
方修正したことも、油価に対する下方圧力になった。IEAは、石油需要の本格的な回復を
来年の4~6月と予測している。

一方、 欧州連合による対ロシア原油への追加規制期日が12月5日に迫るものの、一部で
は期日後もロシア原油の供給が継続されるとの見通しが出るなど、実効性の先行きが不透
明なため、原油の需給逼迫には至らなかった。

【11月18日現在の原油相場(原油価格($/bl))】

WTI先物(NYMEX)=80.08ドル(前週比8.88ドル安)、ブレント先物(ICE)=87.62ドル(前週比8.37ドル安)、オマーン先物(DME)=84.17ドル(前週比6.83ドル安)、ドバイ現物(Argus)=84.41ドル(前週比6.94ドル安)

【石油】OPECプラスが大幅減産 相互依存の崩壊

【業界スクランブル/石油】

OPECと非加盟主要産油国からなるOPECプラスは10月5日、11月の生産量を日量200万バレル減産することを決めた。コロナ禍の需要激減に対応した2020年5月の970万バレル減産以来の大幅削減である。最近の先進国の金利引き上げに伴う景気減速懸念による原油価格の軟化に対応して、ウクライナ侵攻直前の80ドル以上の価格維持を目指したものだ。特に、共同議長国であるロシアのウクライナ戦費調達とサウジアラビアの財政均衡価格80ドル確保の必要性を反映している。

これまでの原油価格高騰の理由は長期化するウクライナ情勢より、むしろコロナからの需要回復に対して、産油国の生産余力不足と余力のあるサウジ、UAEの増産への慎重姿勢による供給不足が起こっていることである。明らかに供給不足は、拙速な脱炭素政策の影響である。特に、サウジとUAEが増産に動かないことが問題だ。

イラン革命以来、両国は油価が高騰すると必ず増産し、原油価格と国際石油市場の安定に貢献してきた。豊富な埋蔵量を背景に、超長期の収入確保の観点から、消費国の石油離れを阻止するために、安定供給志向の穏健な政策を採用していた。その意味で産消間に相互依存関係が成立していた。

そのため、湾岸危機以来、30年間、石油危機はなかった。しかし先進国の気候政策は、相互依存関係の前提を破壊してしまった。産油国にすれば埋蔵原油が座礁資産化する前に、高値で売れるだけ売りたいと思うのは当然だ。途上国の需要増加が止まり、需要が本格的に減少するまでは原油価格は高止まりを続けると覚悟しておくべきだろう。それにしても、脱炭素を目指すバイデンが産油国に増産を要請するのは噴飯物だ。(H)

南アジアに欧州の「とばっちり」

【ワールドワイド/コラム】水上裕康 ヒロ・ミズカミ代表

いよいよ欧州のエネルギーは冬の需要期を迎える。EUは年間消費の約3割に相当するガスの備蓄能力を持つが、その95%を10月末までに充てんするべく施策を打ってきた。例年に比べ5%高い目標だが、9月末には約90%と順調な進捗だ。昨年は供給の35%を占めたロシアからのガス供給が今年は半減する一方、9月末までに昨年を3千万tも上回るLNGの輸入がこれを補っている。

それにしてもLNG市場のどこにそんな余裕があっただろうか。実は欧州の「爆買い」による価格の高騰で、インド、パキスタン、バングラデシュなどの国々がLNGを買えなくなっているのだ。中でもパキスタンでは、春から長時間の計画停電が続く。

震源となったEU各国には他国を気遣う余裕はない。夏以降、ロシアからのガス供給はゼロに近付いており、寒い冬が来ればガスの備蓄は危機に瀕する。高騰するガス価格に市民生活や産業活動も打撃を受けている。ただし、これを「すべてロシアのせい」とは言えないはずだ。欧州発のガス価格高騰は、昨年秋には始まっていた。再生可能エネルギーが供給力として実力不足にもかかわらず、化石燃料は「今にも不要」という強いメッセージを発信して開発投資の停滞に拍車を掛ける一方、無防備にもロシア産のガスへの依存を高めた結果だ。戦争はEUのエネルギー政策の矛盾を顕在化させたにすぎない。

まもなくCOP27が始まる。ほんの1年前、「脱炭素」を競い、途上国にも追随を求めていたEUなど先進国が、いまや「炭素」の買い占めに走る。停電に苦しむ人たちは、どんな思いで見ているのだろうか。こんな状況でも脱原子力を捨てきれない国や、動かせるはずの原子力を20基以上も放置している国は、心して参加したほうがよいだろう。

【ガス】都市ガス150年 先達の努力に敬意

【業界スクランブル/ガス】

10月31日に「ガス事業」開業150周年を迎えた。興味深いのは日本初のガス会社「横浜瓦斯会社」の設立経緯だ。1871年に横浜駐在のドイツ領事がガス会社の設立を神奈川県に申請した。外国に権益を奪われることを嫌った県が、横浜の実業家高島嘉右衛門に相談。高島は翌72年に横浜瓦斯を設立、仏技師を招いて自前でガスを製造し、10月31日に横浜の大江橋から馬車道、本町通りに並べられたガス燈を点灯したのだ。明治初頭、日本が近代化の道を歩み始めたばかりの時期に、インフラ事業の重要性をきちんと認識し、何ら知識・経験のない状態の中で、自分たちの力でゼロから事業を立ち上げ、育成していこうとした先達たちの先見性と努力に敬意を表したい。

1900年代に入り、電気・白熱灯の普及によってガス灯が駆逐される中、ガスは料理や風呂など家庭用燃料へ役割を切り替えて生き残ることができた。その後、関東大震災や太平洋戦争の苦難を乗り越えて、69年には世界で初めてLNG輸入を開始。天然ガスの経済性・環境性を強みに都市ガスの普及・拡大を進め、現在は全国で3000万件以上のお客さまに都市ガスを供給するまでに至った。一人のガス事業者として、150周年を本当に誇りに思う。

そして今、都市ガス事業は難局に直面している。足元ではウクライナ危機によって安定供給という根本的な使命が脅かされる状況にある。さらに将来的には、世界的な脱炭素の動きの中で天然ガスの存在意義を問われる状況に陥っている。しかし、われわれには150年間の輝かしい歴史がある。先達に恥ずかしくないように、そして未来の人たちがガス事業200周年を笑顔で迎えられように、全力でこれらの難問を乗り越えていこうではないか。(G)

G20で垣間見えた欧州の二枚舌 アジアは「現実路線」アピールを

【ワールドワイド/環境】

10月号ではG20気候・環境大臣会合における途上国のリベンジについて報告したが、9月初めのG20エネルギー転換大臣会合と東アジアサミットエネルギー大臣会合を比較すると非常に興味深い対照が浮かびあがる。

9月初めのG20エネルギー転換大臣会合では、グラスゴー気候協定や1.5℃に関する争いはなかった。これらの点は気候・環境大臣会合でまとめて扱われたからである。他方、「エネルギー転換」というアジェンダ設定のせいか、成果文書の「バリ・コンパクト」はクリーンエネルギー転換を扱ったものとなり、現下のエネルギー危機に関する切迫感の希薄なものとなった。

G7首脳声明では対ロシア依存低下のためのLNG投資の重要性をうたっていながら、G20共同声明では日本がエネルギー危機に対応するための上流投資の重要性を強調する一方、欧州諸国が温暖化防止を理由に反対するという構図となった。欧州は自らのエネルギー危機回避のためにはなりふり構わず化石燃料を使う一方、上流投資による世界的な化石燃料の需給ひっ迫緩和には後向きというダブルスタンダードが垣間見える。

アジア諸国の考え方は9月中旬の東アジアサミットエネルギー大臣会合共同声明に反映されている。東アジアサミットはASEANを中心に、日、中、韓、印、米、豪、ニュージーランド、露がパートナー国として参加する場である。共同声明にはクリーンで手ごろな価格でのエネルギーアクセスの確保と供給途絶への対応を図るため、上流投資が必要であること、エネルギー転換に向けたあらゆる燃料、あらゆる技術の動員が必要とされ、LNG投資の重要性、燃料アンモニア、水素、バイオマス、原子力、クリーンコールテクノロジー、CCUSなどの技術の重要性が強調されている。教条主義的な欧州諸国が不在なため、アジアのエネルギーの現実を反映した極めて現実的なものとなっている。

気候変動の議論を支配する欧州的な価値観とアジアのエネルギーの現実の懸隔は大きく、アジア地域はもっと声をあげる必要がある。2023年には日本がG7議長国、インドがG20議長国である。日本とインドには欧州主導の教条的な議論が幅をきかせるエネルギー温暖化議論にアジアの実情を踏まえた現実的なメッセージを出すことが期待される。

(有馬 純/東京大学公共政策大学 院特任教授)

【新電力】業界全体が疲弊 東電EPの苦肉の策

【業界スクランブル/新電力】

東京電力エナジーパートナー(EP)の経営を巡り約67億円の債務超過、親会社の東電ホールディングスによる2000億円の資本注入、特別高圧・高圧料金改定とニュースが目まぐるしい。

債務超過の原因は、燃料価格高騰による逆ザヤ拡大とされるが、発表された6月末時点では、同社の燃料費調整単価は基準比プラス50%の上限に達していなかった。つまり、設計上は調達価格上昇分を料金転嫁できていたはずだ。そうなると、真の理由は原子力再稼働織り込みで作られた料金体系(2012年の値上げ認可では「柏崎刈羽1、5、6、7号機は13年度から、同3、4号機は14年度から再稼働を仮定」)が無謀だったことになる。またJERA電源の卸権を持っているが発電効率が悪く使い切れていないために市場調達が増大していた。

では、同社は稼げる企業にはなれるだろうか。同社も子会社のテプコカスタマーサービス(TCS)も、販売電力量は減少傾向であり無理な販売は抑制しているように見える。新料金は市場調達連動分を織り込んでおり、かつ市場連動基準単価はkW時当たり17.44円と現相場より下であるため料金引き上げに機能する。これらは合理的だ。

しかし、値上げ幅は現市況を前提にすれば15%程度にとどまる上に、規制部分を含む低圧には言及がない。また、地元了解の目途が立たない柏崎刈羽7号の2023年度内9カ月稼働を織り込むなど、経営健全化に資する十分な値上げとはいえず、値上げ幅を圧縮したいという中途半端な意図すら透けて見える。巨額の資本注入もジリ貧感が強い。支配的事業者のダンピングは業界全体を疲弊させる。同社が完全私企業と同様の事業判断ができるようにならない限り、電力業界のゆがみは残る。(Z)

電力供給不安がより深刻に EU非加盟国スイスの苦境

【ワールドワイド/経営】

欧州各地で電力需給ひっ迫への懸念が高まる今、スイスでも重大な問題となっている。元々スイスには脱原子力や冬季の電力輸入依存など中長期的な供給不安があったが、現下の状況悪化のトリガーとなったのは対EU政策の失策だ。スイスは120以上の協定を締結することで、EU非加盟国ながらも電力部門を含むさまざまな分野でEUとの協力関係を維持してきた。近年、これらの協定を一括する枠組み条約の締結に向けて交渉がなされていたが、2021年5月に一部の分野で折り合いがつかず交渉は決裂した。

このためスイスは当初一括して行われる予定だったEU加盟国との協定の更新ないし新設ができなくなっている。電力部門への影響は大きい。特にEUの第4次クリーンエネルギーパッケージは、25年までにグリッド容量の7割を加盟国間の取引に利用できるよう義務付けており、近隣国は対象外のスイスへの電力輸出にその容量を割くことを渋る可能性がある。さらに国内原子力の老朽化と、輸入先フランスの原子力出力低下による供給量減少も不安視される。

需給ひっ迫は、主要電源の水力発電量が減少し、需要が増加する冬場に最も懸念される。21年10月に規制機関が提出した報告書では、最悪の場合、25年3月末ごろに安定供給が困難となり、年間47時間の供給力不足の発生が予測される。これを受けて政府は供給不足時に、まず国民へ節電を呼びかけ、不要不急の電力の使用禁止、大口需要家への供給割当、輪番停電を段階的に実施すると発表した。市民生活・産業への影響は計り知れず、報道によると、停電発生時には一日最大40億スイス・フラン(約5960億円)の経済損失が見込まれる。

ここにロシアのガス供給の削減が追い打ちとなり、エネルギー危機は今冬に迫る。政府は中長期的な需給ひっ迫に備え合計1000kW(100万kW)の予備のガス火力の新設を計画、今冬の需給ひっ迫に備えて移動式ガスタービン8基(合計25万kW)を調達し、23年2月から予備電源として利用する。石油ないし水素でも運転可能で、ガス供給量の減少にも対応する。また、非常用発電機300台(合計28万kW)を予備力として活用することも検討中だ。 自国の供給力拡大と同時に、近隣国との協力合意やEUとの再交渉に向けた動きもみられるが、近隣国にも余裕がない。スイスが今後もEU非加盟国としてどのように独自の政策を見出していくのか、動向が注目される。

(藤原 茉里加/海外電力調査会・調査第一部)

【電力】なぜ今さら明文化 限界費用での投入

【業界スクランブル/電力】

あまり話題にならなかったが、「適正な電力取引についての指針」の改定案のパブコメが募集され、先ごろ締め切られた。今回の改定内容には、大手電力が余剰電力全量をスポット市場に限界費用で投入する、いわゆる「限界費用玉出し」をガイドラインとして明文化することが含まれている。

従来の事業者による自主的取り組みという位置付けはいかにもあいまいだから、ガイドライン化することは一般論としては望ましいが、限界費用玉出しは求められる法的根拠がはっきりしない。改定案を読む限り、独禁法ではなく電気事業法に根拠を求めているようだが、自主的取り組みという実質強制を続けた結果、固定費回収がほとんど期待できない低水準の電力市場価格が長期にわたり継続し、火力発電所の閉鎖が進展、昨今の電力需給不安の主要因となっている。これが「電気の使用者の利益の保護又は電気事業の健全な発達」に資するとは言えないだろう。

競争促進に大きくかじを切った震災後の電力システム改革に資源エネルギー庁次長として関わった今井尚哉氏は本紙のインタビューに、「電力は自由化しても安定供給マインドのない、つまり容量を持たない人を市場参入させてはならない」「容量市場創設が自由化の前提」であるのに、「太陽光事業者や一部新電力のつまみ食いを許してしまった」と回想している。

つまみ食いを許し、昨今の電力需給不安を招来した元凶が限界費用玉出しだ。新電力による供給力調達を容易化し参入を促した面もあるが、安値安定のスポット市場が継続する前提であり、市場価格が上昇した昨年以降、メッキははがれている。この政策は既に失敗している。今さらガイドライン化して何になる。撤退が相当だろう。(U)

カザフスタンの石油輸出 トラブルの背後にロシアの圧力

【ワールドワイド/資源】

中央アジアの資源大国カザフスタンは世界の石油の約2%を生産する。輸出される石油の大部分はロシアを経由して出荷され、その最大経路がCPCパイプラインだ。CPCパイプラインは、ロシア、カザフスタンの政府系企業と共にシェブロン、エクソン、シェルなど欧米メジャーがコンソーシアムに名を連ね、2001年の運転開始以来20年間、大きなトラブルなくカザフスタンの石油輸出を支えてきた。だが今年の春以降、同パイプラインは度重なる試練に見舞われている。

最初の試練は3月下旬、ロシアの黒海沿岸にあるパイプラインの終点で起きた。黒海で発生した嵐の影響で海上の出荷装置が故障し、復旧するまでの約2カ月間、出荷能力の一部が削がれた。続いて6月末には、出荷装置周辺で第二次大戦時の機雷が発見されたと発表され、爆破処理を行うため数日間、出荷量が制限された。さらに7月に入ると、ロシアの地元裁判所が1カ月間のパイプライン操業停止命令を下す。これはロシアの輸送分野当局がCPCパイプラインの環境保護対策に関する「書類上の不備」を指摘して裁判所に操業停止判決を要請したことによるものだった。コンソーシアム側はこの命令に猶予を設けるよう申し立て、その結果命令は覆されて、結局20万ルーブル(50万円程度)の罰金という判決に変更された。

そして4回目の試練は8月に発生した。今度も海上の出荷装置に損傷が発見されたとして、3基ある出荷装置のうち2基が使用不能となった。ロシアに対して厳しい制裁が科される中で、故障した部品交換の作業手配が難航することも懸念されたが、10月初旬の時点では10月中には復旧作業が完了し、通常操業に戻る見込みとなっている。4回目の試練もどうにか出口が見えている。

CPCの相次ぐ受難の背後にはロシアからの圧力があるという見方もある。特に裁判所の操業停止命令と撤回という3回目の試練を見ると政治的背景を疑いたくなる。欧米を中心にロシア産石油の取引が縮小する中で、カザフスタン産石油の流通に支障をきたして市場にひっ迫感を煽り、価格を吊り上げようというロシアの狙いも想像できるし、西側とロシアの間で揺れるカザフスタンに対してパイプラインをてこに「ロシア離れ」に警告を発しているとも捉えられる。

カザフスタンはロシアを経由しない石油輸出経路を模索し始めている。微妙な対露関係を保ちながら、自国の利益を守ろうとするカザフスタン外交から目が離せない。

(四津 啓/石油天然ガス・金属鉱物資源機構調査部)

朝鮮日報に「特ダネ」提供? 東京の非科学的トリチウム報道

【おやおやマスコミ】井川陽次郎/工房YOIKA代表

靖国参拝報道を思い出した。9月28日NHK「韓国がIAEAで懸念示す、福島第一原発の処理水、海洋放出方針で」である。政治家の靖国参拝は「韓国や中国が反発」と報じられる。似ている。

記事は「東京電力福島第一原子力発電所にたまるトリチウムなどの放射性物質を含む処理水を海に放出する方針をめぐってIAEA(国際原子力機関)の年次総会で韓国代表が『汚染水が海に放出される』と懸念を表明」と伝える。中国も「計画は安全性が確保されていないと批判」とある。

日本側は「放出する方針なのは、韓国の言う『汚染水』ではなく、基準を下回る濃度に薄めた処理水」と説明したという。

映像を見ると会場は閑散。関心が高いとは言い難い。そもそもIAEA自身が科学的見解を表明済みで、「日本の放出方針は技術的に実現可能で国際慣行にも合致する」とサイトにある。年次総会ではさらに、IAEAが独自に放出前の水質を確認する、と重層的な対応も約束している。

印象操作が狙いか。「濃度を薄めた処理水」の一節もそう疑わせる。政府や東電はずっと「放出されるのは、トリチウム以外の放射性物質を徹底的に取り除き、大幅に薄めた処理水」と説明しているが、「取り除く」に触れない。

同日共同「『汚染水』か『処理水』か、中韓と日本の応酬に、IAEA総会」も同様だ。「韓国は放出による『未確認の影響』への懸念があると訴えた。中国は日本側が事実を隠そうとしていると主張した」と伝える。ただ、こちらは「国内外の原子力施設でも、トリチウムを含む水は規制に従って海に放出されている」と、少し公正だ。復興庁の資料では、韓国の古里原発から海洋放出される処理水のトリチウム量は、日本が計画する放出量の4倍にのぼる。それに言及すれば、なお良かった。

科学的、合理的に理解に苦しむのは、10月3日東京一面「東電、処理水安全アピール実演、トリチウム検知できない線量計、セシウム高濃度でないと無反応、『印象操作』批判免れず」だ。

「東京電力が福島第一原発の視察者に、放射性物質のトリチウムが検知できないうえ、セシウムについても高濃度でないと反応しない線量計を使い処理水の安全性を強調する宣伝を繰り返している」との内容だが、東電の反論文を見ると、実態はかなり違う。

実演は、「浄化処理でセシウム137などのガンマ線核種等の62核種が十分に低減したこと」を示す目的。さらに視察者には、「処理できないベータ核種のトリチウムは残るがベータ線は紙1枚で遮られるほど弱く、現場で示すのは難しい」と説明しているという。

問題の記事には、化学者らのコメントとして、「(トリチウムは)ベータ線測定器を当てても、もっと濃度が濃くないと反応は出ない」「ガンマ線はセシウムだと1リットル当たり数千ベクレル入っていなければ線量計は反応しない」とある。つまり、サンプル中の放射性物質濃度は確実に下がっている。東電の言う通り、浄化処理に効果あり。それだけだ。

困るのは、この記事をネタに隣国の朝鮮日報が4日、「東京電力、でたらめ線量計で福島汚染水の安全性を誇張か」と報じていることだ。東京の記事は、風評被害の拡大に加担していないか。

防衛策が必要だ。取材時には現場映像を撮って残す。事実と違う報道には、直ちに映像を公表して反論する。残念だが…。

いかわ・ようじろう  デジタルハリウッド大学大学院修了。元読売新聞論説委員。

【インフォメーション】エネルギー企業の最新動向(2022年11月号)

【北海道電力・IHI/苫東厚真4号機のボイラー燃焼調整にAI活用】

 北海道電力とIHIは、AIによるボイラー燃焼調整最適化支援システムを共同開発した。IHI製のボイラーを導入している苫東厚真発電所4号機(出力70万kW、石炭燃料)で運用を始めている。ボイラーのリアルタイムの運転データと最適な燃焼状態のモデルデータとの差異をAIが自動解析し、燃焼調整に最適な設定を発電所の運転員に通知する仕組みだ。北海道電力が最適な燃焼状態のモデルとなる運転データを取り、IHIがこのデータに基づくシステムを構築した。システムの導入で、ボイラー効率の経時的な低下を抑制し、ボイラー関連機器の運転コストの低減ができる。また、ボイラー内で局所的に高温になる状況を回避し、ボイラーの寿命消費の低減につながる。

【九州電力/スマートメーター活用で入居者見守り】

九州電力は、9月から不動産会社向けの新サービス「Q-ieまもり」の提供を開始した。スマートメーターで計量された30分単位の電力使用量データを、独自の技術で解析。賃貸物件で一人暮らしをしている入居者の活動状況に変化があった場合、あらかじめ登録した親類などに通知する。同サービスは、明和不動産と明和不動産管理の2社と共同で約1年間の実証実験を行い、明和不動産管理が管理する賃貸物件に導入される。九州電力は高齢化の進行に伴う、孤立死による賃貸物件の価値低下や、高齢者の入居受け入れ拒否などの社会課題に対し、同サービスを通じて、一人暮らしの入居者が安心して賃貸物件で生活できる環境づくりに努める方針だ。

【SBエナジー/再エネ向けVPPプラットフォームを開始】

ソフトバンクグループの子会社で、自然エネルギー事業などを行う SB エナジーは8月、総合バーチャルパワープラント(VPP)プラットフォームサービス「ReEra®(リエラ)」を提供開始すると発表した。ReEraは、同社が2016年度から取り組んできたVPP構築実証事業で培ったノウハウを生かすサービスだ。蓄電設備や需要家側エネルギーリソースを統合制御してデマンドレスポンスを提供する需要家側アグリゲーターと、フィード・イン・プレミアム制度の下、再エネ設備や蓄電池などを統合制御し発電インバランスの低減や各種電力市場での最適取引などを行う再エネアグリゲーターが双方向で利用できる機能群をSaaS形式で提供する。

【伊藤忠商事・伊藤忠エネクスほか/トラック対応の水素ステーションに参画】

伊藤忠商事と伊藤忠エネクスは、日本エア・リキードが福島県内に建設する水素ステーション運営事業に参画する。このステーションは、年中無休で運用するトラック対応型としては日本初のもので、2024年にオープンする予定だ。福島県の中通り地域の中部に位置し、東北の玄関口にあたる場所だ。3社は水素バリューチェーンの構築に向けて取り組むこととしており、今後、トラック利用が見込まれる幹線道路沿いで、ステーション建設の検討を続けていく。

【荏原冷熱システム/低GWP冷媒を採用 水冷チラーを発売】

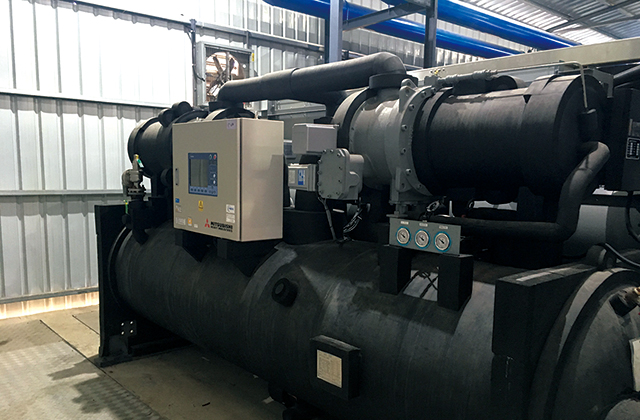
地球温暖化係数(GWP)の低冷媒に対応する新製品「水冷スクリューチラー モジュラッチ RHSKW型」の発売を開始。従来型の技術をベースに開発したもので、従来型の特長を踏襲した。モジュールタイプのコンパクト設計で、搬出入が容易なため、更新需要にも最適な冷凍機だ。フロン排出抑制法の適用を受けないため、管理の省略化も可能。温暖化防止に向け、冷凍空調機器に使用されているHFC冷媒をGWPの低い、新しい冷媒に転換することが求められており、低GWP冷媒であるR-1234yf(HFO-1234yf)を採用した。

【サイサン/ラオスにLPガス充填所 豊かな生活を支援】

Gas Oneグループのガスワンラオス社は9月、ラオスの首都ビエンチャンでLPガス充填所開所式を行った。同社はサイサンが2019年4月にラオスで設立したLPガス事業会社。今回完成した充填所は、ラオスでのさらなる事業拡大を目指して建設された。サイセタ特別経済開発工業団地に位置し、50tのLPガス貯槽1基、バルクローリー用充填施設、シリンダー充填棟で構成されている。サイサンは9カ国10拠点で海外事業を展開。国内外で、より豊かで便利な生活様式の一助となる事業を展開していく構えだ。

【大阪ガス/エネルギー業界初のアバターでのオンライン相談】

大阪ガスとアバター事業を手掛けるAVITAは、オペレーターの表情や動きをリアルタイムに反映するアバターを共同開発した。9月からアバターを活用して、ガス機器やリフォームなどに関するオンライン相談を実施する。今回開発したアバターは、人間そっくりの「デジタルヒューマン」と、アニメのような「キャラクター」の2種類があり、いずれもオペレーターの表情や身体の動きをリアルタイムかつ細やかにアバターに反映することが可能。アバターは簡易的な仕組みでどこからでも簡単に表現力豊かに動かせることが最大の特徴だ。エネルギー業界で、リアルタイムで動作可能なデジタルヒューマンを実用化した事例はこれまでなく、先進的な取り組みとなる。

【大林組・岩谷産業/液化水素の冷熱を建物に利用する実証開始】

大林組と岩谷産業は共同で、建物の空調エネルギーなどに液化水素冷熱を利用する実証を開始する。日本初の取り組みで、岩谷の中央研究所・岩谷水素技術研究所で行う。マイナス253℃で液化している液化水素は、利用する際に主に気化器を使って常温のガスに戻す。マイナス253℃の冷熱は、現在は大気中に放散している。この冷熱を無駄なく利用する技術開発は、設備機器などの冷却に必要なエネルギー削減を通じ、脱炭素社会の実現を後押しする重要な取り組みになる。

【清水建設/世界最大級のSEP船 石狩湾で洋上風力】

清水建設は日鉄エンジニアリングとの共同体で、国内最大規模となる「石狩湾新港洋上風力発電施設」の洋上での建設工事を始めた。同社の世界最大級のSEP船を活用し工期を短縮する。場所は新港から約1600m沖合で石狩市と小樽市にまたがる約500haの海域。発電容量は8000kWの風車14基で11万2000kW。2023年12月の商用運転開始を目指す。

【商船三井/LNGバンカリング事業 苫小牧で「いしん」起用】

商船三井は9月、苫小牧港管理組合と石油資源開発が北海道苫小牧港で実施したLNGバンカリングトライアルに協力した。このトライアルは、同社グループの日本栄船が運航するLNG燃料タグボート「いしん」を起用。海事コンサルティングはMOLマリン&エンジニアリング(同社グループ)が行った。「いしん」のLNGバンカリングトライアルは国内3例目。

【三菱重工/最新鋭ガスタービン 実稼働8000時間突破】

三菱重工業はこのほど、タイ最大の独立系発電事業者であるガルフ・エナジー・デベロップメント社と三井物産の合弁事業会社が運営する天然ガス焚きガスタービンコンバインドサイクル発電所に納入したM701JAC形ガスタービン(50Hz対応モデル)で、実稼働時間8000時間の達成を実現したと発表した。2018年には、60Hz対応モデルのM501JAC形で8000時間の実運転を突破。50Hz地域と60Hz地域の両市場において、最新強制空冷方式のJAC形が、業界内で信頼性の証明とされている指標を打ち立てたといえる。
【マーケット情報/11月11日】原油下落、需要後退の見通しが背景

【アーガスメディア=週刊原油概況】

主要指標は軒並み下落。経済減速を背景とした、石油需要減少の見通しが重荷となった。

中国では、新型コロナウイルスの感染再拡大を受け、一部地域でのロックダウンが継続。規制はある程度緩和されたものの、経済の停滞や移動制限にともなう石油需要後退の懸念が根強い。加えて、同国では、民間製油所を対象とした来年の原油輸入割当量が今年と横ばいとなったこともあり、需要回復の見込みが一段と弱まった。また、欧州では、製造業における経済活動の縮小が続いていることなどから、景気後退局面へ入り、石油需要が後退するとの見通しが広まった。米国では、エネルギー情報局が今年のガソリンおよびジェット燃料の需要予測と、来年のガソリン需要予想を下方修正。油価に対する下方圧力となった。

供給面では、サウジアラビアの国営石油会社アラムコによるアジア太平洋向けの12月ターム供給が、買い手の希望通りとなる見込み。これを受け、需給緩和の懸念が強まった。

一方で、最新の米消費者物価指数(CPI)が市場の予想を下回ったことを受けて、米金利の上昇ペースが減速に向かうとの観測が広がったものの、経済回復の楽観にはつながらず、油価引き上げには至らなかった。

【11月11日現在の原油相場(原油価格($/bl))】

WTI先物(NYMEX)=88.96ドル(前週比3.65ドル安)、ブレント先物(ICE)=95.99ドル(前週比2.58ドル安)、オマーン先物(DME)=91.00ドル(前週比1.24ドル安)、ドバイ現物(Argus)=91.35ドル(前週比0.93ドル安)

福島第一の廃炉計画 残された30年にすべきこと

【オピニオン】柳原 敏/原子力デコミッショニング研究会会長

 福島第一原子力発電所(1F)の廃炉は計画通り終了できるのか。

わが国では現在26基の原子力発電所が廃止措置(廃炉)段階にあり、その多くは30年から40年で廃炉を終了する計画である。廃炉では大量の放射性廃棄物が発生する。小規模原子力発電所(BWR、50万kWe級)の場合、1基の解体により約6300tが放射性廃棄物になると試算されている(解体物は約15万t)。放射性廃棄物の廃棄は廃炉終了条件の一つであるが、その行き先は未定である。一方、1F廃炉では2021年12月までに放射性廃棄物約48万㎥の保管が報告されている。原子力の平和利用で発生した放射性廃棄物をどうするのだろうか。

1F廃炉の施設全体が汚染されたことを考慮すると、通常炉と同様に廃炉を終了すると放射性廃棄物の発生量は膨大(通常炉の100倍以上)になる。日本原子力学会の1F廃炉委員会が公開した廃棄物検討分科会の中間報告では、1F廃炉で発生する放射性廃棄物は1~6号機の施設解体だけで約150万t、また、1Fの施設解体と敷地全体を除染して元の状態にする場合は約780万tになる。これだけの放射性廃棄物をどのように処分し、どのような戦略をもって1F廃炉を終了するのか多くの人が抱く疑問である。

1F事故が発生した年の12月、政府と東京電力は1F廃炉に向けた中長期ロードマップを公開し、廃炉終了を30年から40年後とした。また、その工程を第1期、第2期、第3期(燃料デブリ取り出しと施設解体)に分け、第2期終了の目標は10年以内(21年)とした。

しかし、新型コロナウイルス感染症流行の影響を受けて第3期の開始が1年遅れ、今年8月にはさらに1年の延期(23年開始)が発表された。ただし、廃炉終了の時期に変更はない。東京電力が示す「廃炉中長期実行プラン2022」では、汚染水対策、燃料デブリ取り出しなど近々の活動計画の記載はあるが、第3期の全体工程は分からない。中長期ロードマップ通りに廃炉終了が可能なのか。負の遺産を次世代に引継ぐことに社会は寛容でよいのだろうか。

1F廃炉終了に残された期間は30年。原子力損害賠償・廃炉等支援機構が示す戦略プランでは「時間軸の意識」を基本的考え方の一つとして「遅滞ない廃炉作業の進展」の重要性を述べている。また、「解体廃棄物の処分の見通しが得られていることを確認した上で、解体工事に着手する」との記載も見受けられる。どのような状態で廃炉を終了するのか、発生する放射性廃棄物はどうするのか、廃炉終了後の跡地はどうするのか。廃炉工程の戦略策定にとって重要なことが議論されていない。ロボット開発、燃料デブリの特性評価は重要である。しかし、廃炉の目標は1Fサイトを利用できる状態に戻すことである。残された30年の工程を俯瞰して、燃料デブリ取り出しのみでなく、廃炉終了の姿を想定した具体的工程の策定とそれに向けた取り組み、そして情報公開が求められる。

やなぎはら・さとし 1976年北海道大学大学院工学研究科修士課程修了、日本原子力研究所入所。福井大学客員教授・特命教授などを歴任。

目指すはカーボンニュートラル 需要家が考える「産業電化」の世界

【日本エレクトロヒートセンター】

 脱炭素時代に向けて期待が高まる電化設備。そんな電化技術を産業向けに普及促進する役割を担う日本エレクトロヒートセンター(JEHC、内山洋司会長)が11月1日から30日まで、第17回エレクトロヒートシンポジウムをウェブ上で開催する。

「産業電化が導くカーボンニュートラルの未来」をテーマに、エネルギーを利用する需要家側の講演や、ヒートポンプ(HP)などの電化設備の導入事例・電化技術が紹介される。JEHC担当者は「電化技術への関心の高まりから、毎年聴講者が増えています。3600人近くを集めた前回を上回る5000人の聴講者を目指します」と話す。

今回のプログラムでは経済産業省から「カーボンニュートラルに向けたエネルギー政策:改正省エネ法」をテーマとした講演があり、「需要家側の取り組みにおける電化」に触れる。また、エネルギー多消費産業側の取り組みも紹介される。具体的には日本化学工業協会が「化学産業における循環型社会構築に向けた取組み」や、先般、山梨県内の工場で大規模な「グリーン水素製造装置」の導入を決めたサントリーホールディングスが自社グループの「脱炭素戦略と取り組み事例」を紹介する。

ヒートポンプの導入が省エネ対策に有効だ

さまざまな電化技術 1丁目1番地のHP導入

その他、技術発表では、「抵抗加熱」や家庭のIH調理器でおなじみの「誘導加熱」といった工業用の各種電化技術が発表される。誘導加熱は工場現場の金属熱処理省エネ化の取り組みが紹介される。また、メーカーとして自ら電化技術を手掛ける三菱電機は「廃棄物処理へのマイクロ波加熱技術適用」を講演する。マイクロ波を廃棄物処理へ適用することで、エネルギー消費の低減や廃棄物処理の高効率化、さらに廃棄後の資源循環につなげていく。

また、省エネ対策の1丁目1番地といわれているのがHP導入だ。キリンビールが「効果的なHP導入に向けた検討プロセスの紹介」を発表するほか、他の企業から「CO2削減に最も貢献する熱回収と今後の高温暑熱対策」「CO2排出量最大90%超カット」「トナー生産デジタル工場における廃熱回収HP導入事例」といったテーマの講演がある。

多様な産業や工場群が特殊な生産プロセスを経て、日本のモノづくりは成り立っている。そうした生産プロセスにどのような電化設備を導入することが低炭素や脱炭素へのアンサーになり得るのか。さまざまな需要家側の取り組みや電化技術から、参考になる視点があるだろう。