【ワールドワイド/コラム】米・イラン戦争が新局面に 予見不能に陥るトランプ発言

国際政治とエネルギー問題

今日世界には大きく二つの戦争が進行している。ウクライナ戦争は開戦から4年半が経過し、イラン戦争はフェーズを変えながら1年3カ月が経過した。後者は6月17日に即時終結を含む14項目の停戦覚書が結ばれたにもかかわらず、戦闘が再開した。7月10日以来13日連続の攻撃の応酬となった。その間、原油先物(WTI)は第3週以後、72ドルから82ドルの間で推移、23日終値は92・18ドルを記録した。8月初旬に停戦実現の公算が再度高まり、70ドル台半ばに下落した後、反発・続伸、下落、反発を繰り返し、80ドル半ばで推移した。

この間、トランプ米大統領の発言は一貫性を欠き、世界経済を大きく振り回した。まず7月14日、ホルムズ海峡を通航する船舶に対する対価の要求は湾岸諸国の賛同を得られず、直ちに撤回。場当たり的な発信は各国の米国への信頼を一層失わせた。

トランプ氏の政治行動を揶揄するメキシコ料理にちなんだ用語には、昨年秋から本年初、TACO(トランプ氏はいつも最後は怖気づく)が定着していたが、4~5月のNACHO(ホルムズ海峡が開く見込みはない)を経て、7月には、TAMALES(トランプ氏はいつも事態を混乱させ、みんなに打撃を与える)が登場した。今般の用語には、お決まりのパターンがなくなり、大統領の言動が予見不能な状態に陥っていることを示している。

新局面の主役の一人はイエメンのフーシ派で、舞台はバブエルマンデブ海峡に移った。7月24日フーシ派がタンカー2隻を攻撃したが、同派は目指すはサウジ封鎖で、同海峡の封鎖でないと表明している。同海峡は、ホルムズ海峡が実質的に封鎖状態になって以降、サウジにとって重要な原油輸出ルートになった。同国は開戦前、日量300万バレルに留まっていた東西パイプラインを拡充して紅海からの出荷を増やし、日量500万バレルの代替態勢に移行したもののフーシ派の活動により供給態勢の基盤が脅かされている。

米CBSニュースが7月31日、イランの発電所や製油所を標的にした過去最大規模の攻撃を検討中と報道したが、同計画はサウジ等からの要請を受け、8月1日、トランプ氏は同作戦計画を中止する考えをSNSで投稿した。トランプ氏はホルムズ海峡の「即時かつ完全な開放やイランの核による脅威の終結」に関し、迅速に合意することが攻撃中止の条件と説明したが、結局のところ、トランプ氏は、当初目指した体制転換、核兵器開発停止、ミサイル能力の弱体化、テロ組織への支援阻止といった戦略目標を何ら達成できておらず、イランにはホルムズ海峡を実質的に閉鎖する能力があることを認めざるを得なくなった。

米・イラン戦争は、昨年6月の12日戦争を中心とする戦闘、本年2~7月(戦闘および6月17日停戦覚書とその破綻)の第2フェーズから8月以後第3フェーズ(大きな戦闘は行われず、最終的な停戦も確保されない状態)に突入したように見える。

須藤 繁(エネルギーアナリスト)
【ワールドワイド/コラム】エクソンがCCS義務化に反発 ECT盾にEUと争う構え

海外メディアを読む

英紙フィナンシャルタイムズは8月7日付コラム「Lex」で、米石油大手エクソンモービルがEUのCO2回収・貯留(CCS)義務化を巡り国際仲裁の手続きを開始したと報じた。標的は2024年成立のEUネットゼロ産業法(NZIA)第23条。域内の石油・ガス生産者44社に生産実績に応じたCCSを義務付ける世界初の枠組みで、エクソンの関連会社も対象となっている。

根拠はエネルギー憲章条約(ECT)である。冷戦後に旧ソ連圏へのエネルギー投資保護を目的に作られた多国間条約で、企業が政府に利益を害された時、相手国の裁判所を通さず国際仲裁に直接訴えられる。これは裁判ではなく、投資家対国家の紛争解決(ISDS)と呼ばれる原則非公開の仲裁である。EUは昨年6月にECTから既に脱退済みだが、第47条のいわゆる「サンセット条項」により、既存投資分は脱退後も20年間保護される。一方の欧州委員会は「(NZIAの)措置はECTに適合」と反論している。

皮肉なのは、エクソンはこれまで石油・ガスの減産ではなくCCS推進を気候対策の柱に掲げてきた点だ。自ら売り込んできた解決策が義務になった途端、条約を盾に争うという構図だ。

ISDSはECT固有の仕組みではなく、さまざまな投資保護協定に規定される。化石燃料企業がこうした仲裁で国家から得た賠償は判明分で既に828億ドル。エクソンは英シェルと共にフローニンゲンガス田閉鎖を巡りオランダも相手取る。国際司法裁判所などが国家の気候対策義務を認める判断を重ねる一方、ISDSはその履行に賠償リスクを課す。気候を巡る戦いは、市場における資本対企業から法廷・仲裁の場における国家対企業の戦いになりつつある。

大場紀章(ポスト石油戦略研究所代表)

【業界スクランブル/石油】備蓄・多角化の議論 欠かせぬ中長期の視点

【業界スクランブル/石油】

石油の備蓄、原油の多角化などに向けた議論が始まった。現下の中東情勢は予断を許さないが、中長期的な観点も当然必要である。

原油は運ばれ、製油所で精製され、流通過程にのって消費者や需要家に届けられる。このことは、多角化された、また備蓄された原油は製油所装置構成などと適合するものであることが経済的であり、もちろん連産品であるがゆえに、適正な製品生産構成となる必要がある。

さらに製品輸入を生じさせる状態になると、今有事では一部の国で輸出規制が取られた例を見るまでもなく、製品生産(輸出)国に依存することになり、石油製品の強い供給制約につながりかねない。

日本が海外に持つ権益原油も同様である。製油所に適合的な原油開発を政策的に誘導すべきなのかもしれない。

原油の多角先についてももちろん、備蓄原油なども含めて、製品生産過程での石油の整合性をよく見極める必要がある。熊本地震ではその流通過程が焦点にもなっている。例えば冬場では灯油を意識する必要がある。上流から末端まで石油のサプライチェーン全体でその保全を図る観点が重要である。

視野を広げてみると、今回、特に中東原油依存度が高く備蓄レベルの低かったフィリピンはもとより、製品輸入依存の高かった豪州なども急騰した製品価格に苦慮した。アジアの国々に対する備蓄支援などが政府を中心に検討されている。石油はグローバルな流動性を持つ。日本にとって中間的な供給、備蓄拠点を周辺に強化することは、回りまわって日本にも裨益する。縦横に、包括的に石油の保全を考えていきたい。(O)

【ワールドワイド/経営】EUが排出枠の削減率緩和 競争力と脱炭素のバランスが争点

7月17日、欧州委員会はEU排出量取引制度(EU―ETS)の見直し案を公表した。企業に課される排出枠削減ペースを緩和し、エネルギー多消費産業の負担軽減を図る内容である。この背景には、欧州産業界から高まる「脱炭素より先に産業空洞化が進む」との危機感がある。

欧州委員会と産業界との対話を目的に開催された2月の「アントワープ対話」では、エネルギー多消費産業から「脱炭素政策は電力、水素、CCS(CO2の回収・貯留)などの基盤整備が不十分なまま政治目標だけが先行している」、「高いエネルギー価格や複雑な規制、補助金制度の使いにくさから投資が欧州外へ流出している」、「CBAM(炭素国境調整措置)導入に伴う無償排出枠の廃止は時期尚早」との不満が噴出。ドイツ商工会議所の会員企業アンケートでも同様の結果が出た。

加盟国間で見直し案への賛否は分かれる

こうした声を受け、見直し案では排出枠の年間削減率を2031~35年は4・3%から3・7%へ、36~40年は1・7%へ引き下げ、鉄鋼・セメントなどへの無償排出枠も脱炭素投資を条件に38年まで延長する一方、ごみ焼却施設や小型船舶など対象分野は拡大した。

今後は加盟国と欧州議会で審議され、26年末から27年前半の三者協議で最終合意を目指す。加盟国は、さらなる緩和を求めるポーランド、イタリアなど、委員会案を概ね支持するドイツ、フランスなど、「緩和し過ぎ」と批判する北欧諸国・スペインなどに分かれている。産業界は改革の方向性を歓迎しつつも、無償割当の条件や制度の複雑化に懸念を示し、鉄鋼などは一層の緩和を要求している。一方、環境団体は「ETS創設以来最大の後退」と反発している。

今回の見直しは、欧州委員会自身が産業競争力と産業空洞化のリスクを正面から認め、従来の理念先行型の脱炭素政策を現実路線へ修正し始めたことを象徴している。最終的な制度設計では競争力と脱炭素のバランスが最大の争点となるが、緩和措置が大幅に縮小されれば、産業流出に歯止めをかけることは一段と難しくなるだろう。

有馬 純(東京大学公共政策大学院客員教授)

【ワールドワイド/市場】容量確保が目標に届かず PJMは初の追加調達へ

米国東部の13州およびワシントンDCで系統運用と電力市場を運営するPJMは7月、2028年6月から1年間の供給力を確保する容量市場オークションの結果を公表した。約定価格は全域で325ドル/MW日となり、3年連続で上限価格での約定となった。確保容量は必要水準に届かず、総予備率も前回に引き続き目標を下回った。

価格が大きく上昇したのは、24年7月に実施された25/26年度向けオークションで、約定価格は、前年度の28・92ドル/MW・日から269・92ドルへ約9倍に上昇した。背景には、データセンター(DC)の新増設などによる需要見通しの拡大に加え、既存発電設備の退役による供給量の減少や、異常気象リスクを反映した供給力の評価方法の変更などがあった。こうした価格高騰を受け、PJMでは時限措置として価格の上限・下限が導入されたが、その後の3回はいずれも上限価格で約定した。

初の追加調達を準備中だ

価格が高止まりする一方で、供給力確保という観点では、前回に引き続き目標水準に届かなかった。オークションによる調達分と、小売事業者がオークションを介さずに確保した分を合わせた総容量(設備停止リスクなどを織り込んだ実効容量)は14万9182MWで、信頼度確保に必要とされる容量に対して6831MWの不足となった。また、総予備率も14・7%と、目標の20%を5・3ポイント下回った。PJMの独立市場監視機関によると、今回のオークションの受渡期間の予測ピーク需要16万5954MWのうち、DC需要は2万1470MWを占めると見込まれている。一方、今回のオークションで落札された新設電源と電源の増強分は、合計約525MWにとどまった。

こうした状況を受け、PJMは、新規電源の系統接続審査の迅速化や、供給力不足を受けた初の追加調達(バックストップ)の実施準備を進めている。また、PJMの意思決定の迅速性や透明性など、ガバナンス上の改革も迫られている。そんななか、供給力確保に向け、必要な措置をいかに早く決定し、実行に移せるかが今後の焦点となる。

三上朋絵(海外電力調査会)

【業界スクランブル/ガス】露からのLNG輸入 経産省が死守

【業界スクランブル/ガス】

米国とイランは6月17日に戦闘終結に向けた「14項目の覚書」に合意したが、7月に入ると事実上失効し、先が見通せなくなった。他方、日本ではほとんど報道されていないが、欧州のロシア制裁を巡り大きな動きがあった。

EUは昨年10月に採択したロシア向け「第19次制裁パッケージ」で、来年1月1日以降、ロシア産LNGの全面輸入禁止を決定した。英国も同年11月、ロシア産LNGの海上輸送に対する船舶保険サービスの提供禁止を発表した。長期契約に基づく取引には例外措置が設けられるものの、サハリン2に関連するLNG船についても、同年1月以降に影響が出ることが懸念されていた。

日本の最大の関心事は、サハリン2から日本向けに輸出されるLNGがこうした欧州の制裁措置の「適用除外」になるかどうかであった。そのような中、7月23日、EU理事会は「第21次制裁パッケージ」を採択し、日本向けのサハリン2からのLNG輸入および船舶保険について、2028年3月31日まで適用除外とすることを決定した。

日本のLNG輸入の約1割を占めるサハリン2からの輸入を継続できることは、日本のエネルギー安全保障上も極めて大きな意味を持つ。米国との同様の交渉に続き、経産省がEUとも粘り強く適用除外の交渉を続けてきた成果であり、エネルギー会社にとっても、今回の決定は大きな安心材料になった。

LNGは原油に比べて調達先の分散化が進んでいるが、それに甘んじることなく、民間企業も調達先のさらなる分散化や、契約内容の柔軟性を高める取り組みがこれまで以上に求められるだろう。(Y)

【ワールドワイド/資源】脱ロシアでガスの米依存進むEU メタン規制で安定調達懸念も

 昨今、世界中でエネルギー安全保障への意識が高まる中、欧州の天然ガス市場は、安全保障に関わる二つのジレンマに直面している。

一つは、ロシア産ガス脱却と米国依存のジレンマだ。EU(欧州連合)はロシア産天然ガスの全面禁輸に向け、段階的に措置を進め、来年1月にはロシア産LNGを全面禁輸する。この方針の背景には、今年後半ごろから世界のLNG市場が供給過剰に転じ、拡大する米国産LNGで代替可能との見通しが後押ししたこともあったのだろう。実際、これまでもロシア産ガスの穴を埋めてきたのは主に米国産LNGであり、今や欧州のLNG輸入の6割近くを米国産が占め、ウクライナ侵攻前の3割弱から過去5年で倍増した。

LNG輸入の6割近くが米国産に

近年、グリーンランドなどを巡り、米国との緊張を抱える欧州では、米国への依存拡大を懸念する見方も少しずつ出ている。来年の禁輸が実行されれば、ロシアから輸入するLNG(昨年は1500万t)の代替調達が必要となる。冬季のガス需要期とも重なるため、EU発のガス価格高騰の引き金となることも懸念される。

もう一つは、脱炭素と安全保障、とりわけEUメタン規制(EUMR)と天然ガス安定供給に関わるジレンマだ。メタン強度の低い天然ガスの導入を促すほど、調達ルートの柔軟性を損ない、安定供給のリスクとなりかねない。

EUMRは2030年の輸入天然ガスへのメタン強度上限設定に向け、規制を段階的に強化している。来年1月からは、輸入天然ガスについてMRVの同等性報告(メタン排出量の測定〈Measurement〉、報告〈Reporting〉、検証〈Verification〉がEUの水準と同等かを報告するもの)が求められる。

ただ、MRVの手法は業界で確立しておらず、不明瞭なまま規制を適用することへの懸念も強い。EU内外から緩和を求める声もあり、欧州委員会は今年7月、加盟国に対し29年まで罰則を適用しないよう推奨するなど、EUMRの運用を現実的な方向に調整している。

若佐大夢(エネルギー・金属鉱物資源機構調査部)

【業界スクランブル/新電力】小売りの社会的価値発揮へ 事業環境の整備を

【業界スクランブル/新電力】

電力小売り事業の社会的意義とは何か。教科書的な回答では、価格競争の促進、再エネ普及拡大、地産地消による地域経済活性化、DER活性化―などが挙がる。

こうした価値追及には一定の財務基盤が必要だが、700を越える事業者の大半は脆弱だ。彼らは電気を左から右に流すか、取り次ぎに転じている。電力は他商品と異なり、輸送や検量、品質管理、在庫管理を自前で行う必要がないことと、書類審査のみの登録制ゆえに、安易に参入した事業者は相当数いたはずだ。

有意義な活動ができない理由の一つは、能力不足だ。財務基盤が弱く、調達環境が悪化すればすぐに営業を縮小する。資本金額・インバランス精算用供託金拠出の要件化、財務諸表やJEPX依存度の国による公表・格付け、未達事業者への予防的な業務改善命令発出といった仕組みは不可欠だった。電力・ガス取引監視等委への電力取引報提出義務があるが、本制度に基づく不良小売り淘汰事例はない。小売の本領のはずの需要最適化も力不足だ。バラバラの通信規格・API、上振れしない調整力単価にも一因はあるが、小売自身に需要最適を促せる能力と顧客像把握がない。

他方、小売にとって歪な市場構造は重石になる。政策的に抑え込まれた家庭用規制料金が業界総窮乏化装置として機能し、高圧でも1年入札による安値志向が、長期的な電源調達を妨げる。いずれも最終需要家のメリットを過度にケアしている。これでは財務基盤のある事業者でも将来展望を持てない。小売の新陳代謝を含む事業環境整備と事業者の能力向上が進めば、電力小売は本来の社会的価値を発揮できるはずだ。(S)

【業界スクランブル/電力】予見性担保する制度 効率化目指す改革との矛盾

【業界スクランブル/電力】

電気事業制度の議論で「投資回収の予見性」という言葉が頻発する。使われ始めたのは容量市場の導入が論じられた2016年頃で、電力システム改革により投資回収が見通しにくくなった、という文脈だった。

しかし、そもそも改革は、総括原価制度の下では投資回収が見通せるがゆえに効率化が進まない、との問題意識から始まったはずだ。投資回収をあえて不透明にしたのが改革だとすれば、今になって制度で予見性を担保するのは矛盾ではないか。

また「投資回収の予見性」は一般的な用語に聞こえるが、使われるのはもっぱら電気事業の分野だ。他業種なら「投資回収年数は何年か」と具体的に論じる。電気事業でその具体論を見かけないこと自体、回収の見通しが不透明であることの証左だろう。

この問題に対応するため、広域機関が政府の信用力を背景に大規模電源や系統の整備へ融資する制度を設けた改正電気事業法が、7月17日に成立した。

同制度の必要性を疑うものではないが、必要に至った背景は検証を要する。自由化された発電部門だけでなく、総括原価制度が残るはずの系統部門までこの仕組みを必要とするのは、根深い問題だ。

改正法の国会審議では、参考人の労組幹部が人材確保の課題を訴えていた。予見性が低下すれば、労働環境の向上に取り組む余地も狭まる。事業の先行きが見えなければ、人材の確保もおぼつかない。

令和8年熊本地震で、電気事業者は3日で供給をほとんど復旧させた。予見性の確保とは、突き詰めればこの現場力を維持することにつながるのではないだろうか。(T)

【今そこにある危機】世界三紛争が連動・連鎖 日本は主体的対応力が急務

小山正篤/国際石油アナリスト

三大紛争の連動により世界的な石油供給危機が目前に迫る。

日本は価格抑制頼みを改め石油有事への対応力を高めよ。

複合石油危機

米・イスラエル対イラン、サウジアラビア対フーシ派、ロシア対ウクライナ─。三つの紛争が連動・増幅し、ペルシャ湾、紅海、ロシア産の石油輸出を同時に阻害する「複合石油危機」が迫りつつある。米・イラン間の調停努力は続くが、情勢はなおこの破局的事態へと向かいつつある。

6月17日の米・イラン「イスラマバード覚書」は、第5項でホルムズ海峡における「将来の管理および海事サービスを定義する」主体、すなわち実効的な支配者を事実上イランと認めた。ペルシャ湾での米国の覇権喪失を確認した文書とも言える。6月25日以降、海峡の実効支配確立を図るイランと、原状回復を試みる米国・湾岸諸国との戦闘が再燃。米軍が7月に1000カ所以上を攻撃した後、いったん攻撃を停止してオマーンによる仲介を進めたが、イランは提案を拒否してヨルダンの米軍基地を攻撃し、米軍も報復空爆で応じた。トランプ大統領は7月末に対イラン大規模攻撃の再開を命じた後に撤回し、カタールを仲介国とする対イラン協議に期待を高めたが、イランはオマーンとの2国間交渉を優先した。8月13日時点では合意に至っていない。

三つの紛争はいつ収束するのか?

交渉はイラン主導のホルムズ海峡管理を事実上認めつつ、その適用に一定の制限をかける「条件闘争」の色合いが濃く、たとえ文書上で合意が成立しても、実施段階で対立が再燃することが予想される。また「イスラマバード覚書」でうたわれていた「レバノンを含む全戦線での即時・恒久的停戦」など、米・イラン間には他にも重要な対立点が多く残されている。米・イラン双方とも決定打を欠いており、断続的な軍事衝突を伴いつつ、イランによるホルムズ海峡の封鎖と米国による対イラン海上封鎖が継続する膠着状態に戻ると見るべきだろう。

3月以降、世界の石油供給不足は在庫放出で穴埋めされてきた。国際エネルギー機関(IEA)によると3~6月の世界在庫は日量平均約300万バレル減少し、昨年から今年2月までの在庫積み増し分の7割が失われた。楽観的な需要見通しでも、世界生産が4~5月水準にとどまった場合、9月以降は在庫制約が一層鮮明となろう。米国も同様で、原油純輸出の増加は生産増ではなく、戦略石油備蓄(SPR)の取り崩しによるところが大きい。SPRは9月半ばには当初予定量の放出が一巡する見通しだが、その後の放出能力は設備老朽化のため相当厳しく制約されてくる。

【ウェブ拡大版:インフラ百年の計Vol.6】水が止まれば地域は消える 上下水道再構築の現実解

巽 直樹  /アクセンチュア 素材・エネルギー本部マネジング・ディレクター

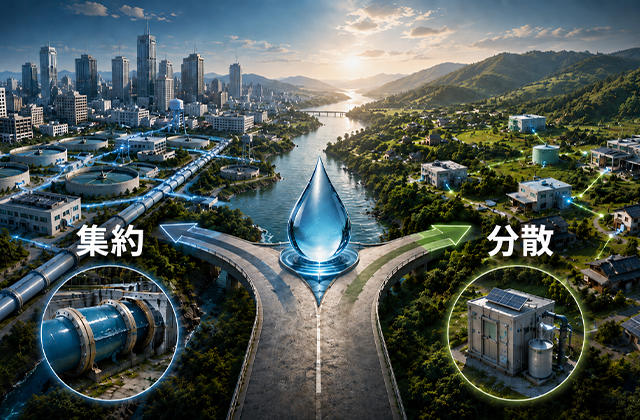
本稿は、2026年9月号に掲載された同名記事の詳細解説版である。誌面版では、上下水道が地域存続の「最初の条件」であること、市町村単独経営の限界、そして「公か民か」の二項対立を超えた統治能力の再構築を論じた。本WEB版では、能登と八潮が可視化した構造問題を起点に、広域化の内実と欧州再公営化の教訓、料金をめぐる問題を順に掘り下げる。その上で、水道について建設的な提案が立てにくい理由を述べ、人口減少社会の水道を再構築する二つの技術経路を検討する。一つは、居住地の集積と連動して管路網を賢く縮める道であり(スマートシュリンク)、もう一つは、分散型システムによって管路への依存を下げる道である。

最後に守るものではなく、最初の条件

電力が止まれば社会活動は停止し、ガスや燃料が途絶えれば熱供給は途絶え、公共交通が失われれば移動は困難になる。しかし、水が使えなくなれば、それらが残っていても人は住み続けられない。水に依存するのは飲料水だけではない。炊事、洗濯、入浴、排泄はもとより、医療、介護、学校、消防、食品製造に至るまで、あらゆる生活機能が水を前提としている。水道が止まり、下水道が使えなくなった地域に、移住促進も産業誘致も観光振興も成立しない。水は地域社会にとって最後に守るものではなく、地域存続の最初の条件である。

日本の水道普及率は2023年度末で98.2%に達しており、戦後の公共インフラ整備が達成した偉業といえる。しかしその多くは高度経済成長期、とりわけ1970年代に集中的に整備されたものであり、普及率の高さはもはや安心材料ではない。「ほぼ全国に張り巡らされた巨大な老朽資産を、縮小社会で誰が維持するのか」という問いへと反転している。

三つの経済性の枠組みに照らせば、水道は「密度の経済性」への依存が最も強いインフラである。管路1メートル当たりの利用者が減れば、当然ながら収益性は毀損される。実際、有収率(配水量に対して料金収入に結びつく水量の比率)は給水人口が小さいほど低下し、2023年度には全国平均89.3%に対し、5万人未満で83.8%、5000人未満では69.9%まで落ち込んでいる。全国の管路更新率はわずか0.61%で、法定耐用年数を超えた管路は総延長77万㎞のうち19万6000㎞、経年化率は25.4%に達する。このペースでは全管路の更新に160年以上を要する。約半数の水道事業者では、給水原価が供給単価を上回る「原価割れ」が常態化している。密度の喪失、規模の喪失、そして内部補助の逆転という衰退のスパイラルを、水道は最も忠実に辿っている。

水道存続へ広域化は欠かせないが……

能登と八潮が破った不可視性

上下水道の危機が長く水面下で進行してきたのは、地下に埋まる管路が見えず、蛇口をひねれば水が出る日常が疑われないからである。「漸進的劣化の不可視性」が、最も顕著に現れるのが上下水道である。

この不可視性を破る予兆はあった。21年には和歌山市の六十谷水管橋が突如崩落し、市の約4割にあたる6万世帯が6日間の断水に見舞われた。吊り材の腐食は何年も前から進行していたが、点検はそれを捉えられなかった。全国規模で注目を集めたのが、24年の能登半島地震と、25年の埼玉県八潮市の道路陥没事故である。能登では上下水道施設に甚大な被害が生じ、最大約14万戸が断水。集落が点在し浄配水系統が個々に自己完結する構造ゆえに水の融通が利かず、建物倒壊地域などを除く応急復旧は5月末までかかった。八潮では、1983年敷設、経過42年の内径4.75mの流域下水道管が硫化水素腐食で破損し、道路が陥没して人命が失われ、約120万人が下水道の使用自粛を求められた。本格復旧には5~7年を要する見通しである。

重要なのは、両者を単なる災害・事故として片付けないことである。地震も陥没も引き金に過ぎず、背後には更新投資の遅れ、料金改定の政治的困難、職員の減少、そして分散した居住構造がある。下水道職員は1997年度の約4.4万人から2024年度に約2.7万人へ39.4%減り、地方公務員全体の13.9%減を大きく上回る。これら積年の課題に手をつけなければ、次の能登、次の八潮は必ず来る。

【LPガス大変革時代に挑む】エネルギー事業好調のTOKAI HD 売上高が過去最高 笑顔で業績を伸ばす

 小栗勝男/TOKAIホールディングス社長

おぐり・かつお 1982年TOKAI入社。2007年アクア事業部長、11年ライフソリューション本部長、16年TOKAI社長などを経て、22年から現職。

LPガスを中心に多彩な生活インフラサービスを展開する。

顧客に対し、これらを複合的に提案できるのが強みだ。

―昨年度は9期連続の増収となり、過去最高を更新しました。好業績の要因をどう見ますか。

小栗 収益基盤となる顧客件数を伸ばしたことが大きかったです。グループ全体の継続取引顧客件数は347万件で、昨年度から4万8000件増えました。中小規模のLPガス事業者をM&A(合併・買収)してきたことによる上積みをはじめ、一軒一軒顧客先を回り獲得してきた直販営業の積み重ねの成果が大きいと思います。強固なストック収益として業績を下支えしました。

静岡モデルを全国に展開 地域や社会課題にも貢献

―今年5月に発表した新たな中期経営計画では、LPガスをはじめとするエネルギー事業、CATV事業、法人向け情報通信事業の三つを成長の柱としつつ「社会価値創造企業」というコンセプトを打ち出しました。どういった意味が込められていますか。

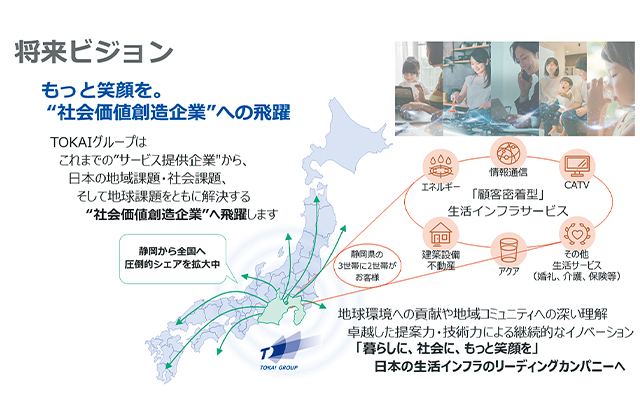
小栗 当社は生活インフラサービスを提供する企業であり、ガスなどのエネルギー、通信、CATV、宅配水、リフォームなど、お客さまの要望にワンストップで応えるソリューション提供を目指して事業展開してきました。現在、静岡県では3世帯のうち2世帯が当社グループのサービスを利用しています。この「静岡モデル」を全国に展開して、お客さまの生活基盤をしっかりと支えることに加え、地域や社会の課題、さらには地球規模の課題解決にも貢献していくことが必要と考え、このコンセプトを掲げました。

―成長戦略として打ち出した「Triple Accel(トリプルアクセル)戦略」とはどういったものでしょうか。

小栗 エリア(Area)の拡大、アカウント(Account)顧客件数の増加、顧客単価(ARPU)の向上という三つの「A」の成長を加速させる戦略です。人口減少に伴う市場の縮小、2050年カーボンニュートラル(CN)に向けたエネルギーシフトは、LPガス業界にとって非常に厳しい「二重の逆風」であることは事実です。この中で当社が成長を維持していくためには、M&Aやアライアンスを通じて事業エリアと顧客基盤を拡大する一方で、既存のお客さまに対して提供価値を高め、1件当たりの取引額を伸ばしていきARPUの向上を図ることが不可欠です。具体策としては、機器販売では、お客さまのニーズにきめ細かく寄り添い、光熱費の削減につながるハイブリッド給湯器や各種省エネ機器、電力購入契約(PPA)を含む太陽光発電などの販売に注力していきます。加えて、暮らしに密着したさまざまなサービスを複合的に提案していき、収益基盤の強化を図っていきます。

社会価値創造企業を掲げる将来ビジョン

【フォーラムアイ】九州電力がソリューション事業の新ブランド 小売りに次ぐ「第二の柱」目指す

九州電力は、エネルギーソリューション事業の新ブランドを立ち上げた。

顧客起点の課題に最適解を提供し、「お客さまにとって一番のパートナー」を目指す。

九州電力は5月、新たなエネルギーソリューションブランド「Enebee(エネビー)」を立ち上げた。今後の新たなソリューションサービスに加え、既存のサービスについても同ブランドの下、展開していく方針だ。

「bee」とは英語でミツバチのこと。花々を巡り、蜜を集めて上質なハチミツを作り出すミツバチのように、顧客の課題を見つけて集め、それを最適な答えに育て、届けていきたいという思いが込められている。

営業本部の高橋氏(左)と提氏(右)

電力小売りの全面自由化から10年が経過し、業界の事業環境は大きく変化した。他社との競争激化に加え、脱炭素化を目指す企業の設備更新や電化の動きが加速し、さらに九州では、半導体工場やデータセンター開設などによる電力需要の拡大も見込まれている。

同社はこうした環境変化を背景に、「電気を売る会社」から「エネルギー起点で価値を生む事業会社」への転換を目指しており、「九電グループ経営ビジョン2035」で、小売りの強みを生かした新たな収益源の柱を掲げている。今後10年間でエネルギーソリューション事業を電力小売りに次ぐ第二の柱に育てる方針だ。

営業本部の堤隆秀マーケティング戦略グループ長は、「エネビーの一番の特長は、顧客の課題を起点に最適解を導き出すこと」と語る。具体的には、一般家庭向けには情報過多で商品選びに悩む顧客の代わりに、一人ひとりに合った設備やサービス選びを支援し、顧客の手間を大幅に削減する。また法人向けには、コスト削減や脱炭素化、電力調達へ向けた、リスクを最小限に抑えた最適解を提示する。「お客さまにとって一番のパートナー」としてニーズを的確に把握し、最適な価値として届けることを志向している。

法人向けDRに注力 家庭向けは早期商用化へ

サービスの領域は、家庭向け、法人向け、および共通領域の三つがある。家庭向けには太陽光発電や蓄電池のほか、近い将来には住宅リフォームまで視野に入れ、それぞれの暮らしに最適な設備やサービスを提案する。法人向けには単なる電力契約にとどまらず、機器販売から施工、運用、保守までをワンストップで、顧客の経営成果に直結する一体的な支援を目指す。

エネビーの下、展開するサービスの一つ目が、顧客への提供価値を最大化するデマンドレスポンス(DR)「EnebeeDR(エネビーDR)」だ。同サービスでは、蓄電池やEV、空調・給湯設備などを最適に制御し、コスト抑制や市場価格を活用した収益還元の実現を目指す。また、最大需要電力抑制による電気料金の削減や、再エネの有効活用、顧客の脱炭素化にも貢献できる。なお家庭向けのDRについては、現在、蓄電池やエコキュート、EVなどの遠隔制御の実証実験が進行中で、早期の商用化を目指している。

二つ目は、今後本格化する「Enebee Biz(エネビービズ)」だ。

法人向けにBCP(事業継続計画)支援や省エネ診断・最適な設備提案などを行う。営業本部の高橋直樹カーボンニュートラル支援グループ長は「これまで培ってきた顧客との接点を生かし、電力契約にとどまらず、設備の最適運用のご提案など、顧客一人ひとりの思いに寄り添った提案を行うことで、エネルギーのプロとして顧客の事業に伴走したい」と意気込む。また、「九州全域に31の営業拠点を構え、法人向けサービスの専門スタッフも配置している」と万全の営業体制に自信を見せる。

蜂の巣が由来のエネビーのロゴ

家庭向けECサイトを開設 今年度中に九州全域へ拡大

三つ目は、6月に開設した家庭向けECサイト「Enebee STORE(エネビーストア)」だ。

住宅設備機器の交換について、見積もりから機器の選定・工事の注文までインターネットで完結できる。利用者は、交換したい機器などの写真をアップロードすることで工事費込みの見積価格を取得できる。訪問による見積もりが不要なためスピーディで利便性が高い上に、事前に総額が分かり、顧客の安心感にもつながる。さらに、設置後は10年間の保証が付き、施工は同社認定の工事会社が担うなど、オンラインの手軽さと大手ならではの安心感を両立させている。

堤氏は「購入先に悩み、店舗に行くのを面倒に感じる顧客のニーズに応えたい。地域に根差した『九電ブランド』の安心感で差別化を図る」と熱く語る。現在の対象エリアは福岡と佐賀の一部に限られるが、26年度中には九州全域に拡大予定だ。また、取扱商材もIHクッキングヒーター、エコキュート、エアコン、食洗器の4商材から、顧客のニーズなどを踏まえて段階的な拡充を検討していく。将来的には機器の新規設置や住まい全体のリフォームの提案も行っていく考えだ。

堤氏は「エネビーの反響は大きい。脱炭素化という壮大なミッション実現に向け、連携に関心のある企業や自治体からの問い合わせがあり、今後多様なアライアンスも想定できる」と展望する。

作物の受粉を助け、豊かな自然の恵みをもたらすミツバチのように、エネビーが人々の暮らしや事業の発展を支える存在として、今後どのように「電力小売りに次ぐ第二の柱」に成長していくのか。これからの九州電力の取り組みに大きな期待がかかる。

【フォーラムアイ】四国電力が「BX推進室」設置でDXを深化 事業の持続性と競争力拡大を目指す

四国電力は、客観的な根拠に基づく戦略立案や意思決定につながるDXの実現を目指す。

今後はデータ活用基盤・DX人材などを生かしながら、新しい価値創出にも挑戦する。

四国電力は3月、2022年に設置したDX推進プロジェクトを「BX推進室」へ改組した。昨年9月に中期経営計画の策定にあたり見直した「よんでんグループビジョン」では、目指す姿として『エネルギーとデジタルで未来を創造』を掲げ、デジタルとデータ活用を軸にしたビジネス変革を着実に進めている。

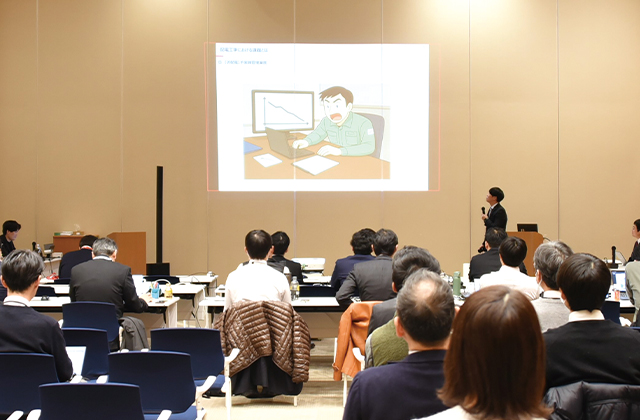
YONDEN-BXアワード本選審査会

データ活用基盤を整備 業務効率向上・高度化推進

同社のDXの取り組みの始まりは、推進プロジェクトが発足した22年にさかのぼる。この時、DXを「デジタル技術とデータ活用により、ビジネスモデルや業務プロセス、組織風土、従業員のマインドなどを含むビジネス全般を変革すること」と定義し、「BX by『D』(Business Transformation by Digital & Data)」と位置付けた。

その後、24年には経済産業省が定める「DX認定」を取得するとともに、よんでんグループBXビジョン「LUCK」を策定・公表した。さらに、同年度末にはBXの土台となるデータ活用基盤を整備し、現在もその機能拡充を進めている。これと並行し、必要なデータを適切に把握・活用するための管理ルールを策定し、データマネジメントの推進にも取り組んできた。

現在は、27年度までの2年間をBX推進の「フェーズ3」と位置付け、AIなどのデジタル技術やデータ活用による業務の効率向上と高度化を推進している。具体的には、定型業務の自動化によって生み出したリソースを、企画立案や課題解決など高付加価値業務へとシフトさせる。さらに、データ活用基盤を通じた部門間の情報共有を推し進め、客観的なデータを活用した戦略立案や意思決定の高度化を目指している。

藤岡克門BX推進室長は、「今後は、現場で培われた経験や知見も大切にしながら、データを活用したより客観的で再現可能性のある業務運営に取り組んでいく」と説明する。例えば現場では、設備データや点検履歴をAIなどで解析して故障の兆候を早期に捉え、予防保全や保守判断の高度化を図る。一方、間接業務では、ワークフローやデータ連携によって手作業を削減し、企画や調整といった人手をかけるべき業務へ時間を充てる。経営層は各部門の状況をデータで即座に把握し、より迅速で納得感のある意思決定につなげられる環境づくりを進めている。こうした変革を丁寧に進めることで、事業の持続性と競争力を高めていく方針だ。

四つのタイプ別に人材育成 目標を超える認定者数

同社のDX人材育成の特長は、画一的な育成ではなく、役割に応じた教育を重視している点だ。独自の認定制度を設け、任務の異なる四つの人材タイプを定義している。DXリーダー(戦略立案・プロジェクト統括)、DXデザイナー(お客さま視点でのサービス設計・改善)、データサイエンティスト(データ分析などによる意思決定支援)、DXエンジニア(デジタル基盤構築・セキュリティ管理)は、各人材が単独で業務を完結するのではなく、協働・補完しながら事業変革や新たな価値創造を進めていくことを前提としている。

認定制度では、DX人材に求められるスキル・知識の保有状況を初級・中級・上級の3段階で認定する仕組みを整え、24年8月から運用を開始した。初級は今年6月末で全体の4割を超える約1700人が取得。中級はデジタルを活用した業務改善などの実績や専門研修の受講が求められ、四国電力および四国電力送配電の社員約4000人のうち、415人が取得した。これは30年度までに中級以上を600人認定という当初の目標を大きく上回るペースだ。「私たちの想定以上であり、社員の学習意欲や実践への関心の高まりを感じている」と藤岡氏は明るい表情を見せる。

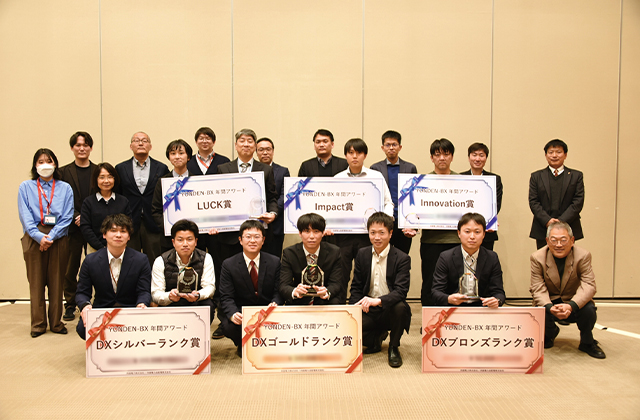
また、こうした個人のスキルアップを組織全体の成果につなげるため、デジタル技術・データを活用した優れたBXの取り組みを表彰する「YONDEN―BXアワード」を毎年開催している。2回目となった25年度には18件の応募があり、予選を通過した11組が本選に進出。本選審査の様子はオンライン配信し、結果は社内ポータルサイトで発信するなど、優良事例の共有を通じて、BXのさらなる発展につなげている。BXアワードに加えて、生成AIを用いた業務の効率化・高度化事例など、テーマ別に小規模なコンテストを開催するほか、各部の大小さまざまな取り組みを、失敗や導入見送り事例も含めて共有し、組織全体の学びにつなげている。「個人や組織の工夫、努力をその場に埋もれさせるのではなく、できるだけスポットライトを当て、挑戦や改善の取り組みを称賛する風土づくりを大切にしている」と藤岡氏は人材育成の秘訣を語る。

YONDEN-BXアワード受賞者の記念撮影

今後の優先課題は、個人や部門単位での個別最適の取り組みを全社的な変革へつなげていくことだ。デジタルツールの導入そのものを目的とするのではなく、経営課題や部門が目指す姿から逆算したテーマ設定と業務プロセスの見直しを進める。小さく始めて効果を可視化しながら横展開する方針だ。

藤岡氏は、「これまでは社内の意識改革や人材育成、データ活用基盤の整備を中心に進めてきたが、今後はこうした基盤を活かしながら、新たな価値創出にも挑む。社内外との協働の可能性を探り、まずは小さく立ち上げたい」と意気込みを語った。次なるフェーズでの飛躍に期待が高まる。

【コラム】EUのエネルギー脱ロシアに関する規則とその限界

矢島正之/電力中央研究所名誉シニアアドバイザー

欧州委員会は、2025年5月6日、ロシアから輸入する天然ガスや石油などのエネルギーをEU市場から段階的に排除する政策文書REPowerEUロードマップを公表した。これを踏まえ、2026年1月26日、閣僚理事会は規則2026/261を正式に採択した。同規則は主として天然ガスの輸入禁止および迂回輸入防止措置を規定したものである。一方で石油に関しては、規則833/2014に輸入禁止措置がすでに規定されている。本稿では、これら規則の内容を検討するとともに、脱ロシアについての規則の制定が遅れている原子燃料分野におけるロシア依存の現状と今後の展望について論じる。

規則2026/261のポイントは以下の通りである。

1. ロシア産天然ガスの恒久的輸入禁止

同規則により、ロシア産パイプラインガスおよびLNGの輸入を段階的にゼロにすることが法的義務となった。段階的廃止のスケジュールは契約の種類と時期によって異なるが、長期契約に関しては、LNGは2027年1月1日から禁止され、パイプラインガスは原則2027年9月30日から禁止される。

2. 天然ガス輸入の事前認可制度

迂回輸入を防ぐために、移行期間の対象となる契約について、事前認可制度を確立する。契約について、契約情報や原産地証明などを提出し事前認可を受ける必要がある。また、ロシア産かどうか不明な場合も、事前認可が必要となる。

3. 国家多角化計画の提出

2026年3月1日までに、各国はロシア産ガス・石油の輸入停止に向けた国家計画を欧州委員会に提出しなくてはらない。計画には、代替供給源、代替供給ルート、再エネ拡大などに関する措置を含む。

天然ガスや石油に関しては、第三国を通じてのEUへの迂回輸入が問題となるが、同規則による契約情報や原産地証明の提示さらには監視の強化で天然ガスの迂回輸入は難しくなると思われる。一方石油については、規則2026/261では、2027年末までの輸入停止に向けた国家多角化計画の提出義務を課すにとどまっている。石油のEUへの迂回輸入については、2025年7月18日閣僚理事会で採択された規則833/2014第3条maにより、2026年1月21日以降、ロシア産原油が第三国で精製され、石油製品という形でEU市場に間接的に流入するいわゆる「精製に関する抜け穴」を塞ぐことにした。

これによると、ロシア産原油を第三国で精製した石油製品のEUへの輸入を禁止するとともに、EU域内の輸入者に対し、当該製品がロシア産原油由来ではないことを立証する義務を課している。このため、輸入者は輸出者や製油所に対して、原油の原産国や製造工程に関する証拠書類の提出を求めることとなる。また、ロシア産・非ロシア産原油を同一設備で処理する場合には、当該製品がロシア産原油由来ではないことをより厳格な調査・確認プロセスに基づき立証しなければならない。これにより、従来の「精製抜け穴」は大幅に縮小し、EUへのロシア産原油由来製品の流入は大きく減少した。

最大の課題は、ロードマップでは、原子燃料に関しても脱ロシアの方針を示していたが、その後に採択された規則では、これに関する規定が設けられていないことである。現在、ロシア製原子炉(VVER)を運転するEU諸国では、ロシア産原子燃料への依存低減を目的として、他国製燃料への切り替えが進められている。Westinghouse製燃料など、すでに実運用が始まっている代替燃料も存在する一方、欧州独自の新たな燃料(Framatome等によるVVER向け燃料)は開発が続いており、実装には時間を要している。また、HALEU燃料(5〜20%濃縮のウラン燃料)は小型モジュール炉(SMR)などの次世代原子力技術に不可欠である一方、EU域内での商業生産は、必要となる設備投資の採算性や将来的な需要に関する見通しに大きく左右される。しかし現状では、これらの見通しの不確実性が高く、EU内での生産体制の確立を難しくしている。そのため、結果として EU は HALEU の唯一の商業供給元であるロスアトムへ依存せざるをえない可能性がある。

EUでは、今後原子力発電を拡大させる動きがある。そのため、転換や濃縮などの原子燃料サイクル設備の拡大が求められる。一方、ロシアは国営企業ロスアトムを通じて、原子燃料サプライチェーンの中核工程を担っており、世界のウラン濃縮能力の約46%、転換能力の約4割をロシアが占めている。国際市場のロシアへの依存度は極めて高い。EUがロシアに依存することなくこれらのサービスを確保するためには、G7との協力など国際協調のほか、EU域内での投資を促進していく必要がある。EUは、未だに原子力分野での脱ロシアには期限を設定していないが、この不確実性が域内投資の判断を難しくしている可能性がある。